เวลาธุรกิจจ่ายเงินออกไป หลายคนอาจเข้าใจว่าเงินที่จ่ายทั้งหมดคือค่าใช้จ่ายของบริษัท แต่ในทางบัญชีไม่ได้เป็นแบบนั้นเสมอไป เพราะเงินบางส่วนที่จ่ายออกไปอาจทำให้กิจการได้สินทรัพย์ ซึ่งยังสามารถสร้างประโยชน์ให้ธุรกิจต่อไปได้ในอนาคต
ดังนั้น จุดสำคัญไม่ได้อยู่แค่ว่าบริษัทจ่ายเงินไปแล้วหรือยังแต่อยู่ที่ว่า สิ่งที่กิจการได้รับจากเงินที่จ่ายไปนั้นมีลักษณะอย่างไร และประโยชน์ทางเศรษฐกิจของรายการดังกล่าวถูกใช้ไปแล้วหรือยัง
สินทรัพย์ คืออะไร ?
สินทรัพย์ คือ ทรัพยากรเชิงเศรษฐกิจในปัจจุบันที่กิจการควบคุมอยู่จากเหตุการณ์ที่เกิดขึ้นในอดีต โดยทรัพยากรนั้นมีศักยภาพที่จะสร้างประโยชน์เชิงเศรษฐกิจให้กิจการ ไม่ว่าจะเป็นการสร้างรายได้ ช่วยในการผลิตสินค้า ให้บริการ หรือช่วยสนับสนุนการดำเนินธุรกิจ
ค่าใช้จ่าย คืออะไร ?
ค่าใช้จ่าย คือ การลดลงของสินทรัพย์ หรือการเพิ่มขึ้นของหนี้สิน ซึ่งส่งผลให้ส่วนของเจ้าของลดลง โดยไม่รวมรายการที่เป็นการแบ่งปันให้เจ้าของกิจการ กล่าวอย่างง่ายคือ เป็นผลของทรัพยากรหรือประโยชน์ทางเศรษฐกิจที่กิจการใช้ไปในการดำเนินงานหรือในกิจกรรมต่าง ๆ ของธุรกิจ
สินทรัพย์กับค่าใช้จ่าย ต่างกันอย่างไร ?
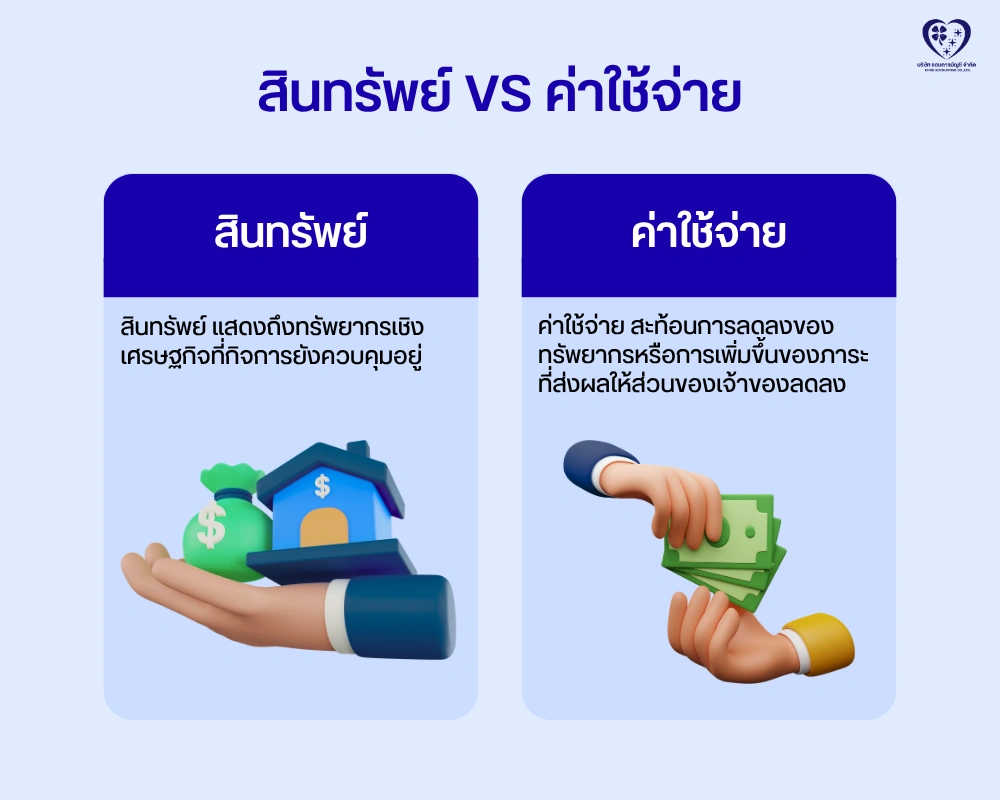
ความแตกต่างสำคัญของสินทรัพย์กับค่าใช้จ่ายอยู่ที่ลักษณะของทรัพยากรและผลกระทบที่รายการนั้นมีต่องบการเงิน สินทรัพย์แสดงถึงทรัพยากรเชิงเศรษฐกิจที่กิจการยังควบคุมอยู่ ส่วนค่าใช้จ่ายสะท้อนการลดลงของทรัพยากรหรือการเพิ่มขึ้นของภาระที่ส่งผลให้ส่วนของเจ้าของลดลง
ทำไมจ่ายเงินแล้ว ถึงไม่ได้แปลว่าเป็นค่าใช้จ่ายเสมอไป ?
เพราะการจ่ายเงินเป็นเรื่องของกระแสเงินสด ส่วนการรับรู้ค่าใช้จ่ายเป็นเรื่องของการบัญชี เงินจึงสามารถออกจากบริษัทไปแล้ว แต่สิ่งที่กิจการได้รับกลับมายังเป็นสินทรัพย์อยู่ก็ได้
ในส่วนนี้จะขอยกตัวอย่าง 2 กรณีค่ะ
กรณีที่ 1 : บริษัทจ่ายค่าไฟสำนักงาน
บริษัทใช้ไฟฟ้าไปเพื่อดำเนินงานในช่วงเวลานั้น ประโยชน์จากไฟฟ้าถูกใช้ไปแล้ว จึงรับรู้เป็นค่าใช้จ่ายตามหลักเกณฑ์ที่เกี่ยวข้อง
กรณีที่ 2 : บริษัทจ่ายเงินเพื่อซื้ออุปกรณ์สำหรับใช้งานในกิจการ
แม้เงินสดจะลดลงเหมือนกัน แต่กิจการได้รับทรัพยากรอีกอย่างหนึ่งเข้ามาแทน หากรายการนั้นเข้าเงื่อนไขการรับรู้เป็นสินทรัพย์ ก็ไม่ได้หมายความว่าจำนวนเงินทั้งหมดจะกลายเป็นค่าใช้จ่ายทันที
อีกตัวอย่างหนึ่งคือ ค่าใช้จ่ายจ่ายล่วงหน้า เช่น กิจการจ่ายค่าบริการล่วงหน้าสำหรับหลายเดือน เงินอาจออกจากบัญชีไปเรียบร้อยแล้ว แต่ส่วนของบริการที่กิจการยังไม่ได้รับอาจยังสะท้อนสิทธิที่จะได้รับประโยชน์ในอนาคต จึงต้องพิจารณาการรับรู้ตามลักษณะของรายการนั้น
ในทางกลับกัน ค่าใช้จ่ายก็สามารถเกิดขึ้นได้ก่อนเงินจะถูกจ่ายออกจริง เช่น ค่าแรงหรือค่าสาธารณูปโภคที่เกิดขึ้นแล้วแต่ยังไม่ได้ชำระ
ตรงนี้เป็นจุดที่เจ้าของธุรกิจมักสับสน เพราะหากดูเฉพาะ Statement ของธนาคาร เราจะเห็นเพียงว่าเงินเข้า หรือเงินออก แต่ยังไม่สามารถสรุปได้ทันทีว่ารายการนั้นเป็นรายได้ ค่าใช้จ่าย สินทรัพย์ หรือหนี้สิน
ดูอย่างไรว่ารายการไหนเป็นสินทรัพย์หรือค่าใช้จ่าย ?
การแยกสินทรัพย์กับค่าใช้จ่ายไม่ควรดูจากราคาหรือการจ่ายเงินเพียงอย่างเดียว แต่ควรพิจารณาเนื้อหาทางเศรษฐกิจของรายการ และหลักเกณฑ์การรับรู้ตามมาตรฐานบัญชีที่กิจการใช้
คุณแป้ง – สีตลา ดีโพธิ์รัมย์ เจ้าหน้าที่ตรวจสอบคุณภาพบัญชี ชอบการบัญชี ให้ความเห็นว่า
“เวลาพิจารณาว่ารายการหนึ่งควรเป็นสินทรัพย์หรือค่าใช้จ่าย สิ่งที่ไม่ควรดูเพียงอย่างเดียวคือราคาของสิ่งที่ซื้อค่ะ เพราะรายการที่มีราคาใกล้กันอาจบันทึกบัญชีต่างกันได้ ขึ้นอยู่กับว่ากิจการซื้อมาเพื่ออะไร ใช้งานในลักษณะไหน และยังได้รับประโยชน์จากรายการนั้นต่อไปหรือไม่ ในทางปฏิบัติ จึงควรพิจารณาทั้งลักษณะของรายการ เอกสารประกอบ และนโยบายบัญชีของกิจการร่วมกันก่อนบันทึกบัญชี”
โดยเบื้องต้นสามารถตั้งคำถามเพื่อช่วยพิจารณาได้ดังนี้
1. หลังจากรายการเกิดขึ้น กิจการยังมีทรัพยากรหรือสิทธิอยู่หรือไม่ ?
หากกิจการยังมีทรัพยากรหรือสิทธิที่สามารถควบคุมและมีศักยภาพสร้างประโยชน์ทางเศรษฐกิจ ก็มีเหตุให้พิจารณาว่ารายการนั้นอาจเป็นสินทรัพย์
แต่หากประโยชน์นั้นถูกใช้ไปในการดำเนินงานแล้ว ก็อาจเกี่ยวข้องกับการรับรู้เป็นค่าใช้จ่าย
2. กิจการควบคุมทรัพยากรนั้นได้หรือไม่ ?
การมีสินทรัพย์ในทางบัญชีไม่ได้ดูเพียงว่ามีของชิ้นนั้นอยู่ในสำนักงาน แต่ต้องพิจารณาว่ากิจการสามารถควบคุมทรัพยากรหรือสิทธิที่เกี่ยวข้องได้หรือไม่
นี่เป็นเหตุผลว่าทำไมสินทรัพย์บางประเภทจึงไม่จำเป็นต้องมีรูปร่าง เช่น สิทธิหรือสินทรัพย์ไม่มีตัวตนบางประเภท
3. รายการนั้นเข้าเกณฑ์การรับรู้ตามมาตรฐานที่เกี่ยวข้องหรือไม่ ?
แม้รายการหนึ่งจะดูเหมือนสร้างประโยชน์ให้กิจการในอนาคต แต่ไม่ได้หมายความว่าสามารถบันทึกเป็นสินทรัพย์ได้ทุกกรณี ต้องพิจารณาหลักเกณฑ์การรับรู้ การวัดมูลค่า และมาตรฐานที่เกี่ยวข้องกับสินทรัพย์ประเภทนั้นด้วย
เช่น ในกรณี ที่ดิน อาคารและอุปกรณ์ มาตรฐานการบัญชี TAS 16 กำหนดหลักปฏิบัติเฉพาะเกี่ยวกับการรับรู้ ราคาทุน การคิดค่าเสื่อมราคา และการวัดมูลค่าภายหลังการรับรู้
4. นโยบายการบัญชีของกิจการกำหนดไว้อย่างไร ?
ในทางปฏิบัติ กิจการอาจมีนโยบายเกี่ยวกับการรับรู้และจัดประเภทสินทรัพย์ แต่ไม่ควรใช้ตัวเลขเพียงอย่างเดียวมาตัดสินโดยไม่ดูธรรมชาติของรายการ
ตัวอย่างเช่น การกล่าวว่า “ต่ำกว่า 5,000 บาทต้องเป็นค่าใช้จ่ายทั้งหมด” หรือ “เกิน 10,000 บาทต้องเป็นสินทรัพย์เสมอ”
เป็นการสรุปที่ง่ายเกินไป เพราะการบันทึกรายการยังต้องพิจารณาข้อเท็จจริง นโยบายบัญชี ความมีสาระสำคัญ และมาตรฐานที่กิจการถือปฏิบัติด้วย
สำหรับกรณีที่ต้องการพิจารณาเป็นรายชิ้น เช่น ซื้อคอมพิวเตอร์ โต๊ะทำงาน โทรศัพท์ รถยนต์ หรืออุปกรณ์เข้าบริษัทแล้วควรบันทึกอย่างไร ควรแยกพิจารณาตามประเภทและข้อเท็จจริงของรายการ ซึ่งเป็นอีกประเด็นหนึ่งที่ควรศึกษาโดยเฉพาะ
สินทรัพย์สามารถกลายเป็นค่าใช้จ่ายได้หรือไม่ ?
สินทรัพย์สามารถกลายเป็นค่าใช้จ่ายได้ โดยผ่านกระบวนการทยอยรับรู้มูลค่าตามอายุการใช้งานหรือการใช้ประโยชน์ เช่น ค่าเสื่อมราคาและค่าตัดจำหน่าย
ในส่วนนี้เราจะขอยกตัวอย่างของการนำค่าเสื่อมราคาของที่ดิน อาคาร และอุปกรณ์บางประเภท
สมมติบริษัทซื้อเครื่องจักรมาเพื่อใช้ในการดำเนินงานหลายปี หากเครื่องจักรเข้าเกณฑ์การรับรู้เป็นสินทรัพย์ ก็ไม่ได้หมายความว่าราคาทุนทั้งหมดจะเป็นค่าใช้จ่ายในวันซื้อ
แต่ต้นทุนของสินทรัพย์ส่วนที่คิดค่าเสื่อมราคาจะถูกปันส่วนอย่างเป็นระบบตลอดอายุการใช้ประโยชน์ของสินทรัพย์
ตามคู่มืออธิบายมาตรฐานการบัญชี ฉบับที่ 16 ของสภาวิชาชีพบัญชี กิจการต้องรับรู้ค่าเสื่อมราคาที่เกิดขึ้นในแต่ละงวดในกำไรหรือขาดทุน เว้นแต่ค่าเสื่อมราคานั้นต้องนำไปรวมเป็นมูลค่าตามบัญชีของสินทรัพย์รายการอื่น และจำนวนที่คิดค่าเสื่อมราคาต้องถูกปันส่วนอย่างเป็นระบบตลอดอายุการใช้ประโยชน์
ในส่วนของการบันทึกบัญชีตามหลักการเดบิต เครดิตนั้น จะแบ่งออกเป็น 2 ส่วนคือ
1. วันที่ซื้อสินทรัพย์ด้วยเงินสด
- Dr. สินทรัพย์ → สินทรัพย์เพิ่ม
- Cr. เงินสด / เงินฝากธนาคาร → เงินสดลดลง
2. บันทึกค่าเสื่อมราคา
- Dr. ค่าเสื่อมราคา → ค่าใช้จ่ายเพิ่มขึ้น
- Cr. ค่าเสื่อมราคาสะสม → ค่าเสื่อมราคาสะสมเพิ่มขึ้น
จะเห็นได้ว่าสินทรัพย์กับค่าใช้จ่ายไม่ใช่สองสิ่งที่แยกขาดจากกันเสมอไป เพราะต้นทุนของสินทรัพย์บางประเภทสามารถถูกทยอยรับรู้เป็นค่าใช้จ่ายตามรูปแบบการใช้ประโยชน์ได้
สินทรัพย์และค่าใช้จ่าย อยู่ตรงไหนในงบการเงิน ?
ตามหลักแล้ว สินทรัพย์จะแสดงอยู่ในงบฐานะการเงิน ส่วนค่าใช้จ่ายเกี่ยวข้องกับผลการดำเนินงานและแสดงในงบกำไรขาดทุนตามรูปแบบที่มาตรฐานกำหนด นี่เป็นเหตุผลว่าทำไมการแยกสองรายการนี้ผิดจึงสามารถทำให้งบการเงินคลาดเคลื่อนได้หลายส่วนพร้อมกัน
สินทรัพย์ : งบฐานะการเงิน
งบฐานะการเงินช่วยให้กิจการเห็นฐานะของกิจการ ณ วันหนึ่ง ตามสมการบัญชีที่ว่าด้วย
สินทรัพย์ = หนี้สิน + ส่วนของเจ้าของ
จึงช่วยให้เจ้าของธุรกิจเห็นว่า ณ วันสิ้นรอบรายงาน กิจการมีทรัพยากรและภาระผูกพันอยู่เท่าใด
ค่าใช้จ่าย : งบกำไรขาดทุน
ค่าใช้จ่ายเป็นหนึ่งในองค์ประกอบสำคัญที่ใช้สะท้อนผลการดำเนินงานของกิจการในช่วงระยะเวลาหนึ่ง ตามแนวคิดที่ว่าด้วย
รายได้ – ค่าใช้จ่าย = กำไรหรือขาดทุน
ดังนั้น หากบันทึกรายการที่ควรเป็นสินทรัพย์ไปเป็นค่าใช้จ่ายทั้งหมด ผลกำไรของงวดนั้นอาจลดลงมากกว่าที่ควร
ในทางกลับกัน หากนำรายการที่ควรเป็นค่าใช้จ่ายไปบันทึกเป็นสินทรัพย์ ก็อาจทำให้ค่าใช้จ่ายต่ำกว่าความเป็นจริง และทำให้กำไรสูงเกินจริงได้
ถ้าบันทึกสินทรัพย์และค่าใช้จ่ายผิด จะเกิดอะไรขึ้น ?
การบันทึกสินทรัพย์กับค่าใช้จ่ายผิดไม่ได้กระทบแค่ชื่อบัญชี แต่อาจทำให้มูลค่าสินทรัพย์ ค่าใช้จ่าย กำไร และข้อมูลในงบการเงินคลาดเคลื่อนไปจากข้อเท็จจริงได้ และในบางกรณียังอาจส่งผลต่อการคำนวณทางภาษีด้วย
1. ค่าใช้จ่ายของกิจการไม่ถูกต้อง : หากรายการที่ควรเป็นสินทรัพย์ถูกบันทึกเป็นค่าใช้จ่ายทั้งหมดทันที ค่าใช้จ่ายในงวดนั้นอาจสูงเกินจริง
2. กำไรหรือขาดทุนคลาดเคลื่อน : เพราะค่าใช้จ่ายเป็นองค์ประกอบโดยตรงของการคำนวณผลประกอบการ หากค่าใช้จ่ายผิด กำไรหรือขาดทุนก็อาจผิดตามไปด้วย
3. สินทรัพย์ในงบการเงินไม่ครบถ้วน : กิจการอาจมีเครื่องจักร อุปกรณ์ หรือทรัพยากรที่ยังใช้งานอยู่ แต่หากถูกบันทึกเป็นค่าใช้จ่ายทั้งหมด งบฐานะการเงินอาจไม่สะท้อนสินทรัพย์ที่ควรแสดง
4. ค่าเสื่อมราคาอาจคำนวณผิด : เมื่อสินทรัพย์ไม่ได้ถูกบันทึกหรือจัดประเภทอย่างถูกต้อง การคำนวณค่าเสื่อมราคาในงวดต่อ ๆ ไปก็อาจผิดตามไปด้วย
5. ผู้บริหารอาจตัดสินใจจากข้อมูลที่คลาดเคลื่อน : งบการเงินไม่ได้มีไว้เพียงเพื่อยื่นหน่วยงานภายนอก แต่ยังช่วยให้เจ้าของธุรกิจดูต้นทุน กำไร ทรัพย์สิน และฐานะของกิจการ หากข้อมูลต้นทางผิด การวิเคราะห์ธุรกิจก็อาจผิดตามไปด้วย
โดยสรุปแล้ว สินทรัพย์กับค่าใช้จ่ายต่างกันตรงที่สินทรัพย์เป็นทรัพยากรเชิงเศรษฐกิจที่กิจการยังควบคุมอยู่ ส่วนค่าใช้จ่ายสะท้อนการลดลงของสินทรัพย์หรือเพิ่มขึ้นของหนี้สินที่ทำให้ส่วนของเจ้าของลดลง ดังนั้น การจ่ายเงินออกจากบริษัทจึงไม่ได้หมายความว่าจะต้องบันทึกเป็นค่าใช้จ่ายทั้งหมดทันที
การแยกสินทรัพย์และค่าใช้จ่ายให้ถูกตั้งแต่ต้น จึงช่วยให้งบการเงินสะท้อนฐานะ และผลการดำเนินงานของธุรกิจได้เหมาะสมมากขึ้น และช่วยลดปัญหาเมื่อต้องตรวจสอบบัญชี ปิดงบ หรือคำนวณภาษีในภายหลัง
อ้างอิง :
1. มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ปรับปรุง 2565
2. พระราชกฤษฎีกาฯ (ฉบับที่ 145) พ.ศ. 2527 — กรมสรรพากร