เมื่อพูดถึงสินทรัพย์มีตัวตน หลายคนอาจนึกถึงทรัพย์สินที่มองเห็นและจับต้องได้ เช่น ที่ดิน อาคาร รถยนต์ เครื่องจักร หรืออุปกรณ์ต่าง ๆ ที่ใช้ในธุรกิจ แต่ในทางบัญชี การเป็นสินทรัพย์มีตัวตนไม่ได้พิจารณาเพียงแค่ว่าจับต้องได้หรือไม่ เพราะยังต้องดูถึงสิทธิในการควบคุม ประโยชน์ที่กิจการจะได้รับ และวัตถุประสงค์ของการถือสินทรัพย์นั้นด้วย
สินทรัพย์มีตัวตน คืออะไร ?
สินทรัพย์มีตัวตน (Tangible Asset) คือ สินทรัพย์ที่มีลักษณะทางกายภาพ สามารถมองเห็น สัมผัส หรือตรวจสอบการมีอยู่ได้ เช่น ที่ดิน อาคาร เครื่องจักร รถยนต์ คอมพิวเตอร์ อุปกรณ์สำนักงาน หรือสินค้าคงเหลือ
อย่างไรก็ตาม สิ่งที่จับต้องได้ไม่ได้หมายความว่าจะเป็นสินทรัพย์ของกิจการเสมอไป เพราะยังต้องพิจารณาด้วยว่ากิจการมีสิทธิหรือสามารถควบคุมทรัพยากรนั้นได้หรือไม่ และทรัพยากรดังกล่าวสามารถสร้างประโยชน์ให้กับกิจการได้อย่างไร
ดังนั้น เวลาพิจารณาว่าสิ่งใดเป็นสินทรัพย์มีตัวตน จึงไม่ควรดูเพียงว่า “จับต้องได้หรือไม่” แต่ควรพิจารณาความสัมพันธ์ระหว่างทรัพยากรนั้นกับกิจการประกอบด้วย
สินทรัพย์มีตัวตน มีลักษณะอย่างไร ?
1. มีลักษณะทางกายภาพ : เป็นสิ่งที่มองเห็นและจับต้องได้ เป็นรูปธรรม เช่น ที่ดิน อาคาร เครื่องจักร ยานพาหนะ หรือสินค้าคงเหลือ
2. กิจการต้องมีสิทธิหรือสามารถควบคุมทรัพยากรนั้นได้ : กิจการได้รับประโยชน์จากสินทรัพย์นั้น และสามารถกันบุคคลอื่นไม่ให้เข้ามาใช้ประโยชน์โดยไม่ได้รับอนุญาต
3. มีศักยภาพในการสร้างประโยชน์ให้กิจการ : สามารถนำมาใช้ผลิตสินค้า ให้บริการ สนับสนุนการดำเนินงาน ลดต้นทุน หรือช่วยสร้างประโยชน์เชิงเศรษฐกิจให้กับกิจการได้
4. ต้องพิจารณาวัตถุประสงค์ของการถือสินทรัพย์ด้วย : เช่น ถือไว้เพื่อใช้ในการดำเนินงานระยะยาว (เช่น อุปกรณ์ เครื่องจักร) หรือถือไว้เพื่อขายในรอบระยะเวลาปกติ (เช่น สินค้าคงเหลือ) ซึ่งจะส่งผลต่อการจัดหมวดหมู่ทางบัญชีว่าเป็นสินทรัพย์หมุนเวียนหรือสินทรัพย์ไม่หมุนเวียน
จากลักษณะข้างต้น จะเห็นว่าสินทรัพย์มีตัวตนไม่ได้พิจารณาเพียงแค่ว่าจับต้องได้หรือไม่ แต่ยังต้องดูวัตถุประสงค์ในการถือครองและลักษณะการใช้งานของสินทรัพย์นั้นด้วย เพราะสินทรัพย์ที่มีตัวตนเหมือนกัน อาจถูกจัดอยู่คนละประเภททางบัญชีได้
สินทรัพย์มีตัวตน จึงไม่ได้หมายถึงสินทรัพย์ถาวรเสมอไป เช่น สินค้าคงเหลือก็เป็นสินทรัพย์ที่มีลักษณะทางกายภาพและจับต้องได้ แต่โดยทั่วไปจัดเป็นสินทรัพย์หมุนเวียน เนื่องจากกิจการถือไว้เพื่อขายในรอบการดำเนินงาน ขณะที่เครื่องจักร อาคาร หรืออุปกรณ์ที่มีไว้ใช้งานต่อเนื่องหลายงวด มักอยู่ในกลุ่มสินทรัพย์ไม่หมุนเวียน
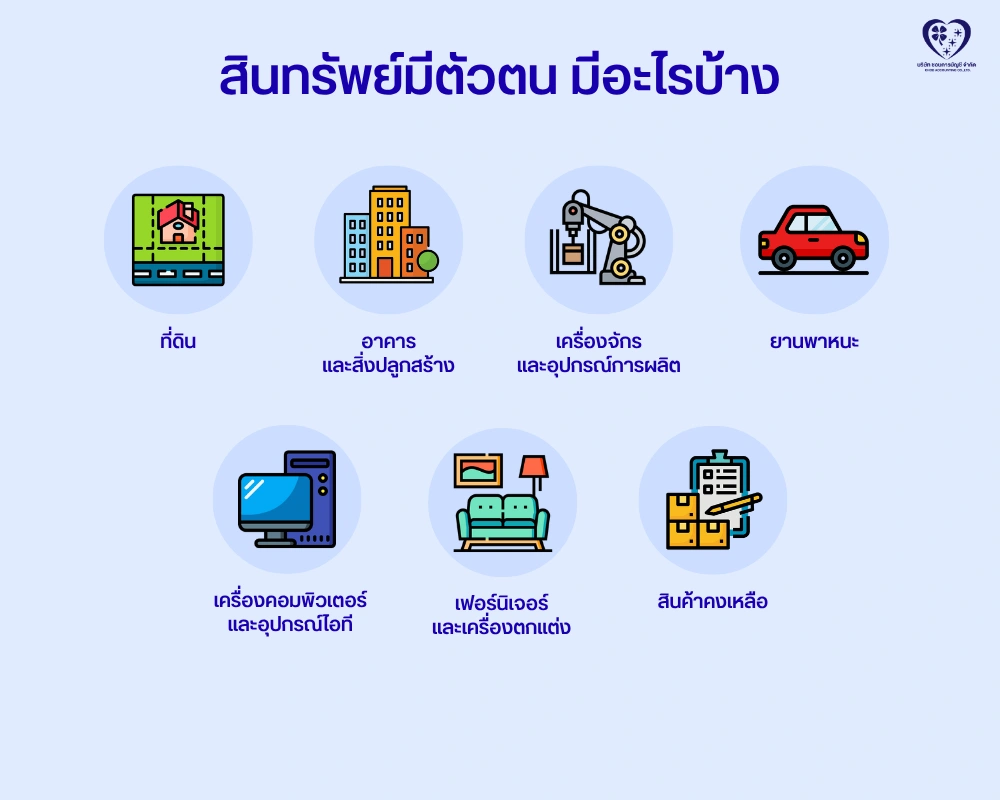
สินทรัพย์มีตัวตน มีอะไรบ้าง ?
เมื่อเข้าใจหลักแล้ว เรามาดูตัวอย่างที่พบได้จริงในธุรกิจกันค่ะ
- ที่ดิน : พื้นดินที่ใช้ตั้งอาคารหรือดำเนินกิจการ
- อาคารและสิ่งปลูกสร้าง : เช่น สำนักงาน โกดัง โรงงาน หรือร้านค้า
- เครื่องจักรและอุปกรณ์การผลิต : เช่น เครื่องมือหนักในโรงงาน สายพานการผลิต
- ยานพาหนะ : เช่น รถยนต์ รถบรรทุก หรือรถขนส่งสินค้าของกิจการ
- เครื่องคอมพิวเตอร์ และอุปกรณ์ไอที : เช่น โน้ตบุ๊ก คอมพิวเตอร์ เซิร์ฟเวอร์ หรืออุปกรณ์ที่กิจการนำมาใช้ในการดำเนินงาน
- เฟอร์นิเจอร์และเครื่องตกแต่ง : เช่น โต๊ะ เก้าอี้ ตู้เอกสาร ชั้นวางสินค้า
- สินค้าคงเหลือ : เช่น วัตถุดิบ และสินค้าสำเร็จรูปที่รอการขาย
สินทรัพย์มีตัวตน กับสินทรัพย์ไม่มีตัวตน ต่างกันอย่างไร ?
สินทรัพย์มีตัวตนและสินทรัพย์ไม่มีตัวตน แตกต่างกันหลัก ๆ ตรงที่ลักษณะการจับต้องได้และประเภทของมูลค่าทางธุรกิจ
ลองเปรียบเทียบจากธุรกิจเดียวกันจะเห็นภาพง่ายขึ้น
สมมติว่าบริษัทพัฒนาซอฟต์แวร์แห่งหนึ่ง มีสินทรัพย์ดังต่อไปนี้
- คอมพิวเตอร์สำหรับพนักงาน
- โต๊ะและเก้าอี้สำนักงาน
- รถยนต์บริษัท
- ซอฟต์แวร์หรือสิทธิการใช้งานบางประเภท
จะเห็นได้ว่าคอมพิวเตอร์ โต๊ะ เก้าอี้ และรถยนต์มีลักษณะทางกายภาพ แต่ซอฟต์แวร์หรือสิทธิบางอย่างไม่มีลักษณะทางกายภาพ แม้จะสามารถสร้างประโยชน์ให้กิจการได้เช่นเดียวกัน
| หัวข้อ | สินทรัพย์มีตัวตน | สินทรัพย์ไม่มีตัวตน |
|---|---|---|
| ลักษณะทางกายภาพ | มี | ไม่มี |
| การตรวจสอบ | เห็นหรือตรวจนับได้ | มักต้องดูสิทธิ สัญญา หรือเอกสาร |
| วิธีปฏิบัติทางบัญชี | ขึ้นอยู่กับประเภทสินทรัพย์ | พิจารณาตามหลักสินทรัพย์ไม่มีตัวตนที่เกี่ยวข้อง |
สินทรัพย์มีตัวตน ต้องคิดค่าเสื่อมราคาหรือไม่ ?
สินทรัพย์มีตัวตน ต้องคิดค่าเสื่อมราคา หากเป็นสินทรัพย์ถาวรที่มีอายุการใช้งานจำกัดและมีไว้เพื่อใช้งานในกิจการ แบ่งออกเป็นประเด็นดังนี้
1. ต้องคิดค่าเสื่อมราคา
เช่น อาคาร เครื่องจักร ยอดรถยนต์ หรืออุปกรณ์สำนักงาน เนื่องจากมูลค่าจะลดลงตามการใช้งาน ระยะเวลา หรือความเสื่อมสภาพ
2. ไม่ต้องคิดค่าเสื่อมราคา
- ที่ดิน : เพราะไม่มีอายุการใช้งานจำกัดและไม่เสื่อมสภาพตามการใช้งาน
- สินทรัพย์ที่ไม่ได้มีไว้ใช้งาน : เช่น สินค้าคงเหลือ (ซื้อมาเพื่อขายต่อ) จะไม่คิดค่าเสื่อมราคาแต่จะบันทึกเป็นต้นทุนขาย
- สินทรัพย์มีตัวตนที่ยังไม่พร้อมใช้งาน : หรือสินทรัพย์ระหว่างก่อสร้าง/ติดตั้ง
ทำไมเจ้าของธุรกิจต้องรู้ว่าสินทรัพย์มีตัวตนของตัวเองมีอะไรบ้าง ?
1. ทำให้เห็นโครงสร้างสินทรัพย์และฐานะทางการเงินชัดขึ้น : ทำให้เจ้าของธุรกิจเห็นว่ากิจการมีทรัพย์สินประเภทใดอยู่บ้าง และสินทรัพย์เหล่านั้นมีบทบาทต่อการดำเนินงานอย่างไร
2. เพิ่มโอกาสเข้าถึงแหล่งเงินทุน : สินทรัพย์มีตัวตนบางประเภท เช่น ที่ดิน อาคาร หรือเครื่องจักร อาจนำมาประกอบการพิจารณาหรือใช้เป็นหลักประกันในการขอสินเชื่อได้ ขึ้นอยู่กับเงื่อนไขของสถาบันการเงิน
3. บริหารจัดการต้นทุนและค่าเสื่อมราคาได้ดีขึ้น : การรู้ว่ากิจการมีสินทรัพย์อะไรบ้าง ช่วยให้ติดตามต้นทุน อายุการใช้งาน และค่าเสื่อมราคาของสินทรัพย์ที่เกี่ยวข้องได้อย่างเป็นระบบ
4. ป้องกันการสูญหายและช่วยควบคุมทรัพย์สิน : การจัดทำทะเบียนสินทรัพย์ช่วยให้ตรวจสอบตำแหน่งและการใช้งานของสินทรัพย์ ลดความเสี่ยงจากการสูญหาย หรือการเคลื่อนย้ายโดยไม่ได้รับอนุญาต
สรุป
สินทรัพย์มีตัวตน คือสินทรัพย์ที่มีลักษณะทางกายภาพ มองเห็นหรือจับต้องได้ เช่น ที่ดิน อาคาร เครื่องจักร รถยนต์ หรือสินค้าคงเหลือ แต่การพิจารณาไม่ได้จบแค่ว่าจับต้องได้หรือไม่ เพราะยังต้องดูด้วยว่ากิจการมีสิทธิหรือควบคุมสินทรัพย์นั้นได้หรือไม่ มีไว้เพื่ออะไร และสามารถสร้างประโยชน์ให้ธุรกิจได้อย่างไร โดยสิ่งสำคัญที่ควรจำคือ สินทรัพย์มีตัวตนไม่ได้หมายถึงสินทรัพย์ถาวรเสมอไป
หากธุรกิจมีการซื้อเครื่องจักร รถยนต์ คอมพิวเตอร์ อุปกรณ์ หรือทรัพย์สินหลายรายการ และไม่แน่ใจว่าควรบันทึกเป็นสินทรัพย์หรือค่าใช้จ่ายอย่างไร การมีผู้ทำบัญชีช่วยตรวจสอบตั้งแต่ต้นจะช่วยให้การจัดประเภทและบันทึกบัญชีเป็นระบบมากขึ้น ซึ่งชอบการบัญชี มีบริการรับทำบัญชีรายเดือนที่ช่วยดูแลตั้งแต่การตรวจเอกสาร การบันทึกรายการ ไปจนถึงการจัดทำข้อมูลบัญชีให้สอดคล้องกับการดำเนินงานของธุรกิจค่ะ
ติดต่อ Chob Accounting
โทร : 094-159-4561
Facebook : สำนักงานบัญชีคุณภาพ ชอบการบัญชี ออนไลน์
Line : @chobaccounting