ในการทำธุรกิจ เรามักมีค่าใช้จ่ายหลายอย่างที่เกิดจากการซื้อของมาใช้ในกิจการ ไม่ว่าจะเป็นคอมพิวเตอร์ เครื่องจักร รถยนต์ เฟอร์นิเจอร์ หรือโปรแกรมต่าง ๆ ซึ่งหลายครั้งเจ้าของธุรกิจอาจสงสัยว่า รายการเหล่านี้ควรบันทึกเป็นสินทรัพย์ทั้งหมดหรือไม่ หรือบางรายการควรรับรู้เป็นค่าใช้จ่ายตั้งแต่ตอนที่เกิดขึ้น
คำตอบไม่ได้ขึ้นอยู่กับแค่ราคาของสิ่งที่ซื้อ แต่ต้องพิจารณาทั้งลักษณะของรายการ ประโยชน์ที่กิจการจะได้รับ และหลักเกณฑ์ทางบัญชีที่เกี่ยวข้อง การทำความเข้าใจ เกณฑ์การรับรู้สินทรัพย์ จึงช่วยให้เจ้าของธุรกิจเห็นภาพได้ชัดขึ้นว่า รายการแบบไหนควรรับรู้เป็นสินทรัพย์ และมีเรื่องอะไรบ้างที่ควรตรวจสอบก่อนนำไปบันทึกบัญชี
การรับรู้สินทรัพย์ คืออะไร ?
การรับรู้สินทรัพย์ (Asset Recognition) คือ การนำรายการที่เข้าเงื่อนไขของสินทรัพย์มาบันทึก และแสดงเป็นสินทรัพย์ในงบการเงินด้วยจำนวนเงินที่เหมาะสม ไม่ใช่เพียงการที่ธุรกิจซื้อหรือครอบครองทรัพย์สินชิ้นหนึ่งเท่านั้น
กรอบแนวคิดสำหรับการรายงานทางการเงินอธิบายว่า การรับรู้รายการ คือกระบวนการนำรายการที่เป็นไปตามคำนิยามขององค์ประกอบในงบการเงิน เช่น สินทรัพย์ หนี้สิน รายได้ หรือค่าใช้จ่าย เข้ามาแสดงในงบการเงิน และจำนวนเงินที่รับรู้เป็นสินทรัพย์ในงบฐานะการเงินจะกลายเป็นมูลค่าตามบัญชีของสินทรัพย์นั้น
ตัวอย่างง่าย ๆ เช่น บริษัทซื้อเครื่องจักรราคา 500,000 บาท การจ่ายเงิน 500,000 บาทไม่ได้หมายความว่า 500,000 บาททั้งหมดจะต้องกลายเป็นค่าใช้จ่ายของเดือนที่ซื้อ หากเครื่องจักรเข้าเกณฑ์การรับรู้สินทรัพย์ กิจการอาจบันทึกเครื่องจักรเป็นสินทรัพย์ก่อน แล้วจึงทยอยรับรู้ต้นทุนผ่านค่าเสื่อมราคาตามระยะเวลาที่เกี่ยวข้อง
ดังนั้นการซื้อของกับการรับรู้สินทรัพย์จึงไม่ใช่เรื่องเดียวกันเสมอไป
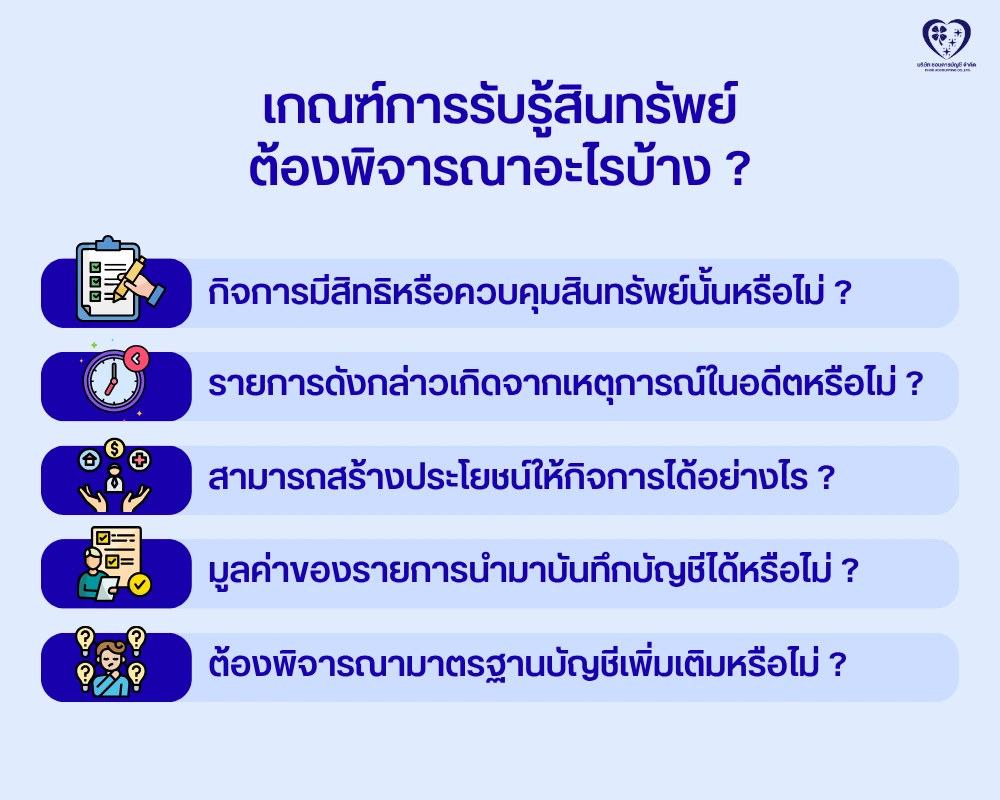
เกณฑ์การรับรู้สินทรัพย์ ต้องพิจารณาอะไรบ้าง ?
ก่อนจะรับรู้สินทรัพย์ ควรเริ่มจากตรวจสอบก่อนว่ารายการนั้นเป็นไปตามคำนิยามของสินทรัพย์หรือไม่ จากนั้นจึงพิจารณาว่าการรับรู้รายการจะให้ข้อมูลที่เกี่ยวข้องกับการตัดสินใจและเป็นตัวแทนอันเที่ยงธรรม รวมถึงต้องตรวจสอบข้อกำหนดของมาตรฐานที่ใช้กับสินทรัพย์ประเภทนั้นโดยเฉพาะ
สำหรับเจ้าของธุรกิจ สามารถใช้คำถามต่อไปนี้ช่วยพิจารณาเบื้องต้นได้
1. กิจการมีสิทธิหรือควบคุมทรัพยากรนั้นหรือไม่ ?
สิ่งแรกที่ควรพิจารณาคือ กิจการสามารถควบคุมสิทธิหรือประโยชน์ที่เกิดจากทรัพยากรนั้นได้หรือไม่ เพราะการมีเอกสารซื้อขายหรือการจ่ายเงินเพียงอย่างเดียวอาจยังไม่เพียงพอสำหรับการสรุปทางบัญชีในทุกกรณี
ตัวอย่างเช่น บริษัทซื้อคอมพิวเตอร์มาใช้ในสำนักงาน บริษัทมีสิทธิใช้งานคอมพิวเตอร์เครื่องดังกล่าว และสามารถจำกัดไม่ให้บุคคลอื่นนำไปใช้ประโยชน์ได้ จึงมีลักษณะของการควบคุมทรัพยากร
ในทางกลับกัน หากบริษัทจ่ายค่าบริการระบบออนไลน์รายเดือน บริษัทอาจมีเพียงสิทธิในการใช้บริการ ตามระยะเวลาของสัญญา ไม่ได้หมายความว่าบริษัทควบคุมตัวโปรแกรมหรือระบบนั้น ในลักษณะเดียวกับการเป็นเจ้าของสินทรัพย์ไม่มีตัวตน
นี่เป็นเหตุผลว่าทำไม Software ที่ซื้อสิทธิขาด กับ Software แบบ Subscription จึงไม่ควรถูกสรุปทางบัญชีจากคำว่า “โปรแกรม” เพียงอย่างเดียว
2. รายการดังกล่าวเกิดจากเหตุการณ์ในอดีตหรือไม่ ?
สินทรัพย์ต้องเกี่ยวข้องกับสิทธิหรือทรัพยากรที่เกิดขึ้นจากเหตุการณ์ที่เกิดขึ้นแล้ว ไม่ใช่เพียงแผนงาน หรือความตั้งใจที่จะซื้อในอนาคต
ตัวอย่างเช่น บริษัทอนุมัติงบประมาณ 1 ล้านบาทเพื่อซื้อเครื่องจักรในปีหน้า การอนุมัติงบดังกล่าวไม่ได้ทำให้เกิดเครื่องจักรเป็นสินทรัพย์ของกิจการทันที เพราะบริษัทยังไม่ได้รับสิทธิ หรือควบคุมทรัพยากรจากเหตุการณ์นั้น
แต่เมื่อเกิดธุรกรรม และเงื่อนไขที่ทำให้กิจการได้รับสิทธิหรือการควบคุมแล้ว จึงเข้าสู่ขั้นตอนพิจารณาว่าจะรับรู้สินทรัพย์อย่างไรต่อไป
3. สินทรัพย์สามารถสร้างประโยชน์ให้กิจการได้อย่างไร ?
ทรัพยากรที่กิจการควบคุมควรมีศักยภาพในการสร้างประโยชน์เชิงเศรษฐกิจ ซึ่งไม่ได้หมายความว่าต้องสร้างรายได้โดยตรงเสมอไป ประโยชน์อาจเกิดได้หลายรูปแบบ เช่น
- ใช้ผลิตสินค้าหรือให้บริการ
- ช่วยลดต้นทุนการดำเนินงาน
- เพิ่มกำลังการผลิต
- ใช้บริหารงานภายใน
- ให้ผู้อื่นเช่า
- สามารถขายหรือแลกเปลี่ยนได้
- ช่วยให้กิจการสามารถใช้สินทรัพย์อื่นสร้างรายได้ต่อไป
ดังนั้น เวลาพิจารณาว่ารับรู้สินทรัพย์ได้หรือไม่ อย่าถามเพียงว่าของชิ้นนี้ทำเงินหรือเปล่า แต่ควรถามว่าสิทธิหรือทรัพยากรนี้สร้างประโยชน์ทางเศรษฐกิจให้ธุรกิจในรูปแบบใด
4. มูลค่าของรายการสามารถนำมาบันทึกบัญชีได้หรือไม่ ?
เมื่อรายการมีลักษณะเป็นสินทรัพย์แล้ว อีกประเด็นหนึ่งคือ กิจการจะนำมูลค่าใดมาใช้ในการบันทึกบัญชี
วิธีวัดมูลค่าไม่ได้เหมือนกันสำหรับสินทรัพย์ทุกประเภท จึงต้องดูมาตรฐานที่เกี่ยวข้อง ตัวอย่างเช่น สำหรับที่ดิน อาคารและอุปกรณ์ TAS 16 กำหนดว่ารายการที่จะรับรู้เป็นสินทรัพย์ต้องสามารถวัดมูลค่าต้นทุนได้อย่างน่าเชื่อถือ และเมื่อเข้าเกณฑ์แล้วให้วัดมูลค่าเมื่อรับรู้รายการด้วยราคาทุนของสินทรัพย์
จุดที่เจ้าของธุรกิจควรระวังคือ อย่านำราคาที่จ่ายทั้งหมดมาเป็นราคาทุนโดยอัตโนมัติ เพราะบางค่าใช้จ่ายสามารถรวมเป็นต้นทุนสินทรัพย์ได้ ขณะที่บางรายการต้องบันทึกเป็นค่าใช้จ่ายในงวดนั้น
5. ต้องพิจารณามาตรฐานบัญชีเฉพาะประเภทเพิ่มเติมหรือไม่ ?
แม้จะเรียกรวมกันว่าสินทรัพย์ แต่สินทรัพย์แต่ละประเภทอาจใช้หลักเกณฑ์การรับรู้และการวัดมูลค่าที่แตกต่างกัน ตัวอย่างเช่น
- ที่ดิน อาคารและอุปกรณ์ ใช้ TAS 16
- สินทรัพย์ไม่มีตัวตน ใช้ TAS 38
- สินค้าคงเหลือ ใช้ TAS 2
- สินทรัพย์ทางการเงิน ใช้ TFRS 9
- อสังหาริมทรัพย์เพื่อการลงทุน ใช้ TAS 40
แม้สินทรัพย์หลายประเภท เช่น ที่ดิน อาคาร เครื่องจักร หรือสินทรัพย์ไม่มีตัวตน จะถูกจัดอยู่ในกลุ่มสินทรัพย์ไม่หมุนเวียน แต่หลักเกณฑ์ในการรับรู้และการวัดมูลค่าอาจแตกต่างกันตามลักษณะของสินทรัพย์และมาตรฐานบัญชีที่เกี่ยวข้อง ดังนั้น ก่อนบันทึกรายการควรพิจารณาให้ชัดเจนว่าสินทรัพย์นั้นอยู่ในประเภทใด
สำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะหรือ NPAEs ต้องพิจารณาหลักเกณฑ์ภายใต้ TFRS for NPAEs ที่กิจการใช้อยู่ด้วย โดยฉบับปรับปรุง 2565 มีผลสำหรับรอบระยะเวลาบัญชีที่เริ่มตั้งแต่วันที่ 1 มกราคม 2566 เป็นต้นไป และยังเป็นมาตรฐานที่สภาวิชาชีพบัญชีเผยแพร่ใช้อยู่ ณ ปี 2569
ดังนั้นคำถามว่ารายการนี้รับรู้เป็นสินทรัพย์ได้ไหม ? บางครั้งยังตอบไม่ได้จนกว่าจะรู้ก่อนว่าเป็นสินทรัพย์ประเภทใด และกิจการใช้กรอบมาตรฐานใด
ตัวอย่างการรับรู้สินทรัพย์ในธุรกิจ
เพื่อให้เห็นภาพมากขึ้น ลองพิจารณารายการตัวอย่างที่พบบ่อย
| รายการ | แนวทางพิจารณาเบื้องต้น |
|---|---|
| คอมพิวเตอร์สำนักงาน | หากกิจการควบคุม ใช้งานในธุรกิจ และเข้าเกณฑ์ตามนโยบายบัญชี อาจรับรู้เป็นที่ดิน อาคารและอุปกรณ์ |
| เครื่องจักรผลิตสินค้า | โดยทั่วไปพิจารณาเป็นที่ดิน อาคารและอุปกรณ์ หากเข้าเกณฑ์การรับรู้ |
| รถยนต์ของกิจการ | พิจารณาสิทธิ/การควบคุม วัตถุประสงค์ใช้งาน และมาตรฐานที่เกี่ยวข้อง |
| โปรแกรมคอมพิวเตอร์ | อาจเป็นสินทรัพย์ไม่มีตัวตน หากเข้าเงื่อนไข แต่ต้องดูรูปแบบสิทธิและสัญญา |
| ค่าสมาชิก Software รายเดือน | ไม่ควรสรุปว่าเป็นสินทรัพย์ไม่มีตัวตนโดยอัตโนมัติ ต้องดูว่ากิจการได้สิทธิหรือเพียงรับบริการ |
| ค่าซ่อมบำรุงทั่วไป | โดยทั่วไปเป็นค่าใช้จ่ายเมื่อเกิดขึ้น |
| ปรับปรุงสำนักงาน | ต้องดูว่ารายจ่ายนั้นก่อให้เกิดหรือเพิ่มประโยชน์ของสินทรัพย์อย่างไร และสิทธิในสถานที่เป็นแบบใด |
ตัวอย่างที่ 1: ซื้อคอมพิวเตอร์
บริษัทซื้อคอมพิวเตอร์ราคา 45,000 บาทเพื่อให้ทีมบัญชีใช้งาน หากบริษัทควบคุมอุปกรณ์ดังกล่าว ใช้เพื่อดำเนินธุรกิจ และรายการเข้าเงื่อนไขตามมาตรฐานและนโยบายบัญชี บริษัทอาจบันทึกเป็นสินทรัพย์และคิดค่าเสื่อมราคาตามอายุการใช้ประโยชน์
ตัวอย่างที่ 2: ซื้อเครื่องจักรพร้อมค่าติดตั้ง
สมมติซื้อเครื่องจักร 800,000 บาท และมีค่าขนส่งกับติดตั้งที่จำเป็นอีก 50,000 บาท ค่าใช้จ่ายที่เกี่ยวข้องโดยตรงกับการทำให้เครื่องจักรอยู่ในสถานที่และสภาพพร้อมใช้งานอาจรวมเป็นราคาทุนของเครื่องจักรได้
ตัวอย่างที่ 3: ซื้อ Software
โปรแกรมคอมพิวเตอร์สามารถเป็นตัวอย่างหนึ่งของสินทรัพย์ไม่มีตัวตนภายใต้ TFRS for NPAEs แต่ไม่ได้หมายความว่า Software ทุกชนิดจะต้องรับรู้เป็นสินทรัพย์ เพราะต้องพิจารณาทั้งสิทธิ การควบคุม เงื่อนไขของสัญญา และเกณฑ์การรับรู้ที่เกี่ยวข้อง
โดยเฉพาะปัจจุบันที่ธุรกิจใช้ระบบแบบ Cloud หรือ Subscription มากขึ้น ควรแยกให้ออกก่อนว่าบริษัท “ได้สินทรัพย์” หรือ “ได้รับบริการ”
สินทรัพย์ต้องมีมูลค่าเท่าไหร่ถึงจะต้องรับรู้เป็นสินทรัพย์ ?
มาตรฐานการบัญชีไม่ได้กำหนดตัวเลขมูลค่าขั้นต่ำตายตัวว่าต้องกี่บาท แต่ละบริษัทสามารถกำหนดนโยบายเองได้ตามความเหมาะสมหรือที่เรียกว่าเกณฑ์ที่มีสาระสำคัญ
คุณแป้ง – สีตลา ดีโพธิ์รัมย์ เจ้าหน้าที่ตรวจสอบคุณภาพบัญชี ชอบการบัญชี ได้แชร์จากประสบการณ์ในการตรวจสอบงานบัญชีของธุรกิจว่า
“เคสที่เจอบ่อยคือเจ้าของธุรกิจจะถามก่อนเลยว่า ของราคาเท่านี้ต้องลงเป็นสินทรัพย์ไหม แต่จริง ๆ ราคาอย่างเดียวตอบไม่ได้ค่ะ เราต้องย้อนกลับมาดูว่าของชิ้นนั้นซื้อมาเพื่ออะไร กิจการได้สิทธิหรือควบคุมอะไรจากมัน ใช้งานได้นานแค่ไหน และรายการนั้นเข้าเงื่อนไขของสินทรัพย์ประเภทไหน เพราะถ้าจัดประเภทผิดตั้งแต่ต้น ผลที่ตามมาก็อาจต่อเนื่องไปถึงค่าเสื่อมราคาและตัวเลขในงบการเงินได้”
โดยทั่วไปกิจการมักจะกำหนดแนวทางไว้ดังนี้
- ต่ำกว่าเกณฑ์ที่กำหนด (เช่น 5,000 บาท) : หากมีมูลค่าเล็กน้อย แม้จะใช้งานได้นานเกิน 1 ปี กิจการนิยมบันทึกเป็นค่าใช้จ่ายทันทีในงวดนั้น เพื่อความสะดวก และลดความซับซ้อนทางบัญชี
- มากกว่าเกณฑ์ที่กำหนด (เช่น 5,000 บาทขึ้นไป) : และมีอายุการใช้งานนานกว่า 1 ปี จึงจะบันทึกเป็นสินทรัพย์ถาวร แล้วนำมาทยอยคิดค่าเสื่อมราคา
- เกณฑ์มาตรฐานการรายงานทางการเงิน (TFRS) : ราคาทุนของสินทรัพย์ต้องสามารถวัดมูลค่าได้อย่างน่าเชื่อถือ และกิจการคาดว่าจะได้รับประโยชน์เชิงเศรษฐกิจในอนาคต
รับรู้สินทรัพย์แล้ว ต้องคิดค่าเสื่อมราคาทันทีหรือไม่ ?
ไม่จำเป็นต้องเริ่มคิดค่าเสื่อมราคาในวันที่จ่ายเงิน หรือวันที่ได้รับใบกำกับสินค้า แต่สำหรับที่ดิน อาคารและอุปกรณ์ ค่าเสื่อมราคาจะเริ่มเมื่อสินทรัพย์อยู่ในสถานที่และสภาพที่พร้อมใช้งานตามความประสงค์ของฝ่ายบริหาร
ตัวอย่างเช่น บริษัทซื้อเครื่องจักรวันที่ 1 มิถุนายน แต่เครื่องจักรต้องติดตั้งและทดสอบจนพร้อมใช้งานวันที่ 20 มิถุนายน จุดเริ่มต้นที่ต้องพิจารณาสำหรับค่าเสื่อมราคาคือช่วงที่เครื่องจักรพร้อมใช้งาน ไม่ใช่แค่วันที่โอนเงินให้ผู้ขาย
อีกกรณีหนึ่งคือเครื่องจักรติดตั้งเรียบร้อย และพร้อมใช้งานแล้ว แต่บริษัทตัดสินใจว่าจะเริ่มผลิตจริงเดือนหน้า การที่ยังไม่ได้เดินเครื่องเต็มกำลังไม่ได้หมายความว่าจะเลื่อนการคิดค่าเสื่อมราคาออกไปได้โดยอัตโนมัติ เพราะมาตรฐานพิจารณาสภาพที่พร้อมใช้งานเป็นสำคัญ
สรุป
การรับรู้สินทรัพย์ ไม่ได้พิจารณาจากราคาของสิ่งที่ซื้อเพียงอย่างเดียว แต่ต้องเริ่มจากทำความเข้าใจว่ากิจการมีทรัพยากรเชิงเศรษฐกิจหรือสิทธิที่ควบคุมอยู่จริงหรือไม่ สิทธินั้นเกิดจากเหตุการณ์ที่เกิดขึ้นแล้วหรือยัง มีศักยภาพสร้างประโยชน์ให้กิจการอย่างไร และต้องใช้หลักเกณฑ์ของมาตรฐานบัญชีฉบับใด
โดยเฉพาะธุรกิจที่มีการซื้ออุปกรณ์ เครื่องจักร รถ โปรแกรม หรือมีการปรับปรุงทรัพย์สินอยู่เป็นประจำ การกำหนดนโยบายบัญชีและจัดเก็บข้อมูลสินทรัพย์ให้เป็นระบบตั้งแต่ต้น จะช่วยให้การจัดทำบัญชี ค่าเสื่อมราคา และงบการเงินในภายหลังมีความต่อเนื่องและตรวจสอบได้ง่ายขึ้น
หากธุรกิจของคุณมีการซื้อทรัพย์สินหลายประเภท และยังไม่แน่ใจว่ารายการใดควรรับรู้เป็นสินทรัพย์ รายการใดควรเป็นค่าใช้จ่าย หรือต้นทุนส่วนไหนควรรวมเป็นมูลค่าของสินทรัพย์ การมีระบบบัญชีที่ชัดเจนตั้งแต่ต้นจะช่วยให้การบันทึกรายการต่าง ๆ เป็นไปอย่างถูกต้อง และลดปัญหาเมื่อถึงช่วงปิดบัญชีหรือจัดทำงบการเงิน
สำหรับธุรกิจที่ต้องการให้มีผู้ช่วยดูแลเรื่องเหล่านี้อย่างต่อเนื่อง สามารถดูรายละเอียดบริการรับทำบัญชีรายเดือน ของชอบการบัญชีได้ โดยเราช่วยดูแลตั้งแต่การบันทึกรายการ ตรวจสอบเอกสารทางบัญชี ไปจนถึงการจัดทำข้อมูลให้เป็นระบบ เพื่อให้เจ้าของธุรกิจติดตามสถานะทางการเงินของกิจการได้ง่ายขึ้นค่ะ