เวลาพูดถึงสินทรัพย์ของบริษัท หลายคนอาจนึกถึงเงินสด รถยนต์ เครื่องจักร อาคาร หรือคอมพิวเตอร์ เพราะเป็นสิ่งที่มองเห็นและจับต้องได้ แต่ในความเป็นจริง ธุรกิจยังอาจมีสินทรัพย์อีกกลุ่มหนึ่งที่มองไม่เห็นเป็นชิ้นเป็นอัน แต่สามารถสร้างประโยชน์ให้กิจการได้ในระยะยาว เช่น โปรแกรมคอมพิวเตอร์ ลิขสิทธิ์ สิทธิบัตร หรือสิทธิในการใช้งานบางประเภท
สินทรัพย์เหล่านี้เรียกว่าสินทรัพย์ไม่มีตัวตน ซึ่งแม้จะไม่มีรูปร่างทางกายภาพ แต่ก็สามารถมีมูลค่า และส่งผลต่องบการเงินของธุรกิจได้
สินทรัพย์ไม่มีตัวตน คืออะไร ?
ตามมาตรฐานการรายงานทางการเงิน (TFRS) สินทรัพย์ไม่มีตัวตน (Intangible Assets) คือ สินทรัพย์ที่ไม่เป็นตัวเงิน ไม่มีลักษณะทางกายภาพ หรือรูปร่างที่มองเห็นและสัมผัสได้ แต่สามารถระบุตัวตน และมีมูลค่าทางเศรษฐกิจ ซึ่งกิจการถือครองไว้เพื่อใช้ประโยชน์ในการผลิต การให้บริการ หรือการบริหารงาน และสามารถสร้างรายได้หรือประโยชน์เชิงเศรษฐกิจในอนาคต
สินทรัพย์ไม่มีตัวตน ถือเป็นสินทรัพย์ไม่หมุนเวียนในงบฐานะการเงินของกิจการ
สินทรัพย์ไม่มีตัวตน มีลักษณะอย่างไร ?
1. ไม่มีตัวตนทางกายภาพ : ไม่สามารถจับต้อง หรือมองเห็นเป็นรูปร่างได้เหมือนที่ดิน อาคาร หรือเครื่องจักร
2. สามารถระบุได้ : ต้องแยกแยะออกจากกิจการได้ เช่น สามารถนำไปขาย โอน ให้สิทธิ ให้เช่า หรือแลกเปลี่ยนได้ หรือเกิดจากสิทธิตามกฎหมายและสัญญา
3. อยู่ภายใต้การควบคุมของกิจการ : กิจการมีสิทธิในการรับประโยชน์เชิงเศรษฐกิจจากสินทรัพย์นั้น และสามารถกันบุคคลอื่นไม่ให้เข้ามาใช้ประโยชน์ได้
4. ให้ประโยชน์ในอนาคต : ช่วยเพิ่มรายได้ หรือลดต้นทุนให้แก่ธุรกิจในระยะยาวเกินกว่า 1 ปี
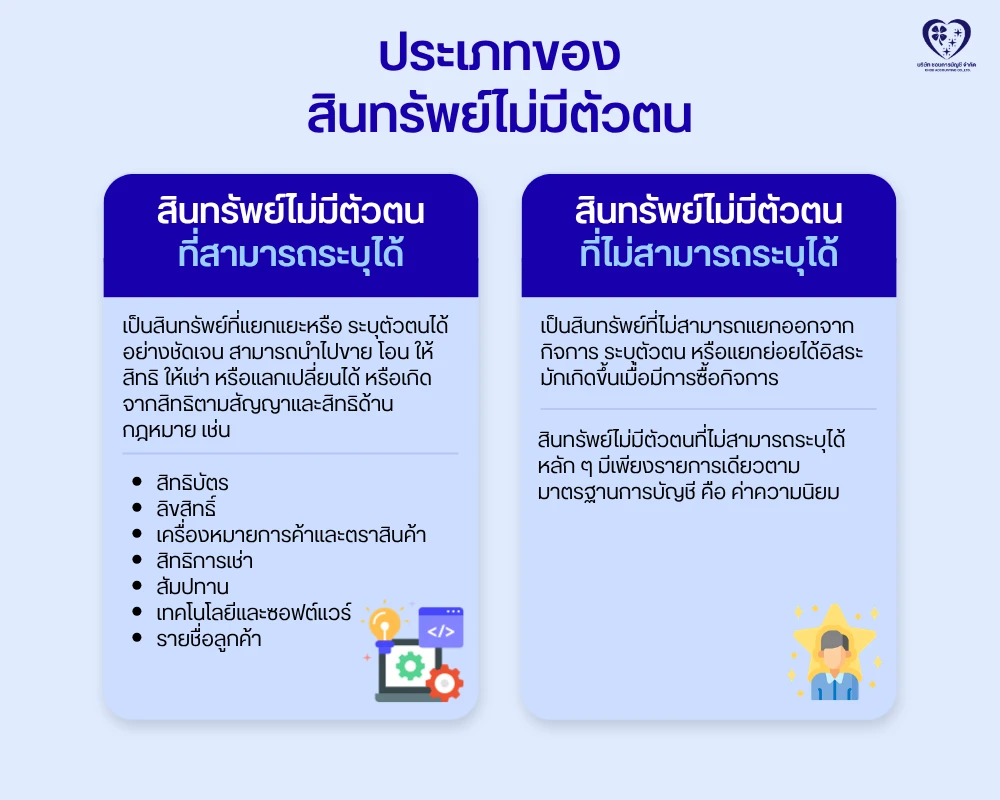
ประเภทของสินทรัพย์ไม่มีตัวตน
1. สินทรัพย์ไม่มีตัวตนที่สามารถระบุได้
สินทรัพย์ไม่มีตัวตนที่สามารถระบุได้ เป็นสินทรัพย์ที่แยกแยะหรือ ระบุตัวตนได้อย่างชัดเจน สามารถนำไปขาย โอน ให้สิทธิ ให้เช่า หรือแลกเปลี่ยนได้ หรือเกิดจากสิทธิตามสัญญาและสิทธิด้านกฎหมาย เช่น
1. สิทธิบัตร : สิทธิทางกฎหมายที่คุ้มครองการประดิษฐ์คิดค้น หรือการออกแบบผลิตภัณฑ์
2. ลิขสิทธิ์ : สิทธิแต่เพียงผู้เดียวในการทำงานด้านวรรณกรรม ศิลปะ หรือดนตรี
3. เครื่องหมายการค้าและตราสินค้า : สัญลักษณ์ หรือชื่อที่ใช้แยกแยะสินค้าหรือบริการออกจากคู่แข่ง
4. สิทธิการเช่า : สิทธิในการใช้ประโยชน์จากอสังหาริมทรัพย์ตามสัญญาเช่า
5. สัมปทาน : สิทธิที่ได้รับจากรัฐหรือ บริษัทแม่ในการดำเนินธุรกิจเฉพาะอย่าง
6. เทคโนโลยีและซอฟต์แวร์ : โปรแกรมคอมพิวเตอร์ สูตรการผลิต หรือความรู้ความชำนาญ
7. รายชื่อลูกค้า : ข้อมูลหรือฐานข้อมูลลูกค้าที่ได้มาและมีมูลค่าทางเศรษฐกิจ
2. สินทรัพย์ไม่มีตัวตนที่ไม่สามารถระบุได้
สินทรัพย์ไม่มีตัวตนที่ไม่สามารถระบุได้ เป็นสินทรัพย์ที่ไม่สามารถแยกออกจากกิจการ ระบุตัวตน หรือแยกย่อยได้อิสระ มักเกิดขึ้นเมื่อมีการซื้อกิจการ
สินทรัพย์ไม่มีตัวตนที่ไม่สามารถระบุได้หลัก ๆ มีเพียงรายการเดียวตามมาตรฐานการบัญชี คือ ค่าความนิยม
ค่าความนิยม คือ มูลค่าส่วนเกินที่เกิดขึ้นเมื่อราคาซื้อกิจการสูงกว่ามูลค่ายุติธรรมของสินทรัพย์สุทธิที่สามารถระบุได้ของกิจการนั้น ซึ่งสะท้อนถึงชื่อเสียง ความน่าเชื่อถือ หรือฐานลูกค้าที่ดี
ความสำคัญของสินทรัพย์ไม่มีตัวตน
1. สร้างความแตกต่าง : ช่วยให้ผู้บริโภคจดจำ และแยกแยะสินค้า หรือบริการออกจากคู่แข่งได้ผ่านเครื่องหมายการค้า
2. ปกป้องนวัตกรรม : สิทธิบัตร และลิขสิทธิ์ช่วยคุ้มครองความคิดสร้างสรรค์ เทคโนโลยี หรือสูตรการผลิตไม่ให้ถูกลอกเลียนแบบ
3. เพิ่มมูลค่ากิจการ : เพิ่มมูลค่าโดยรวม และเสริมความแข็งแกร่งให้แก่ฐานะทางการเงินในระยะยาว
4. สร้างความสัมพันธ์กับลูกค้า : สร้างความภักดี และกระตุ้นให้เกิดการซื้อซ้ำผ่านชื่อเสียง และความน่าเชื่อถือของแบรนด์
หลักเกณฑ์การรับรู้สินทรัพย์ไม่มีตัวตน
กิจการจะรับรู้รายการเป็นสินทรัพย์ไม่มีตัวตนตามมาตรฐานการบัญชี ก็ต่อเมื่อเป็นไปตามคำนิยามและเข้าเกณฑ์การรับรู้รายการทั้ง ดังนี้
1. ความสามารถในการระบุตัวตน : สินทรัพย์นั้นต้องสามารถแยกแยะได้ชัดเจน ไม่มีลักษณะทางกายภาพ และสามารถแยกออกจากกิจการได้ เช่น นำไปขาย โอน สิทธิ์ให้เช่า หรือแลกเปลี่ยน หรือเกิดจากสิทธิตามสัญญาหรือสิทธิด้านกฎหมาย
2. ประโยชน์เชิงเศรษฐกิจในอนาคต : มีความเป็นไปได้ที่กิจการจะได้รับประโยชน์เชิงเศรษฐกิจในอนาคตอันเกิดจากสินทรัพย์นั้น
3. ความน่าเชื่อถือของต้นทุน : ต้นทุนของสินทรัพย์นั้นสามารถวัดมูลค่าได้อย่างน่าเชื่อถือ
คุณแป้ง-สีตลา ดีโพธิ์รัมย์ เจ้าหน้าที่ตรวจสอบคุณภาพบัญชี ของ Chob Accounting ได้แชร์ประสบการณ์เกี่ยวกับการตรวจสอบคุณภาพบัญชีว่า “ก่อนจะดูว่าสินทรัพย์ไม่มีตัวตนควรบันทึกมูลค่าเท่าไร เราต้องตอบให้ได้ก่อนว่า บริษัทได้รับและควบคุม ‘สิทธิอะไร’ อยู่จริง ๆ เพราะการจ่ายเงินซื้อซอฟต์แวร์ หรือระบบ ไม่ได้หมายความว่าบริษัทจะเป็นเจ้าของสินทรัพย์นั้นในลักษณะเดียวกันทุกกรณี”
เมื่อรับรู้สินทรัพย์แล้ว ต้องวัดมูลค่าด้วยราคาทุน และทยอยบันทึกเป็นค่าใช้จ่ายผ่านการตัดจำหน่ายตลอดอายุการใช้งาน
การวัดมูลค่าสินทรัพย์ไม่มีตัวตนด้วยราคาทุน
ตามมาตรฐานการบัญชี ฉบับที่ 38 (TAS 38) กิจการต้องวัดมูลค่าเริ่มแรกของสินทรัพย์ไม่มีตัวตนด้วย ราคาทุน ซึ่งรวมถึงราคาซื้อ และต้นทุนทางตรงทั้งหมดที่จำเป็นในการจัดเตรียมสินทรัพย์ให้พร้อมใช้งาน แบ่งออกเป็น 2 วิธี คือ
1. การวัดมูลค่าเมื่อเริ่มแรก
ราคาทุนของสินทรัพย์ไม่มีตัวตนจะขึ้นอยู่กับวิธีการได้มา ดังนี้
- กรณีซื้อแยกต่างหาก : ประกอบด้วยราคาซื้อสุทธิจากส่วนลดทางการค้า ภาษีนำเข้า และภาษีที่ไม่สามารถขอคืนได้ รวมทั้งค่าใช้จ่ายทางตรง เช่น ค่าธรรมเนียมทางกฎหมาย หรือค่าจดทะเบียน
- กรณีพัฒนาขึ้นภายในกิจการ : บันทึกเป็นต้นทุนเฉพาะรายจ่ายในขั้นตอนการพัฒนาที่ตรงตามเกณฑ์ทางเทคนิคและความเป็นไปได้ที่จะได้รับประโยชน์เชิงเศรษฐกิจแล้วเท่านั้น ส่วนรายจ่ายในขั้นตอนการวิจัยให้ถือเป็นค่าใช้จ่ายทันที
2. การวัดมูลค่าภายหลังการรับรู้รายการ
กิจการส่วนใหญ่เลือกใช้วิธีราคาทุนในการแสดงมูลค่าต่อเนื่อง โดยการนำราคาทุนหักด้วย ค่าตัดจำหน่ายสะสม และผลขาดทุนจากการด้อยค่าสะสม
การตัดจำหน่ายสินทรัพย์ไม่มีตัวตน
การตัดจำหน่ายสินทรัพย์ไม่มีตัวตน คือการปันส่วนจำนวนที่คิดค่าตัดจำหน่ายอย่างมีระบบตลอดอายุการใช้งาน โดยมีหลักเกณฑ์ตามมาตรฐานการบัญชี ฉบับที่ 38 (TAS 38) ดังนี้
- สิทธิ์เฉพาะอายุจำกัด : กิจการต้องคิดค่าตัดจำหน่ายเฉพาะสินทรัพย์ไม่มีตัวตนที่มี อายุการใช้งานจำกัดเท่านั้น
- อายุไม่จำกัด : สินทรัพย์ที่มีอายุการใช้งานไม่จำกัด เช่น เครื่องหมายการค้าที่มีการต่ออายุได้ตลอด ห้ามคิดค่าตัดจำหน่าย แต่ต้องทดสอบการด้อยค่าทุกปี
- มูลค่าคงเหลือ : โดยทั่วไปกำหนดให้มูลค่าคงเหลือ เท่ากับ ศูนย์ ยกเว้นมีข้อตกลงจากบุคคลภายนอกว่าจะซื้อต่อ หรือมีตลาดซื้อขายรองรับตอนสิ้นสุดอายุ
ตัวอย่างเช่น บริษัท ชอบการบัญชี จำกัด ซื้อสิทธิบัตรราคา 100,000 บาท อายุการใช้งาน 5 ปี ไม่มีมูลค่าคงเหลือ เท่ากับว่าค่าตัดจำหน่ายจะอยู่ที่ปีละ 20,000 บาท
จากนั้น ให้บันทึกบัญชีตามหลักการเดบิต-เครดิต ดังนี้
- Dr. ค่าตัดจำหน่าย-สิทธิบัตร 20,000 บาท
- Cr. ค่าตัดจำหน่ายสะสม-สิทธิบัตร 20,000 บาท
คำถามที่พบบ่อยเกี่ยวกับสินทรัพย์ไม่มีตัวตน
สินทรัพย์ไม่มีตัวตน เป็นสินทรัพย์หมุนเวียนหรือไม่ ?
โดยทั่วไป สินทรัพย์ไม่มีตัวตนที่ธุรกิจถือไว้เพื่อใช้ประโยชน์ในระยะยาวจะอยู่ในกลุ่มสินทรัพย์ไม่หมุนเวียน เช่น Software ที่ใช้หลายปี ลิขสิทธิ์ หรือสิทธิบัตร
เว็บไซต์ถือเป็นสินทรัพย์ไม่มีตัวตนหรือไม่ ?
เว็บไซต์อาจเข้าเกณฑ์เป็นสินทรัพย์ไม่มีตัวตนได้ในบางกรณี แต่ค่าใช้จ่ายในการสร้างเว็บไซต์ทุกประเภทไม่ได้บันทึกเป็นสินทรัพย์ได้ทั้งหมด
สินทรัพย์ไม่มีตัวตนคิดค่าเสื่อมราคาหรือไม่ ?
โดยทั่วไปจะไม่เรียกว่าค่าเสื่อมราคา แต่ใช้คำว่าค่าตัดจำหน่าย สำหรับสินทรัพย์ไม่มีตัวตนที่มีอายุการใช้ประโยชน์ทราบได้แน่นอน
แนวคิดมีลักษณะคล้ายกัน คือ ทยอยรับรู้ต้นทุนของสินทรัพย์ตามช่วงเวลาที่กิจการได้รับประโยชน์ แต่ศัพท์ทางบัญชีที่ใช้กับสินทรัพย์ไม่มีตัวตนคือ ค่าตัดจำหน่าย
สรุป
สินทรัพย์ไม่มีตัวตน คือ สินทรัพย์ที่ไม่มีลักษณะทางกายภาพ แต่สามารถระบุได้ อยู่ภายใต้การควบคุมของกิจการ และสามารถสร้างประโยชน์ทางเศรษฐกิจให้ธุรกิจในอนาคตได้ แต่สิ่งสำคัญที่เจ้าของธุรกิจควรจำไว้คือ ไม่ใช่สิ่งที่จับต้องไม่ได้ทุกอย่างจะสามารถบันทึกเป็นสินทรัพย์ไม่มีตัวตนได้
ก่อนบันทึกรายการ ควรพิจารณาอย่างน้อยว่า
- รายการหรือสิทธินั้นสามารถระบุได้หรือไม่
- ธุรกิจมีสิทธิหรือสามารถควบคุมประโยชน์จากรายการนั้นหรือไม่
- คาดว่าจะสร้างประโยชน์ทางเศรษฐกิจในอนาคตหรือไม่
- สามารถวัดต้นทุนได้อย่างน่าเชื่อถือหรือไม่
- มีระยะเวลาของสิทธิหรืออายุการใช้ประโยชน์เท่าใด
หากยังไม่แน่ใจว่ารายจ่ายที่ธุรกิจจ่ายไปควรบันทึกเป็นค่าใช้จ่ายหรือสินทรัพย์ การส่งรายละเอียดให้ชอบการบัญชีช่วยตรวจสอบตั้งแต่ต้น จะช่วยลดปัญหาการแก้ไขรายการย้อนหลัง และทำให้งบการเงินสะท้อนข้อมูลของธุรกิจได้เหมาะสมมากขึ้นค่ะ
อ้างอิง :
1. คู่มืออธิบายมาตรฐานการบัญชี ฉบับที่ 38 เรื่อง สินทรัพย์ไม่มีตัวตน
2. ประกาศสภาวิชาชีพบัญชี เรื่องมาตรฐานการบัญชี ฉบับที่ 38
ติดต่อ Chob Accounting
โทร : 094-159-4561
Facebook : สำนักงานบัญชีคุณภาพ ชอบการบัญชี ออนไลน์
Line : @chobaccounting