บริษัทก็เป็นของเรา จะโอนเงินออกมาใช้ส่วนตัวบ้างได้ไหม ? เจ้าของกิจการหลายคนอาจเคยสงสัยเรื่องนี้ โดยเฉพาะเวลาที่มีค่าใช้จ่ายส่วนตัวต้องจ่าย และเห็นว่ายังมีเงินอยู่ในบัญชีบริษัท แต่ก่อนกดโอน มีเรื่องที่ควรรู้มากกว่าแค่ว่าเงินในบัญชีเหลือเท่าไร
หากเป็นการยืมเงินบริษัทโดยตกลงว่าจะคืน คุณอาจเคยได้ยินนักบัญชีเรียกรายการนี้ว่า “เงินให้กู้ยืมแก่กรรมการ” แล้วการยืมเงินในลักษณะนี้ ต้องคิดดอกเบี้ยไหม และเกี่ยวข้องกับภาษีอย่างไรบ้าง ? มาทำความเข้าใจให้ชัดเจน ก่อนนำเงินบริษัทไปใช้ส่วนตัวกัน
เงินให้กู้ยืมแก่กรรมการ คืออะไร ?
เงินให้กู้ยืมแก่กรรมการ (loans to directors) คือ คำที่ใช้เรียกการกู้ยืมเงินระหว่างบริษัทกับกรรมการ โดยที่กรรมการเป็นฝ่ายกู้เงินจากบริษัท รายการนี้ถือเป็นสินทรัพย์ในงบการเงินของกิจการที่เรียกกันว่า “ลูกหนี้กรรมการ” เพราะเป็นสิทธิที่จะได้รับเงินกลับมา ส่วนกรรมการมีหน้าที่ชำระหนี้ให้บริษัท
ตัวอย่างเช่น บริษัทโอนเงินให้กรรมการ 300,000 บาท เพื่อใช้จ่ายส่วนตัว โดยตกลงชำระคืนภายในหนึ่งปี หากเป็นการกู้ยืมจริง บริษัทต้องบันทึกเงินให้กู้ยืม และติดตามการชำระคืน ไม่ได้บันทึกเป็นค่าใช้จ่ายจากการดำเนินงาน
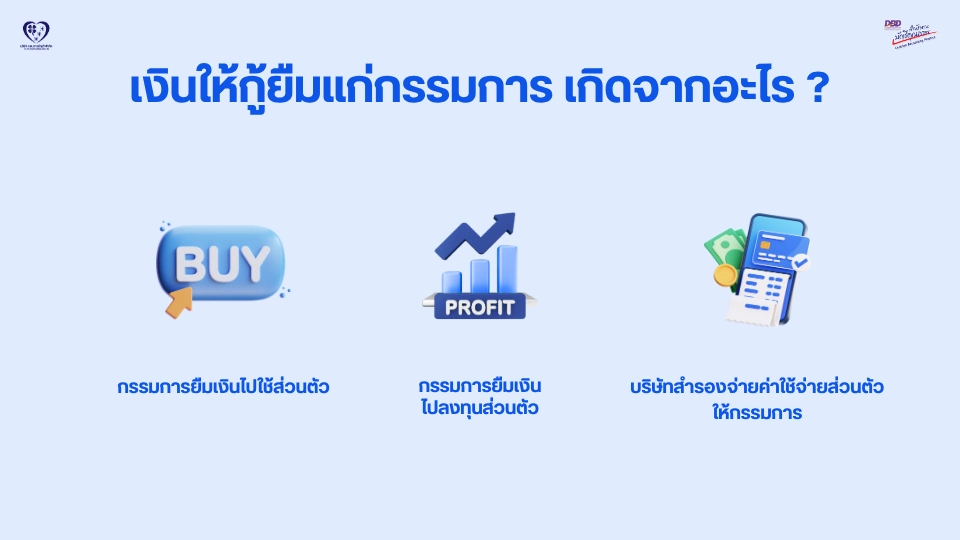
เงินให้กู้ยืมแก่กรรมการ เกิดจากอะไร ?
เงินให้กู้ยืมแก่กรรมการเกิดขึ้นเมื่อบริษัทให้กรรมการนำเงินไปใช้ โดยมีข้อตกลงว่าต้องชำระคืนให้บริษัท อาจเป็นการโอนเงินให้กู้โดยตรง หรือเกิดจากบริษัทจ่ายเงินแทนกรรมการ แล้วมีข้อเท็จจริง และข้อตกลงให้ถือเป็นเงินกู้ เช่น
- กรรมการยืมเงินไปใช้ส่วนตัว เช่น ชำระค่าบ้าน ค่าเล่าเรียนบุตร หรือค่าใช้จ่ายในครอบครัว
- กรรมการยืมเงินไปลงทุนส่วนตัว เช่น ซื้อทรัพย์สินหรือลงทุนในกิจการอื่นในนามของตนเอง
- บริษัทสำรองจ่ายค่าใช้จ่ายส่วนตัวให้กรรมการ และภายหลังตกลงให้กรรมการชำระคืนในลักษณะเงินกู้ โดยต้องจัดทำเอกสารและตรวจสอบการอนุมัติให้ถูกต้อง
กรรมการนำเงินบริษัทไปใช้ส่วนตัวได้ไหม ต้องตรวจสอบอะไรก่อน ?
กรรมการไม่สามารถนำเงินของบริษัทไปใช้ส่วนตัวได้โดยตรง เนื่องจากบริษัทจดทะเบียน เป็นนิติบุคคลที่มีกฎหมายแยกออกจากตัวกรรมการ และผู้ถือหุ้นเด็ดขาด การนำของเงินบริษัทไปใช้ทันทีโดยไม่มีเอกสาร หรือขั้นตอนที่ถูกต้องจะส่งผลเสียทั้งทางบัญชี ภาษี และกฎหมาย
ก่อนที่จะนำเงินของบริษัทออกไปใช้ ควรตรวจสอบข้อมูลดังนี้
1. ตรวจสอบประเภทนิติบุคคลและข้อจำกัด พิจารณาวัตถุประสงค์บริษัท ข้อบังคับ อำนาจกรรมการ และเงื่อนไขในสัญญาสินเชื่อของบริษัท
2. ตรวจสอบผู้มีอำนาจอนุมัติและลงนาม จัดทำหลักฐานอนุมัติตามที่ใช้กับบริษัท และพิจารณาประเด็นส่วนได้เสีย โดยเฉพาะกรณีผู้กู้เป็นผู้ลงนามแทนบริษัทด้วย
3. ประเมินสภาพคล่องของกิจการ เงินที่ให้กู้ไม่ควรทำให้บริษัทขาดเงินจ่ายเงินเดือน ภาษี เจ้าหนี้ หรือค่าใช้จ่ายจำเป็น
4. กำหนดเงื่อนไขให้ชัดเจน ระบุวงเงิน วันรับเงิน ดอกเบี้ย วันครบกำหนด วิธีชำระคืน และเงื่อนไขเมื่อผิดนัด
5. เก็บหลักฐานการโอนและติดตามยอด แยกบัญชีรายตัวของกรรมการแต่ละคน เพื่อให้ตรวจสอบได้ว่าใครค้างเงินต้น และดอกเบี้ยเท่าใด
กรรมการยืมเงินบริษัท ต้องใช้เอกสารอะไรบ้าง ?
1. สัญญากู้ยืมเงิน : โดยระบุชื่อบริษัท (ผู้ให้กู้) และชื่อกรรมการ (ผู้กู้), จำนวนเงินกู้, วันที่, วัตถุประสงค์ในการยืม, อัตราดอกเบี้ย และกำหนดเวลาชำระคืนให้ชัดเจน
2. อากรแสตมป์ : สัญญากู้ยืมเงินต้องปิดอากรแสตมป์ตามกฎหมายกำหนด เพื่อให้สัญญาใช้เป็นหลักฐานทางกฎหมายได้
3. มติที่ประชุมคณะกรรมการบริษัท / หนังสืออนุมัติ : เอกสารแสดงว่าที่ประชุมคณะกรรมการหรือผู้ถือหุ้นได้รับทราบและมีมติอนุมัติให้กรรมการกู้ยืมเงินจากบริษัทได้ถูกต้องตามอำนาจของบริษัท
4. หลักฐานการจ่ายเงินและรับเงิน : เช่น ใบสำคัญจ่าย, เช็ค หรือหลักฐานการโอนเงินผ่านบัญชีธนาคารจากบริษัทไปยังบัญชีกรรมการ เพื่อพิสูจน์เส้นทางการเงินที่แท้จริง
5. ตารางแสดงยอดเงินกู้ : ตารางคำนวณเงินต้น ดอกเบี้ย การชำระคืนแต่ละงวด และยอดเงินต้นคงเหลือ
เงินให้กู้ยืมแก่กรรมการ ต้องคิดดอกเบี้ยไหม ?
การคิดดอกเบี้ยเงินให้กู้ยืมแก่กรรมการ จะไม่มีการกำหนดอัตราเปอร์เซ็นต์ที่ตายตัว แต่ต้องคิดดอกเบี้ยไม่ต่ำกว่า “ราคาตลาด” ในวันที่ให้กู้ยืม เว้นแต่จะมีเหตุอันสมควร ตามมาตรา 65 ทวิ (4) แห่งประมวลรัษฎากร
ในทางภาษี บริษัทควรกำหนดดอกเบี้ยที่มีเหตุผลรองรับ และสอดคล้องกับราคาตลาด หากให้กู้โดยไม่คิดดอกเบี้ย หรือคิดต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร กรมสรรพากรมีอำนาจประเมินดอกเบี้ยตามมาตรา 65 ทวิ (4) แห่งประมวลรัษฎากร แม้บริษัทจะไม่ได้เรียกเก็บดอกเบี้ยตามจำนวนนั้นจริงก็ตาม
ดังนั้น การเขียนในสัญญาว่า “ไม่คิดดอกเบี้ย” ไม่ได้ทำให้ความเสี่ยงด้านภาษีหมดไปค่ะ
เงินให้กู้ยืมแก่กรรมการ บันทึกบัญชีอย่างไร ?
เมื่อบริษัทให้กรรมการกู้ ให้บันทึกเพิ่มเงินให้กู้ยืมและลดเงินฝากธนาคาร ส่วนดอกเบี้ยให้บันทึกแยกตามงวดที่เกิดรายได้ เมื่อกรรมการคืนเงินต้น บริษัทต้องลดลูกหนี้เงินให้กู้ยืม ไม่ใช่รับรู้รายได้จากเงินต้นอีกครั้ง
ตัวอย่าง นาย A ยืมเงินจากบริษัท ชอบการบัญชี 300,000 บาท คิดดอกเบี้ย 5% ต่อปี เป็นเงิน 3,698.63 บาท โดยเป็นเงินกู้ทั่วไป และไม่มีการปรับมูลค่าหรือภาษีหัก ณ ที่จ่าย
เมื่อโอนเงินให้กรรมการกู้
| รายการบัญชี | เดบิต (บาท) | เครดิต (บาท) |
|---|---|---|
| เงินให้กู้ยืมแก่กรรมการ | 300,000.00 | – |
| เงินฝากธนาคาร | – | 300,000.00 |
เมื่อรับรู้ดอกเบี้ยที่เกิดขึ้น แต่ยังไม่ได้รับเงิน
| รายการบัญชี | เดบิต (บาท) | เครดิต (บาท) |
|---|---|---|
| ดอกเบี้ยค้างรับ | 3,698.63 | – |
| รายได้ดอกเบี้ย | – | 3,698.63 |
เมื่อรับรู้ดอกเบี้ยที่เกิดขึ้น แต่ยังไม่ได้รับเงิน
| รายการบัญชี | เดบิต (บาท) | เครดิต (บาท) |
|---|---|---|
| เงินฝากธนาคาร | 303,698.63 | – |
| รายได้ดอกเบี้ย | – | 300,000.00 |
| ดอกเบี้ยค้างรับ | – | 3,698.63 |
เงินให้กู้ยืมแก่กรรมการ เกี่ยวข้องกับภาษีอะไรบ้าง ?
การที่กรรมการกู้ยืมเงินจากบริษัท มีความเกี่ยวข้องกับภาษี และประเด็นทางกฎหมายสำคัญหลายส่วนตามประมวลรัษฎากร ดังนี้
1. ภาษีเงินได้นิติบุคคล
ดอกเบี้ยจากการให้กู้เป็นรายได้ที่บริษัทต้องนำมารวมคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคล ส่วนเงินต้นที่กรรมการชำระคืนเป็นการลดลูกหนี้ ไม่ใช่รายได้จากดอกเบี้ย
หากบริษัทไม่คิดดอกเบี้ย หรือคิดต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร ต้องพิจารณาการปรับปรุงรายได้ทางภาษีตามมาตรา 65 ทวิ (4) เพิ่มเติมด้วย
2. ภาษีธุรกิจเฉพาะ
การที่บริษัทให้กรรมการกู้ยืม และมีรายรับดอกเบี้ยเข้าลักษณะกิจการเยี่ยงธนาคารพาณิชย์ ต้องพิจารณาภาษีธุรกิจเฉพาะและแบบ ภ.ธ.40 แม้การให้กู้จะไม่ใช่ธุรกิจหลักของบริษัท
อัตราสำหรับรายรับประเภทนี้โดยทั่วไปคือ 3% และมีภาษีท้องถิ่นอีก 10% ของภาษีธุรกิจเฉพาะ คิดรวมเป็น 3.3% ของฐานรายรับที่ต้องเสียภาษี ไม่ใช่ 3.3% ของเงินต้นทั้งหมด
3. ภาษีเงินได้บุคคลธรรมดาของกรรมการ
หากบริษัทคิดดอกเบี้ยจากกรรมการ หรือกรณีที่สรรพากรตีความว่าผลประโยชน์ที่กรรมการได้รับจากการกู้ยืมเงินโดยไม่เสียดอกเบี้ยเข้าลักษณะเป็นเงินได้พึงประเมิน อาจถูกตีความว่าเป็นเงินเดือน โบนัส หรือประโยชน์เพิ่มของกรรมการ ซึ่งจะต้องนำมารวมคำนวณเป็นภาษีเงินได้บุคคลธรรมดาด้วย
ดอกเบี้ยหรือประโยชน์ที่เกิดขึ้นถือเป็นเงินได้ของกรรมการ ซึ่งต้องนำมาคำนวณภาษีเงินได้บุคคลธรรมดา เพื่อใช้ในการยื่นภาษี (ภ.ง.ด.90/91) และหากมีการจ่ายดอกเบี้ยจริง บริษัทมีหน้าที่ต้องหักภาษี ณ ที่จ่าย 15%
4. อากรแสตมป์ของสัญญากู้ยืมเงิน
ตราสารกู้ยืมเงินมีอากร 1 บาทต่อเงินกู้ทุก 2,000 บาทหรือเศษของ 2,000 บาท โดยอากรสูงสุดไม่เกิน 10,000 บาท และผู้ให้กู้เป็นผู้มีหน้าที่เสียอากรตามบัญชีอัตราอากรแสตมป์
ข้อควรระวังเมื่อนำเงินบริษัทไปใช้ส่วนตัว
1. ความผิดทางอาญา
- คดียักยอกทรัพย์ (ประมวลกฎหมายอาญา มาตรา 352, 353) : หากเป็นกรรมการหรือผู้มีอำนาจดูแลทรัพย์สิน แล้วเบียดบังเอาเงินบริษัทไปเป็นของตนเอง มีโทษจำคุกไม่เกิน 3 ปี หรือปรับไม่เกิน 60,000 บาท หรือทั้งจำทั้งปรับ
- คดีลักทรัพย์ (ประมวลกฎหมายอาญา มาตรา 335) : หากเป็นพนักงานแอบยักย้ายถ่ายเทเงิน มีโทษจำคุกตั้งแต่ 1-5 ปี และปรับ 20,000 – 100,000 บาท
แม้จะอ้างว่า “เป็นการยืมก่อนแล้วค่อยคืนทีหลัง” แต่หากไม่มีมติที่ประชุมหรือสัญญาเงินกู้ที่ถูกต้องตามกฎหมาย ศาลอาจมองว่ามีเจตนาทุจริต และถือเป็นความผิดทางอาญาได้ทันที
2. ปัญหาด้านภาษีและรายจ่ายต้องห้าม
ตามกฎหมายภาษีอากร การนำเงินบริษัทไปใช้จ่ายส่วนตัว ( เช่น ค่าน้ำ ค่าไฟบ้าน ค่าผ่อนรถ ค่าเทอมลูก ฯลฯ) จะถือว่าเป็นรายจ่ายต้องห้าม ไม่สามารถนำมาลงเป็นค่าใช้จ่ายของบริษัทได้ หากสรรพากรมาตรวจพบจะถูกบวกกลับเป็นกำไร ต้องเสียภาษีเงินได้นิติบุคคลเพิ่มเติม พร้อมทั้งเงินเพิ่ม และเบี้ยปรับย้อนหลัง
3. ปัญหาทางบัญชี และการเงินของกิจการ
- งบการเงินไม่สะท้อนความจริง : การปนกันระหว่างเงินส่วนตัวกับเงินบริษัท ทำให้ไม่รู้ว่าแท้จริงแล้วธุรกิจมีกำไรหรือขาดทุนอยู่เท่าไหร่
- ปัญหากับผู้ถือหุ้นหรือหุ้นส่วน : หากทำโดยพละการ และมีผู้ถือหุ้นอื่นที่ไม่ทราบเรื่อง สามารถฟ้องร้องดำเนินคดีกรรมการในฐานะทำหน้าที่ผิดระเบียบ ทำให้บริษัทเสียหาย หรือขอเปิดประชุมวิสามัญเพื่อตรวจสอบบัญชีได้
- กระทบต่อความน่าเชื่อถือกับสถาบันการเงิน : เวลากิจการจะขอสินเชื่อธนาคาร หากผู้สอบบัญชีหรือธนาคารพบรายการ “ลูกหนี้กรรมการ” หรือยอดเงินผิดปกติในบัญชี จะอนุมัติสินเชื่อได้ยาก
เงินให้กู้ยืมแก่กรรมการต้องมีที่มาชัดเจน มีสิทธิเรียกคืน และมีการติดตามยอดจริง ก่อนนำเงินบริษัทไปใช้ส่วนตัวจึงควรตรวจสอบอำนาจและข้อจำกัด จัดทำเอกสาร กำหนดดอกเบี้ยอย่างมีเหตุผล และแยกเงินต้นออกจากดอกเบี้ยกับภาษี
หากบริษัทมียอดลูกหนี้กรรมการสะสม หรือไม่แน่ใจว่ารายการโอนควรบันทึกบัญชีอย่างไร สามารถปรึกษา ชอบการบัญชี ออนไลน์ เพื่อสอบถามบริการ ตรวจสอบเอกสารและจัดทำบัญชีให้สอดคล้องกับรายการที่เกิดขึ้นจริงได้ค่ะ
อ้างอิง :