เวลาดูงบการเงิน เจ้าของธุรกิจหลายคนมักให้ความสำคัญกับยอดขาย กำไร หรือเงินสดในบัญชีเป็นอันดับแรก แต่มีอีกตัวเลขหนึ่งที่ควรดูควบคู่กัน นั่นก็คือ “หนี้สินหมุนเวียน” เพราะตัวเลขนี้ช่วยบอกได้ว่า ในระยะสั้นธุรกิจมีภาระต้องนำเงินไปชำระมากน้อยแค่ไหน บางกิจการมียอดขายสูงและมีกำไร แต่หากมีเจ้าหนี้การค้า เงินกู้ระยะสั้น ภาษีค้างจ่าย หรือหนี้ที่กำลังครบกำหนดจำนวนมาก ก็อาจเกิดปัญหาสภาพคล่องได้เช่นกัน
ดังนั้น การเข้าใจว่าหนี้สินรายการไหนถือเป็นหนี้สินหมุนเวียน และรายการไหนควรเป็นหนี้สินไม่หมุนเวียน ไม่ได้มีประโยชน์เพียงเพื่อจัดทำงบการเงินให้ถูกต้อง แต่ยังช่วยให้เจ้าของธุรกิจเห็นภาระทางการเงินที่กำลังจะเกิดขึ้นและวางแผนเงินสดได้ดีขึ้นด้วย
หนี้สินหมุนเวียน คืออะไร ?
หนี้สินหมุนเวียน (Current Liabilities) คือ ภาระผูกพันของกิจการที่คาดว่าจะต้องชำระภายในรอบการดำเนินงานตามปกติ หรือมีกำหนดชำระภายในระยะเวลาอันใกล้ โดยทั่วไปมักพิจารณาระยะเวลา 12 เดือนนับจากวันสิ้นรอบระยะเวลารายงาน
พูดง่าย ๆ คือ หนี้สินหมุนเวียน เป็น “หนี้ระยะสั้น” ที่ธุรกิจต้องเตรียมเงินไว้จ่ายในอนาคตอันใกล้ เช่น เจ้าหนี้การค้า เงินกู้ยืมระยะสั้น ภาษีค้างจ่าย และเงินเดือนค้างจ่าย รายการเหล่านี้จะถูกแสดงไว้ในงบฐานะการเงิน (งบดุล) ฝั่งหนี้สิน ภายใต้หมวดหนี้สินหมุนเวียน
หนี้สินหมุนเวียนมีลักษณะอย่างไร ? ดูจากอะไรว่าเป็นหนี้สินหมุนเวียน
หนี้สินรายการหนึ่งจะถูกจัดเป็นหนี้สินหมุนเวียนเมื่อเข้าเงื่อนไขข้อใดข้อหนึ่งต่อไปนี้ ตามแนวทางมาตรฐานการรายงานทางการเงินดังนี้
1. คาดว่าจะชำระภายในรอบการดำเนินงานปกติของธุรกิจ
2. มีกำหนดชำระภายใน 12 เดือน
3. เป็นหนี้ที่เกิดจากการดำเนินงาน หรือถือไว้เพื่อชำระในระยะสั้น
4. กิจการไม่มีสิทธิ ณ วันสิ้นรอบระยะเวลารายงานที่จะเลื่อนการชำระหนี้ออกไปอย่างน้อย 12 เดือน
แป้ง – สีตลา ดีโพธิ์รัมย์ เจ้าหน้าที่ตรวจสอบคุณภาพบัญชี ของชอบการบัญชี ได้แบ่งปันประสบกาณ์จากการตรวจสอบบัญชีว่า
“เคสหนึ่งที่เคยพบตอนตรวจสอบบัญชีก่อนปิดงบ คือกิจการมีเงินกู้ธนาคารระยะยาว และบันทึกยอดเงินกู้คงเหลือทั้งหมดไว้เป็นหนี้สินไม่หมุนเวียน แต่เมื่อเปิดดูตารางการชำระเงินกู้จริง พบว่ามีเงินต้นส่วนหนึ่งที่จะครบกำหนดชำระภายใน 12 เดือนหลังวันสิ้นงวด หากไม่ตรวจรายละเอียดตรงนี้ งบการเงินอาจแสดงหนี้สินหมุนเวียนต่ำกว่าภาระที่กิจการต้องจ่ายจริงในระยะสั้น เราจึงต้องแยกเงินกู้ส่วนที่กำลังจะครบกำหนดออกมาแสดงเป็นหนี้สินหมุนเวียนให้เหมาะสม”
หนี้สินหมุนเวียน มีอะไรบ้าง ?
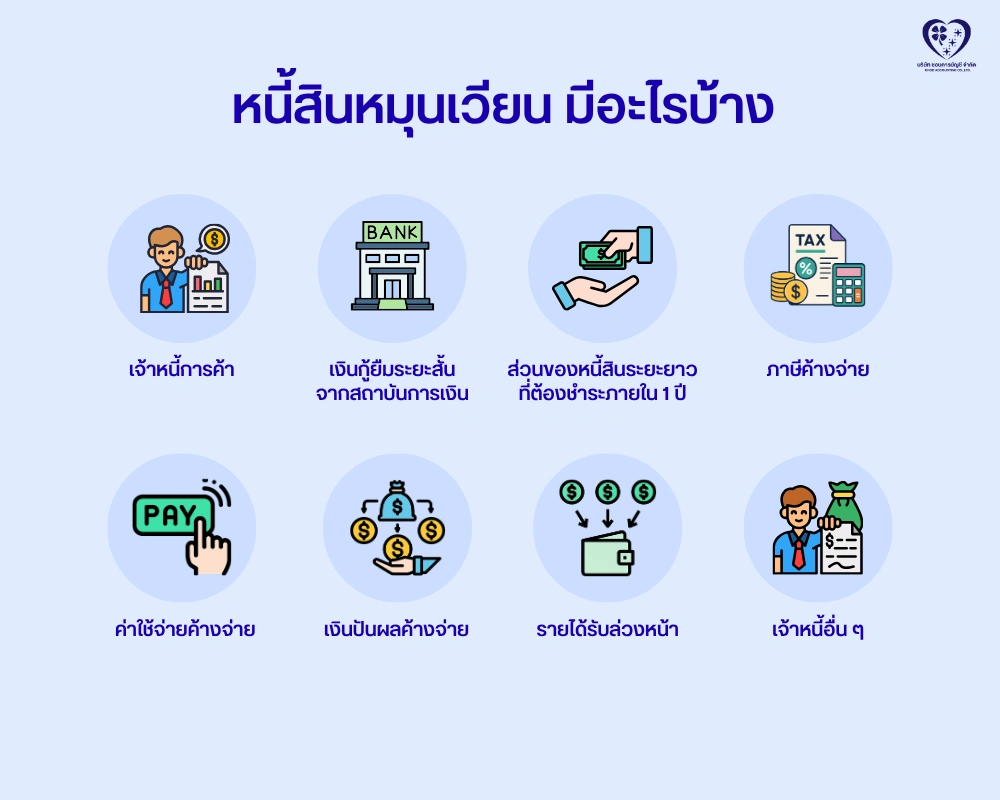
รายการหนี้สินหมุนเวียนที่พบบ่อยในธุรกิจทั่วไป ได้แก่
- เจ้าหนี้การค้า เช่น ค้างจ่ายค่าสินค้า/วัตถุดิบให้ซัพพลายเออร์
- เงินกู้ยืมระยะสั้นจากสถาบันการเงิน เช่น วงเงิน O/D, ตั๋วสัญญาใช้เงินระยะสั้น
- ส่วนของหนี้สินระยะยาวที่ถึงกำหนดชำระภายใน 1 ปี เช่น เงินกู้ยืมระยะยาวงวดที่ต้องผ่อนในปีถัดไป
- ภาษีเงินได้ค้างจ่าย / ภาษีมูลค่าเพิ่มค้างจ่าย ที่คำนวณแล้วแต่ยังไม่ถึงกำหนดนำส่งกรมสรรพากร
- ค่าใช้จ่ายค้างจ่าย เช่น เงินเดือนค้างจ่าย ดอกเบี้ยค้างจ่าย ค่าสาธารณูปโภคค้างจ่าย
- เงินปันผลค้างจ่าย
- รายได้รับล่วงหน้า ที่รับมาก่อนแต่ยังไม่ได้ส่งมอบสินค้า/บริการ
- เจ้าหนี้อื่น ๆ เช่น เงินประกันสังคมค้างนำส่ง เจ้าหนี้กรมสรรพากร
หนี้สินหมุนเวียนกับหนี้สินไม่หมุนเวียน ต่างกันอย่างไร ?
ความแตกต่างหลักอยู่ที่ช่วงเวลาหรือวงจรที่ธุรกิจต้องชำระภาระนั้น หนี้สินหมุนเวียนเกี่ยวข้องกับภาระระยะสั้น ส่วนหนี้สินไม่หมุนเวียนโดยทั่วไปเป็นภาระที่ธุรกิจมีสิทธิเลื่อนการชำระออกไปในระยะยาวตามเกณฑ์ของมาตรฐานที่เกี่ยวข้อง เปรียบเทียบง่าย ๆ ได้ดังนี้
| หัวข้อ | หนี้สินหมุนเวียน | หนี้สินไม่หมุนเวียน |
|---|---|---|
| ระยะเวลาชำระ | ภายใน 1 ปี หรือ 1 รอบดำเนินงาน | มากกว่า 1 ปี |
| ตัวอย่าง | เจ้าหนี้การค้า, เงินกู้, ภาษีค้างจ่าย | เงินกู้ยืมระยะยาว, หุ้นกู้, หนี้สินภาษีเงินได้รอตัดบัญชี |
| ผลต่อสภาพคล่อง | กระทบทันทีในระยะสั้น | กระทบระยะยาว วางแผนได้มากกว่า |
| การวิเคราะห์ | ใช้คู่กับสินทรัพย์หมุนเวียนดูสภาพคล่อง | ใช้ดูโครงสร้างเงินทุนและความเสี่ยงระยะยาว |
จุดที่ต้องระวังคือหนี้สินระยะยาวบางก้อนอาจกลายป็นหนี้สินหมุนเวียนบางส่วนทุกปี เช่น เงินกู้ยืมระยะยาว 5 ปี งวดที่ต้องผ่อนในปีหน้าจะถูกย้ายมาแสดงเป็นหนี้สินหมุนเวียน (ส่วนของหนี้สินระยะยาวที่ถึงกำหนดชำระภายในหนึ่งปี) รายการนี้เป็นหนึ่งในจุดที่ควรตรวจสอบเป็นพิเศษตอนปิดงบ เพราะหากไม่ได้ปรับส่วนที่ถึงกำหนดชำระภายในหนึ่งปี อาจทำให้ตัวเลขหนี้สินหมุนเวียนและการวิเคราะห์สภาพคล่องคลาดเคลื่อนได้
หนี้สินหมุนเวียนอยู่ตรงไหนในงบการเงิน ?
หนี้สินหมุนเวียนแสดงอยู่ในงบฐานะการเงิน ภายใต้หมวดหนี้สิน โดยจะแยกออกจากหนี้สินไม่หมุนเวียนเพื่อให้ผู้ใช้งบเห็นภาระระยะสั้นและระยะยาวได้ชัดเจน
ภาพรวมของงบฐานะการเงิน มีดังนี้
1. สินทรัพย์
2. หนี้สิน
- หนี้สินหมุนเวียน
- หนี้สินไม่หมุนเวียน
มาตรฐานกำหนดให้กิจการต้องแยกหนี้สินหมุนเวียน และหนี้สินไม่หมุนเวียน ออกจากกันอย่างชัดเจนในงบการเงิน เว้นแต่การนำเสนอตามสภาพคล่องจะให้ข้อมูลที่น่าเชื่อถือและเกี่ยวข้องกว่า (พบได้ในบางธุรกิจ เช่น สถาบันการเงิน)
หนี้สินหมุนเวียนบอกอะไรเกี่ยวกับสภาพคล่องของธุรกิจ ?
หนี้สินหมุนเวียนคือตัวแปรสำคัญในการวัดสภาพคล่อง นั่นคือความสามารถของธุรกิจในการหาเงินสดมาชำระหนี้ระยะสั้นได้ทันเวลา อัตราส่วนที่นิยมใช้คือ
- อัตราส่วนสภาพคล่อง (Current Ratio) = สินทรัพย์หมุนเวียน / หนี้สินหมุนเวียน หาก Current Ratio ต่ำกว่า 1 เท่า หมายความว่า ณ ขณะนั้นกิจการมีสินทรัพย์หมุนเวียนน้อยกว่าหนี้สินหมุนเวียน จึงควรตรวจสอบกระแสเงินสดและกำหนดรับ–จ่ายเพิ่มเติม เพราะอาจสะท้อนความเสี่ยงด้านสภาพคล่องได้
- อัตราส่วนสภาพคล่องหมุนเร็ว (Quick Ratio) = (สินทรัพย์หมุนเวียน − สินค้าคงเหลือ) / หนี้สินหมุนเวียน เข้มงวดกว่า เพราะตัดสินค้าคงเหลือที่แปลงเป็นเงินสดได้ช้ากว่าออก
เจ้าของธุรกิจควรตรวจสอบอะไรเกี่ยวกับหนี้สินหมุนเวียนก่อนปิดงบ ?
ก่อนปิดงบประจำปี แนะนำให้เจ้าของธุรกิจ (หรือฝ่ายบัญชี) ตรวจสอบประเด็นต่อไปนี้ให้ครบ
- กระทบยอดเจ้าหนี้การค้า กับใบแจ้งหนี้และ Statement จากซัพพลายเออร์ทุกราย ป้องกันยอดตกหล่นหรือบันทึกซ้ำ
- ตรวจสอบการจัดประเภทหนี้สินระยะยาวที่ถึงกำหนดใน 1 ปี ว่าได้ย้ายมาแสดงในหนี้สินหมุนเวียนถูกต้องหรือไม่
- คำนวณค่าใช้จ่ายค้างจ่ายให้ครบ เช่น ดอกเบี้ยค้างจ่าย เงินเดือนค้างจ่าย โบนัสค้างจ่าย ที่มักลืมตั้งยอด ณ วันสิ้นงวด
- เช็กภาษีค้างจ่ายและประกันสังคมค้างนำส่ง ให้ตรงกับแบบยื่นจริง ป้องกันปัญหาถูกประเมินภาษีย้อนหลัง
- ทบทวนรายได้รับล่วงหน้า ว่าส่วนที่ส่งมอบสินค้า/บริการแล้วถูกรับรู้เป็นรายได้ครบถ้วนหรือยัง
- ประเมินอัตราส่วนสภาพคล่อง และอัตราส่วนสภาพคล่องหมุนเร็ว เทียบกับปีก่อนหน้า เพื่อดูแนวโน้มสภาพคล่องและวางแผนกระแสเงินสดล่วงหน้า
หนี้สินหมุนเวียนไม่ใช่แค่ตัวเลขในงบการเงิน แต่สะท้อนสุขภาพทางการเงินระยะสั้นของธุรกิจโดยตรง หากปล่อยให้หนี้สินหมุนเวียนสูงกว่าสินทรัพย์หมุนเวียนต่อเนื่องหลายปี อาจเป็นสัญญาณเตือนของปัญหาสภาพคล่องที่ควรรีบแก้ไขก่อนลุกลามเป็นปัญหาใหญ่
หากไม่มั่นใจว่าธุรกิจจัดประเภทหนี้สินหมุนเวียนถูกต้องหรือไม่ หรืออยากมีข้อมูลบัญชีที่พร้อมใช้ติดตามฐานะและสภาพคล่องของกิจการ ผู้เชี่ยวชาญในการให้บริการรับทำบัญชีของเราพร้อมช่วยตรวจสอบ วางระบบ และปิดงบให้ถูกต้องตามมาตรฐาน ปรึกษาได้ตั้งแต่วันนี้เพื่อให้ธุรกิจของคุณเติบโตอย่างมั่นคง
ติดต่อ Chob Accounting
โทร : 094-159-4561
Facebook : สำนักงานบัญชีคุณภาพ ชอบการบัญชี ออนไลน์
Line : @chobaccounting