เมื่อพูดถึงการตรวจสอบภาษี เจ้าของธุรกิจหลายคนอาจนึกถึงการถูกเรียกตรวจสอบเอกสารจากเจ้าหน้าที่โดยตรง แต่ปัจจุบันกรมสรรพากรมีการนำข้อมูลของผู้เสียภาษีจากหลายด้านมาประกอบการประเมินความเสี่ยงมากขึ้น หนึ่งในแนวทางที่มักถูกพูดถึงคือ RBA หรือ Risk Based Audit ซึ่งช่วยให้การคัดกรองและตรวจสอบภาษีมีเป้าหมายมากขึ้น
สำหรับเจ้าของธุรกิจ การเข้าใจว่า RBA สรรพากร ทำงานอย่างไร จึงมีประโยชน์มากกว่าการกังวลว่าจะถูกตรวจสอบหรือไม่ เพราะช่วยให้มองย้อนกลับมาที่การทำบัญชีและการจัดการภาษีของตัวเองได้ว่า ข้อมูลที่ยื่นไปสอดคล้องกับการดำเนินธุรกิจจริงหรือเปล่า มีเอกสารรองรับครบไหม และมีจุดไหนที่ควรตรวจสอบหรือแก้ไขตั้งแต่เนิ่น ๆ ก่อนจะกลายเป็นปัญหาในภายหลัง
ระบบ RBA ของกรมสรรพากร คืออะไร ?
Risk Based Audit หรือ RBA คือ ระบบคอมพิวเตอร์และปัญญาประดิษฐ์ (AI) ที่กรมสรรพากรใช้ประเมินและคัดกรองความเสี่ยงของผู้เสียภาษี เพื่อเลือกธุรกิจหรือบุคคลที่มีความเสี่ยงสูงในการหลบเลี่ยงภาษีเข้าสู่กระบวนการตรวจสอบภาษีแบบเจาะลึก โดยไม่ต้องตรวจสอบทุกรายในทางปฏิบัติ
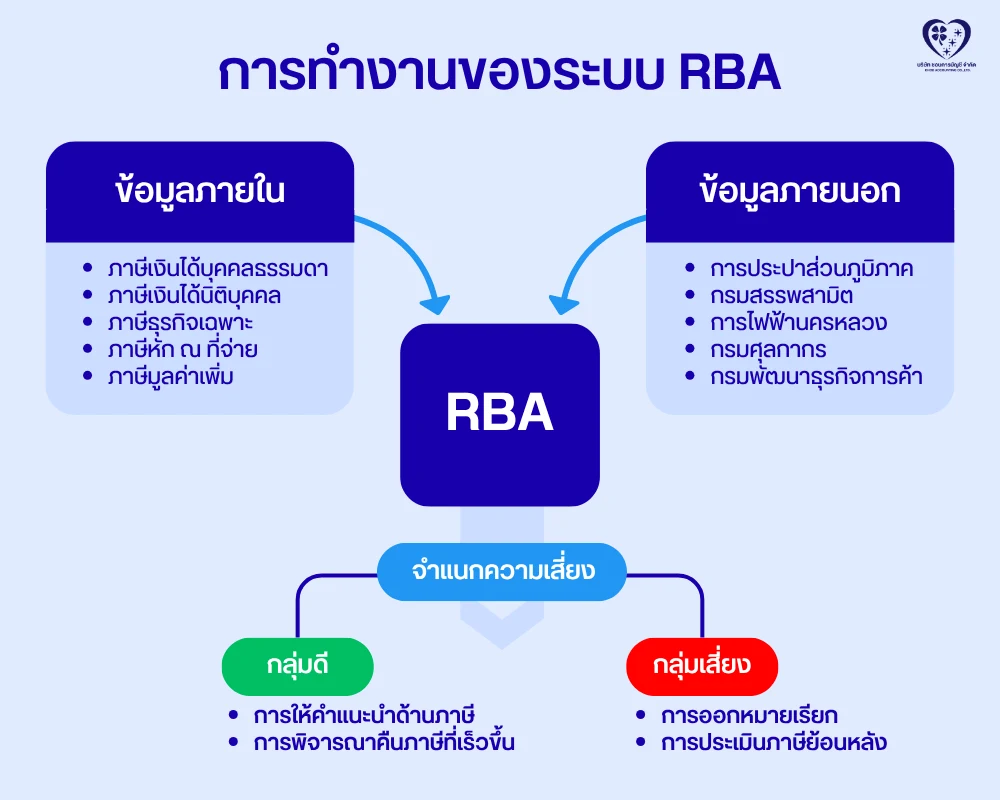
ในเอกสารของกรมสรรพากรเกี่ยวกับ RBA มีการแสดงกระบวนการตั้งแต่การนำข้อมูลเข้าสู่การวิเคราะห์ การประเมินประเด็นความเสี่ยง การจำแนกผู้เสียภาษี หรือ Taxpayer Classification ไปจนถึงการเลือก Tax Audit Tool ที่เหมาะกับระดับความเสี่ยงนั้น
ลองนึกภาพง่าย ๆ ว่า บริษัท A และบริษัท B อาจมีขนาดใกล้เคียงกัน และอยู่ในอุตสาหกรรมเดียวกัน แต่ข้อมูลทางบัญชี ประวัติการยื่นแบบ และลักษณะข้อมูลของทั้งสองบริษัทอาจแตกต่างกัน การประเมินโดยใช้ความเสี่ยงจึงช่วยให้สามารถพิจารณาแต่ละกรณีได้เหมาะสมมากขึ้น
ทำไมกรมสรรพากรถึงนำระบบ Risk Based Audit มาใช้ ?
เหตุผลสำคัญของแนวคิด Risk Based Audit คือการใช้ข้อมูลช่วยให้กระบวนการกำกับ และตรวจสอบภาษีมีเป้าหมายมากขึ้น แทนที่จะใช้ทรัพยากรในการตรวจสอบทุกกิจการด้วยวิธีเดียวกัน ระบบสามารถนำข้อมูลที่มีอยู่มาช่วยพิจารณาก่อนว่า ผู้เสียภาษีแต่ละรายมีลักษณะ หรือประเด็นใดที่ควรให้ความสนใจเป็นพิเศษ
สำหรับเจ้าของธุรกิจ สิ่งที่ควรสนใจจึงไม่ใช่การพยายามคาดเดาว่าต้องทำอย่างไรถึงจะไม่ถูกตรวจสอบโดยระบบ RBA แต่ควรกลับมาถามว่าข้อมูลที่ธุรกิจยื่นออกไปแต่ละส่วน สอดคล้องกับข้อเท็จจริงของกิจการหรือไม่
เพราะต่อให้ไม่รู้รายละเอียดเกณฑ์ภายในทั้งหมด การมีข้อมูลบัญชี และภาษีที่ถูกต้อง ตรวจสอบย้อนกลับได้ และมีเอกสารรองรับ ก็เป็นพื้นฐานสำคัญของการบริหารความเสี่ยงทางภาษีอยู่แล้ว
ระบบ RBA ของสรรพากรทำงานอย่างไร ?
1. รวบรวมข้อมูลที่เกี่ยวข้องกับผู้เสียภาษี
ขั้นแรกคือการนำข้อมูลที่เกี่ยวข้องกับผู้เสียภาษีมาประกอบกัน เพื่อให้เห็นภาพของกิจการมากกว่าการตรวจสอบข้อมูลเพียงจุดเดียว เช่น
- งบการเงิน
- แบบแสดงรายการภาษี
- ประวัติการตรวจและการประเมินสถานะ
- ประวัติผู้ทำบัญชีและผู้สอบบัญชี
เมื่อข้อมูลหลายส่วนถูกนำมาพิจารณาร่วมกัน ก็จะช่วยทำให้เห็นความสอดคล้อง หรือประเด็นที่ควรตรวจสอบเพิ่มเติมได้มากกว่าการตรวจสอบเอกสารแยกเป็นรายฉบับ
2. วิเคราะห์และประเมินประเด็นความเสี่ยง
เมื่อมีข้อมูลแล้ว ขั้นต่อมาคือการวิเคราะห์ว่ามีประเด็นใดที่อาจมีความเสี่ยง หรือควรได้รับการพิจารณาเพิ่มเติม
จุดนี้เจ้าของธุรกิจควรระวังการตีความว่ามีสูตรลับ เพียงชุดเดียวที่สามารถนำมาเช็กได้เองแล้วรู้ทันทีว่าจะถูกตรวจสอบหรือไม่ เพราะรายละเอียดภายในของ RBA ไม่ได้เปิดเผยทั้งหมดต่อสาธารณะ และแนวทางการกำกับตรวจสอบสามารถเปลี่ยนแปลงได้ตามข้อมูล และนโยบายในแต่ละช่วงเวลา
สิ่งที่ทำได้จริงมากกว่าคือกลับมาตรวจสอบความถูกต้อง ความสมเหตุสมผล และความสอดคล้องของข้อมูลธุรกิจ ซึ่งเป็นสิ่งที่กิจการควรทำอยู่แล้วไม่ว่าจะมี RBA หรือไม่ก็ตาม
3. จำแนกความเสี่ยงของผู้เสียภาษี
หลังจากวิเคราะห์ข้อมูลแล้ว กรอบการทำงานของระบบ RBA ที่กรมสรรพากรเผยแพร่แสดงถึงการทำ Taxpayer Classification หรือการจำแนกผู้เสียภาษีตามระดับความเสี่ยง
ประเด็นสำคัญคือ การจำแนกความเสี่ยงมีหน้าที่ช่วยในการบริหารการตรวจสอบ ไม่ควรนำไปตีความทันทีว่าผู้เสียภาษีที่มีความเสี่ยงสูงเท่ากับเป็นผู้กระทำผิด เพราะความเสี่ยงกับการพิสูจน์ว่ามีความผิดเป็นคนละเรื่องกันค่ะ
4. เลือกแนวทางหรือเครื่องมือตรวจสอบให้เหมาะสม
เมื่อทราบระดับความเสี่ยงแล้ว จึงเข้าสู่ขั้นตอนเลือกแนวทางหรือ Tax Audit Tool ที่เหมาะสม โดยมีทั้งแนวทางด้านการให้ความรู้ การป้องกัน การตรวจสอบ และการบังคับใช้ที่แตกต่างกันไปตามลักษณะของผู้เสียภาษีและประเด็นที่พบ
จึงสามารถมองเป็นภาพรวมการทำงานของระบบ RBA ได้ว่า
1. ข้อมูลของผู้เสียภาษี
2. วิเคราะห์ประเด็นความเสี่ยง
3. จำแนกระดับความเสี่ยง
4. เลือกวิธีดำเนินการที่เหมาะสม
เจ้าของธุรกิจควรเตรียมตัวอย่างไรเกี่ยวกับระบบ RBA ?
แนวทางที่ดีที่สุดในการรับมือกับความเสี่ยงทางภาษี ไม่ใช่รอให้มีหนังสือจากสรรพากรแล้วค่อยเริ่มจัดเอกสาร แต่คือการดูแลข้อมูลของธุรกิจให้เรียบร้อยตั้งแต่กระบวนการทำงานในแต่ละเดือน
1. ตรวจว่าบัญชีสะท้อนธุรกิจจริง
เริ่มจากคำถามง่ายที่สุดว่าสิ่งที่อยู่ในบัญชี ตรงกับสิ่งที่เกิดขึ้นจริงในธุรกิจหรือไม่
ยกตัวอย่างเช่น หากกิจการมีเงินสด 500,000 บาทในบัญชี แต่ตรวจแล้วไม่มีเงินจริง หรือมีลูกหนี้ค้างจำนวนมากแต่ไม่ทราบว่าเป็นลูกค้ารายใด สิ่งเหล่านี้ควรได้รับการตรวจสอบและหาสาเหตุ
2. กระทบยอดข้อมูลบัญชีกับแบบภาษีเป็นประจำ
ไม่ควรรอถึงปลายปีแล้วค่อยนำตัวเลขทุกอย่างมาเทียบกันทีเดียว ธุรกิจควรตรวจความสัมพันธ์ของข้อมูลเป็นระยะ เช่น
- รายได้ในระบบบัญชี
- รายได้ที่นำไปยื่นภาษี
- ภาษีมูลค่าเพิ่ม
- ภาษีหัก ณ ที่จ่าย
- รายการรับ-จ่ายผ่านธนาคาร
- ลูกหนี้และเจ้าหนี้
การตรวจสอบเป็นประจำจะทำให้พบเห็นความผิดปกติได้รวดเร็ว และตรวจสอบย้อนกลับได้ง่ายกว่าการปล่อยให้เกิดปัญหาสะสมเป็นระยะเวลานาน
3. เก็บเอกสารและหลักฐานของรายการสำคัญให้ครบ
ตัวเลขในบัญชีเพียงอย่างเดียวอาจไม่เพียงพอ หากไม่สามารถอธิบายได้ว่ารายการนั้นเกิดจากอะไร จึงต้องจัดเก็บเอกสารให้เป็นระบบ และสามารถค้นหาได้เมื่อต้องการ เช่น
- ใบกำกับภาษี
- ใบเสร็จรับเงิน
- ใบแจ้งหนี้
- สัญญา
- หลักฐานการโอนเงิน
- Bank Statement
- รายงานสต๊อกสินค้า
- เอกสารเกี่ยวกับรายการระหว่างบริษัทกับกรรมการ
4. ตรวจรายการผิดปกติก่อนยื่นภาษีและปิดงบ
ก่อนยื่นภาษีหรือปิดงบการเงิน ควรดูว่ามีรายการใดแตกต่างจากปกติอย่างเห็นได้ชัดหรือไม่ เช่น
- รายได้เพิ่มขึ้นหรือลดลงแบบผิดปกติ
- รายจ่ายบางประเภทสูงผิดปกติ
- สินค้าคงเหลือจำนวนมาก
- ลูกหนี้ค้างนาน
- เงินสดสูงผิดปกติ
- มีรายการกับกรรมการจำนวนมาก
การพบตัวเลขผิดปกติไม่ได้หมายความว่ารายการนั้นผิด แต่เป็นสัญญาณว่าควรเข้าใจสาเหตุให้ได้ก่อนยื่นข้อมูลออกไป
5. พบข้อผิดพลาดควรแก้ไขตั้งแต่เนิ่น ๆ
สิ่งที่อันตรายกว่าการพบข้อผิดพลาด คือพบแล้วปล่อยไว้เพราะคิดว่าเดี๋ยวค่อยแก้ไขตอนปิดงบ ยิ่งพบปัญหาเร็วเท่าไร ก็ยิ่งมีโอกาสตรวจสอบที่มา และวางแนวทางแก้ไขได้ง่ายขึ้นเท่านั้น
สรุป RBA เรื่องที่เจ้าของธุรกิจควรรู้
RBA หรือ Risk Based Audit เป็นแนวทางที่นำข้อมูลและความเสี่ยงมาใช้ประกอบการจำแนกผู้เสียภาษีและเลือกแนวทางตรวจสอบที่เหมาะสม โดยกรอบที่กรมสรรพากรเคยเผยแพร่แสดงให้เห็นถึงการใช้ข้อมูลหลายด้าน เช่น งบการเงิน แบบแสดงรายการ ประวัติการตรวจและประเมินสถานะ รวมถึงข้อมูลเกี่ยวกับผู้ทำบัญชีและผู้สอบบัญชี
แต่สิ่งสำคัญสำหรับเจ้าของธุรกิจไม่ใช่การพยายามหาคำตอบว่าต้องทำอย่างไรถึงจะไม่ถูกตรวจสอบโดยระบบ RBA
สิ่งที่ควรถามมากกว่าคือ วันนี้ข้อมูลบัญชีและภาษีของธุรกิจเราถูกต้อง สอดคล้องกับข้อเท็จจริง และมีหลักฐานรองรับมากพอหรือยัง เพราะไม่ว่าระบบการตรวจสอบภาษีจะพัฒนาไปในรูปแบบใด การมีรายการบัญชีที่สะท้อนธุรกิจจริง ยื่นภาษีอย่างถูกต้อง และจัดเก็บเอกสารอย่างเป็นระบบ ก็ยังเป็นพื้นฐานสำคัญที่ช่วยให้ธุรกิจบริหารความเสี่ยงได้ดีขึ้น
หลายครั้งปัญหาทางบัญชีไม่ได้เกิดจากการตั้งใจทำผิด แต่อาจเริ่มจากเอกสารที่ตกหล่น การบันทึกรายการไม่ครบ หรือข้อมูลที่ไม่ได้กระทบยอดเป็นเวลานาน จนกลายเป็นปัญหาเมื่อถึงเวลายื่นภาษีหรือปิดงบ
ชอบการบัญชี พร้อมช่วยดูแลการทำบัญชีและภาษีให้เป็นระบบ ด้วยบริการรับทำบัญชีรายเดือน พร้อมช่วยตรวจสอบความครบถ้วนของข้อมูล เพื่อให้เจ้าของธุรกิจรู้สถานะบัญชีของตัวเอง และจัดการสิ่งที่ควรแก้ไขได้ตั้งแต่เนิ่น ๆ ปรึกษาเรื่องบัญชี และภาษีกับเราได้เลยค่ะ
ติดต่อ Chob Accounting
โทร : 094-159-4561
Facebook : สำนักงานบัญชีคุณภาพ ชอบการบัญชี ออนไลน์
Line : @chobaccounting
อ้างอิง : เอกสาร ก้าวสำคัญ ธุรกรรมการเงิน ด้วยบัญชีชุดเดียว / Risk Based Audit : RBA กรมสรรพากร