เวลาทำธุรกิจ เรามักต้องซื้อทรัพย์สินหลายอย่างมาใช้ในการดำเนินงาน ไม่ว่าจะเป็นคอมพิวเตอร์ รถยนต์ เครื่องจักร อาคาร หรือซอฟต์แวร์ ซึ่งทรัพย์สินบางรายการไม่ได้มีไว้ขายหรือเปลี่ยนเป็นเงินสดในระยะสั้น แต่มีไว้ใช้สร้างประโยชน์ให้กิจการต่อเนื่องในระยะยาว โดยทางบัญชีเรียกสินทรัพย์เหล่านี้ว่า “สินทรัพย์ไม่หมุนเวียน”
สินทรัพย์ไม่หมุนเวียน คืออะไร ?
สินทรัพย์ไม่หมุนเวียน (Non-current Assets) คือ สินทรัพย์ของกิจการที่ไม่เข้าเกณฑ์การจัดประเภทเป็นสินทรัพย์หมุนเวียน โดยทั่วไปมักเป็นทรัพยากรที่กิจการถือไว้เพื่อใช้ประโยชน์หรือสร้างประโยชน์ทางเศรษฐกิจในระยะยาว เช่น ที่ดิน อาคาร เครื่องจักร หรือสินทรัพย์ไม่มีตัวตนบางประเภท
ตามหลักการนำเสนองบการเงิน สินทรัพย์จะถือเป็นสินทรัพย์หมุนเวียน ก็ต่อเมื่อตรงตามเงื่อนไขที่กำหนดเท่านั้น
สินทรัพย์ไม่หมุนเวียน มีลักษณะอย่างไร ?
สินทรัพย์ไม่หมุนเวียนมักมีลักษณะสำคัญดังนี้
1. ระยะเวลาใช้งาน: ให้ประโยชน์ หรืออยู่คู่กิจการนานเกินกว่า 1 ปี หรือเกินหนึ่งรอบระยะเวลาการดำเนินงาน
2. สภาพคล่องต่ำ: ไม่สามารถเปลี่ยนกลับมาเป็นเงินสดได้อย่างรวดเร็ว
3. วัตถุประสงค์หลัก: ใช้เป็นโครงสร้างพื้นฐานในการดำเนินธุรกิจ ผลิตสินค้า หรือให้บริการ เพื่อสร้างรายได้ในระยะยาว
4. การบันทึกบัญชี: ส่วนใหญ่จะต้องมีการคำนวณค่าเสื่อมราคา หรือค่าตัดจำหน่ายตามอายุการใช้งานที่ลดลงทุกปี ยกเว้นที่ดินที่ไม่คิดค่าเสื่อมราคา
สินทรัพย์ไม่หมุนเวียน สำคัญต่อธุรกิจอย่างไร ?
สินทรัพย์ไม่หมุนเวียนช่วยให้เจ้าของธุรกิจเห็นว่าเงินทุนของกิจการถูกนำไปลงทุนไว้กับทรัพยากรระยะยาวในรูปแบบใดบ้าง
1. เป็นรากฐานการผลิตและดำเนินงาน: เช่น โรงงาน เครื่องจักร หรือสำนักงาน ซึ่งเป็นเครื่องมือหลักในการทำธุรกิจ หากไม่มีสิ่งเหล่านี้ ธุรกิจจะไม่สามารถผลิตสินค้าหรือให้บริการได้
2. สร้างรายได้ในระยะยาว: ทรัพย์สินเหล่านี้ถูกใช้งานต่อเนื่องหลายปีเพื่อทำกำไร ไม่ได้มีไว้ซื้อมาขายไปในระยะสั้น
3. สร้างความได้เปรียบทางการแข่งขัน: สินทรัพย์ไม่มีตัวตน เช่น สิทธิบัตรหรือเครื่องหมายการค้า ช่วยปกป้องเอกลักษณ์ และนวัตกรรมของบริษัท
4. เพิ่มความมั่นคงและน่าเชื่อถือ: การมีสินทรัพย์มูลค่าสูงแสดงถึงศักยภาพและความพร้อมของกิจการในสายตาของนักลงทุน หรือสถาบันการเงิน
อย่างไรก็ตาม การมีสินทรัพย์ไม่หมุนเวียนจำนวนมากไม่ได้หมายความว่าธุรกิจดี หรือไม่ดี เพราะต้องวิเคราะห์ร่วมกับรายได้ กระแสเงินสด หนี้สิน ประสิทธิภาพการใช้งานสินทรัพย์ รวมถึงข้อมูลทางการเงินด้านอื่นด้วย
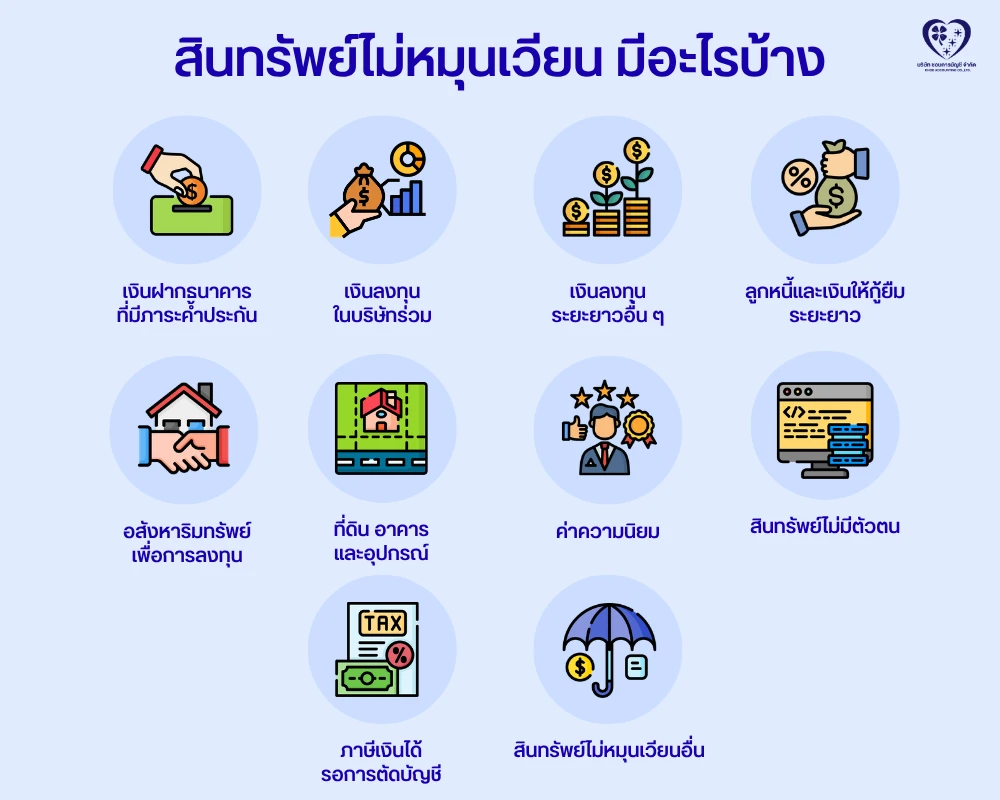
สินทรัพย์ไม่หมุนเวียน มีอะไรบ้าง ?
สินทรัพย์ไม่หมุนเวียนมีได้หลายประเภท ขึ้นอยู่กับรูปแบบของธุรกิจ แต่ที่พบเห็นได้บ่อย มีอยู่ดังนี้
1. เงินฝากธนาคารที่มีภาระค้ำประกัน คือเงินฝากที่กิจการไม่สามารถนำมาใช้ได้อย่างอิสระ เนื่องจากถูกนำไปวางเป็นหลักประกัน เช่น เงินฝากค้ำประกันวงเงินสินเชื่อ หรือเงินฝากที่มีข้อจำกัดในการถอนเป็นระยะเวลานาน
2. เงินลงทุนในบริษัทย่อย บริษัทร่วม หรือการร่วมค้า คือ เงินที่กิจการนำไปลงทุนในบริษัทอื่นในลักษณะระยะยาว เช่น การลงทุนในบริษัทที่กิจการมีอำนาจควบคุม มีอิทธิพลอย่างมีนัยสำคัญ หรือมีการควบคุมร่วมกัน
3. เงินลงทุนระยะยาวอื่น ๆ คือ เงินลงทุนที่กิจการมีวัตถุประสงค์ถือครองในระยะยาว เช่น หลักทรัพย์ หรือเงินฝากบางประเภทที่มีกำหนดระยะเวลาเกินกว่าระยะสั้นตามปกติ
4. ลูกหนี้และเงินให้กู้ยืมระยะยาว คือ สิทธิที่กิจการคาดว่าจะได้รับชำระเงินในระยะยาว เช่น ลูกหนี้ตามสัญญาระยะยาว หรือเงินที่กิจการให้บุคคลหรือกิจการอื่นกู้ยืมโดยมีกำหนดชำระคืนในอนาคต
5. อสังหาริมทรัพย์เพื่อการลงทุน คือ ที่ดิน หรืออาคารที่กิจการถือไว้เพื่อรับรายได้จากค่าเช่า เพื่อหวังมูลค่าเพิ่ม หรือทั้งสองอย่าง เช่น อาคารที่ซื้อไว้ปล่อยเช่า หรือที่ดินที่ถือไว้เพื่อการลงทุน
6. ที่ดิน อาคารและอุปกรณ์ เป็นกลุ่มสินทรัพย์ไม่หมุนเวียนที่พบได้บ่อยที่สุด เช่น ที่ดิน อาคารสำนักงาน โรงงาน เครื่องจักร รถยนต์ คอมพิวเตอร์ เฟอร์นิเจอร์ และอุปกรณ์สำนักงาน ซึ่งกิจการมีไว้ใช้ในการดำเนินงานระยะยาว
7. ค่าความนิยม (Goodwill) เป็นสินทรัพย์ที่อาจเกิดขึ้นจากการซื้อหรือรวมธุรกิจ โดยสะท้อนประโยชน์ทางเศรษฐกิจในอนาคตที่ไม่สามารถแยกออกมาเป็นสินทรัพย์รายการใดรายการหนึ่งได้อย่างชัดเจน
8. สินทรัพย์ไม่มีตัวตน คือ สินทรัพย์ที่ไม่มีลักษณะทางกายภาพ แต่สามารถสร้างประโยชน์ให้ธุรกิจได้ในอนาคต เช่น โปรแกรมคอมพิวเตอร์ ลิขสิทธิ์ สิทธิบัตร หรือสิทธิตามสัญญาบางประเภท
9. สินทรัพย์ภาษีเงินได้รอการตัดบัญชี คือ สิทธิประโยชน์ทางภาษีที่กิจการคาดว่าจะได้รับในอนาคต ซึ่งอาจเกิดจากผลแตกต่างชั่วคราวทางภาษี ขาดทุนทางภาษีที่ยังไม่ได้ใช้ หรือเครดิตภาษีบางประเภท
10. สินทรัพย์ไม่หมุนเวียนอื่น คือ สินทรัพย์ระยะยาวที่ไม่เหมาะจะจัดอยู่ในหมวดหลักข้างต้น เช่น เงินมัดจำหรือเงินประกันระยะยาวบางประเภท โดยต้องพิจารณาจากลักษณะและเงื่อนไขของแต่ละรายการ
สินทรัพย์ไม่หมุนเวียน เกี่ยวข้องกับค่าเสื่อมราคาอย่างไร ?
สินทรัพย์ไม่หมุนเวียนหลายประเภท โดยเฉพาะอาคาร เครื่องจักร รถยนต์ และอุปกรณ์ที่มีอายุการใช้ประโยชน์จำกัด จะเกี่ยวข้องกับค่าเสื่อมราคา ซึ่งเป็นการปันส่วนมูลค่าเสื่อมสภาพของสินทรัพย์อย่างเป็นระบบตลอดอายุการใช้ประโยชน์ของสินทรัพย์นั้น
ลองนึกภาพง่าย ๆ ว่า บริษัทซื้อเครื่องจักรมาเพื่อใช้งานหลายปี ไม่ได้หมายความว่าจะต้องรับรู้ราคาทั้งหมดเป็นค่าใช้จ่ายในวันแรกโดยอัตโนมัติ หากรายการเข้าเกณฑ์การรับรู้เป็นสินทรัพย์ แต่จะมีการรับรู้และปันส่วนค่าใช้จ่ายตามหลักบัญชีที่เกี่ยวข้องตลอดช่วงเวลาที่กิจการได้รับประโยชน์จากสินทรัพย์นั้น
ในขณะเดียวกัน สินทรัพย์ไม่มีตัวตนบางประเภทจะใช้การหักค่าตัดจำหน่ายตามหลักเกณฑ์ของสินทรัพย์ประเภทนั้น โดยไม่ใช้ค่าเสื่อมราคาเหมือนอาคารหรือเครื่องจักร ตัวอย่างเช่น ที่ดินโดยทั่วไปจะไม่คิดค่าเสื่อมราคา เนื่องจากโดยทั่วไปมีอายุการใช้ประโยชน์ไม่จำกัด แม้จะมีข้อยกเว้นในบางสถานการณ์
สรุป
สินทรัพย์ไม่หมุนเวียนเป็นส่วนหนึ่งที่ช่วยสะท้อนว่าธุรกิจมีทรัพยากรอะไรไว้ใช้สร้างประโยชน์ในระยะยาว ตั้งแต่ที่ดิน อาคาร เครื่องจักร รถยนต์ และอุปกรณ์ ไปจนถึงสินทรัพย์บางประเภทที่จับต้องไม่ได้
เมื่อเจ้าของธุรกิจเข้าใจเรื่องนี้ จะช่วยให้อ่านงบฐานะการเงินได้ง่ายขึ้น เข้าใจค่าเสื่อมราคาได้ดีขึ้น และมองเห็นภาพว่าธุรกิจกำลังนำเงินไปลงทุนกับทรัพยากรระยะยาวประเภทใดบ้าง
หากไม่แน่ใจว่า ทรัพย์สินที่ซื้อเข้ามาควรบันทึกเป็นสินทรัพย์หรือค่าใช้จ่าย และควรจัดอยู่ในประเภทใด การให้ผู้ทำบัญชีตรวจสอบจากเอกสาร วัตถุประสงค์การใช้งาน และข้อเท็จจริงของรายการ จะช่วยลดความคลาดเคลื่อนในการจัดทำบัญชีได้ค่ะ
ติดต่อ Chob Accounting
โทร : 094-159-4561
Facebook : สำนักงานบัญชีคุณภาพ ชอบการบัญชี ออนไลน์
Line : @chobaccounting