ในการทำบัญชีของธุรกิจ โดยเฉพาะกิจการที่มีรายการซื้อขายจำนวนมาก หากดูเฉพาะยอดรวมในบัญชีหลัก อาจยังไม่เพียงพอต่อการตรวจสอบรายละเอียด เช่น ยอดลูกหนี้รวมมาจากลูกค้ารายใดบ้าง หรือยอดเจ้าหนี้เกิดจากผู้ขายรายไหนบ้าง
ด้วยเหตุนี้ สมุดบัญชีแยกประเภทย่อย จึงเป็นเครื่องมือสำคัญที่ช่วยแยกรายละเอียดของบัญชีหลักให้ชัดเจนขึ้น ทำให้ผู้ทำบัญชีและเจ้าของธุรกิจสามารถตรวจสอบข้อมูลได้ง่าย ลดความผิดพลาด และช่วยให้จัดการบัญชีได้เป็นระบบมากขึ้น
สมุดบัญชีแยกประเภทย่อย คืออะไร ?
สมุดบัญชีแยกประเภทย่อย (Subsidiary ledger) หรือ “บัญชีย่อย” คือ สมุดบัญชีที่ใช้บันทึกรายละเอียดแยกย่อยของสมุดบัญชีแยกประเภททั่วไป ช่วยให้สามารถติดตามความเคลื่อนไหวของรายการค้าแต่ละรายการได้สะดวก และเป็นระเบียบยิ่งขึ้น
สมุดบัญชีแยกประเภท ย่อยเกี่ยวข้องกับบัญชีคุมยอดอย่างไร ?
สมุดบัญชีแยกประเภทย่อยมีความเกี่ยวข้องโดยตรงกับสมุดบัญชีแยกประเภททั่วไป หรือที่เรียกว่า “บัญชีคุมยอด” เพราะบัญชีคุมยอดใช้แสดงยอดรวม ส่วนสมุดบัญชีแยกประเภทย่อยใช้แสดงรายละเอียดของยอดรวมนั้น
ตัวอย่าง
สมุดบัญชีแยกประเภททั่วไป: ลงบันทึกว่า ลูกหนี้การค้า 200,000 บาท
สมุดบัญชีแยกประเภทย่อยลูกหนี้: ต้องลงบันทึกรายละเอียดของลูกหนี้ เช่น
- ลูกหนี้ A 80,000 บาท
- ลูกหนี้ B 70,000 บาท
- ลูกหนี้ C 50,000 บาท
รวมลูกหนี้รายตัวทั้งหมด 200,000 บาท
จากตัวอย่าง ยอดรวมของลูกหนี้แต่ละรายในสมุดบัญชีแยกประเภทย่อยจะต้องเท่ากับยอดลูกหนี้การค้าในบัญชีคุมยอด หากยอดไม่ตรงกัน อาจเกิดจากสาเหตุ เช่น
- บันทึกรายการในบัญชีย่อยไม่ครบ
- บันทึกรายการในบัญชีคุมยอดผิด
- มีการบันทึกรายการซ้ำ
- มีรายการรับชำระหรือจ่ายชำระที่ยังไม่ได้บันทึก
- มีการจัดประเภทรายการผิดบัญชี
ดังนั้น การตรวจสอบยอดระหว่างสมุดบัญชีแยกประเภทย่อยกับบัญชีคุมยอดจึงเป็นขั้นตอนสำคัญที่ช่วยให้ข้อมูลบัญชีถูกต้องและน่าเชื่อถือ
ความสำคัญของสมุดบัญชีแยกประเภทย่อย
1. ช่วยตรวจสอบข้อมูลได้ละเอียดขึ้น
กิจการสามารถตรวจสอบรายละเอียดแยกตามลูกหนี้ เจ้าหนี้ หรือสินค้าแต่ละรายการได้ ไม่ต้องดูเพียงยอดรวมในบัญชีหลัก
2. ช่วยลดความผิดพลาดในการบันทึกบัญชี
เมื่อต้องตรวจสอบรายละเอียดได้ง่าย จะช่วยลดโอกาสที่จะเกิดข้อผิดพลาดจากการบันทึกบัญชี เช่น บันทึกยอดผิด ลืมบันทึกรายการ หรือบันทึกรายการซ้ำ ก็จะลดลง
3. ช่วยควบคุมลูกหนี้และเจ้าหนี้
การบันทึกรายการบัญชีลงในสมุดบัญชีแยกประเภทย่อย ทำให้กิจการติดตามได้ว่า ลูกค้ารายใดยังไม่ชำระเงิน หรือมีเจ้าหนี้รายใดที่ต้องชำระเงินในเร็ว ๆ นี้
4. ช่วยวางแผนกระแสเงินสด
เมื่อรู้รายละเอียดของเงินที่ต้องรับและเงินที่ต้องจ่าย จะทำให้กิจการวางแผนทางการเงินได้แม่นยำมากขึ้น
5. ช่วยให้การปิดบัญชีง่ายขึ้น
เมื่อข้อมูลในบัญชีย่อยครบถ้วนและตรงกับบัญชีคุมยอด การตรวจสอบและปิดบัญชีในแต่ละรอบจะทำได้รวดเร็วขึ้น
กล่าวได้ว่า สมุดบัญชีแยกประเภทย่อยเป็นเครื่องมือที่ช่วยให้ธุรกิจมีข้อมูลบัญชีที่เป็นระบบ ตรวจสอบง่าย และนำไปใช้ตัดสินใจได้ดีขึ้นค่ะ
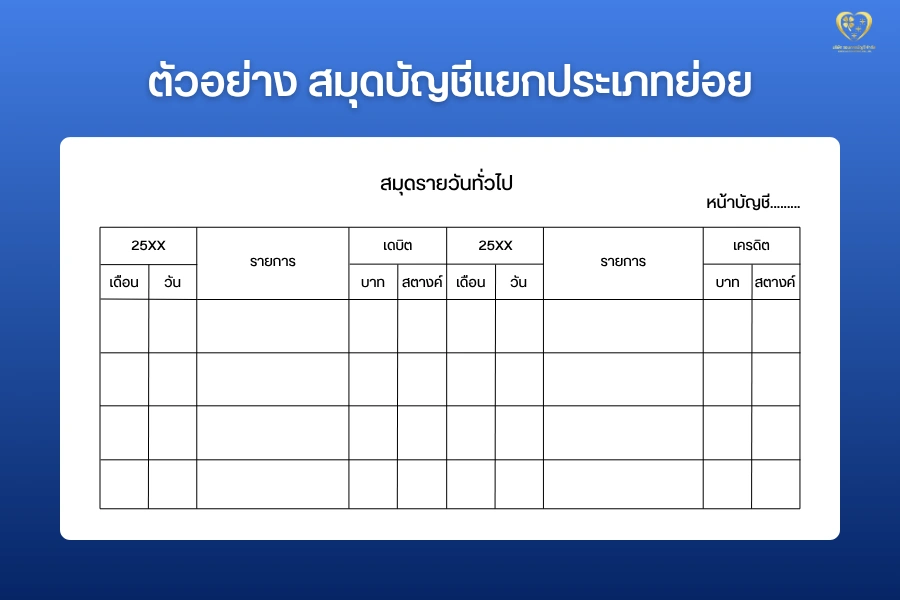
สมุดบัญชีแยกประเภทย่อย ต่างจากสมุดบัญชีแยกประเภททั่วไปอย่างไร ?
หลายคนอาจสับสนระหว่าง สมุดบัญชีแยกประเภททั่วไป กับ สมุดบัญชีแยกประเภทย่อย เพราะทั้งสองอย่างเกี่ยวข้องกับการบันทึกบัญชีเหมือนกัน แต่จริง ๆ แล้วมีหน้าที่ต่างกัน ดังนี้
| หัวข้อ | สมุดบัญชีแยกประเภททั่วไป | สมุดบัญชีแยกประเภทย่อย |
|---|---|---|
| ลักษณะข้อมูล | แสดงยอดรวมของบัญชีหลัก | แสดงรายละเอียดแยกตามรายการย่อย |
| จุดประสงค์ | ใช้ดูภาพรวมของบัญชี | ใช้ตรวจสอบรายละเอียดของบัญชี |
| ความละเอียด | ระดับบัญชีหลัก | ระดับรายบุคคล รายบริษัท หรือรายสินค้า |
| การใช้งาน | ใช้สรุปยอดบัญชี | ใช้ตรวจสอบและควบคุมรายละเอียด |
สรุปง่าย ๆ คือ สมุดบัญชีแยกประเภททั่วไปใช้ดูยอดรวม ส่วนสมุดบัญชีแยกประเภทย่อยใช้ดูรายละเอียดของยอดรวมนั้นนั่นเองค่ะ ทั้งสองส่วนจึงต้องสัมพันธ์กัน หากยอดรวมในสมุดบัญชีแยกประเภทย่อยไม่ตรงกับยอดในบัญชีคุมยอด อาจแสดงว่ามีการบันทึกบัญชีไม่ถูกต้อง หรือมีบางรายการตกหล่น
สมุดบัญชีแยกประเภทย่อยที่พบบ่อย
1. สมุดบัญชีแยกประเภทย่อยลูกหนี้
ข้อมูลที่มักบันทึก เช่น
- ชื่อลูกหนี้หรือลูกค้า
- วันที่เกิดรายการขายเชื่อ
- เลขที่เอกสารหรือใบแจ้งหนี้
- ยอดขายเชื่อ
- ยอดรับชำระ
- ยอดคงเหลือของลูกหนี้แต่ละราย
ตัวอย่าง บัญชีย่อยลูกหนี้การค้า
ในสมุดบัญชีแยกประเภททั่วไป จะมีบัญชีลูกหนี้การค้า 1 ก้อน (เช่น มียอดรวม 50,000 บาท) กิจการจึงต้องจัดทำบัญชีแยกประเภทย่อยเพื่อแยกดูว่า ยอดรวมนั้นมาจากลูกหนี้แต่ละรายเป็นเงินเท่าไร
บัญชีควบคุม: ลูกหนี้การค้า
| วันที่ | รายการ | เดบิต | เครดิต | ยอดคงเหลือ |
|---|---|---|---|---|
| 1 มิ.ย. | ขายสินค้าให้ บจก. A | 20,000 | – | 20,000 |
| 5 มิ.ย. | ขายสินค้าให้ ร้าน B | 30,000 | – | 50,000 |
| 10 มิ.ย. | บจก. A ชำระหนี้ | – | 10,000 | 40,000 |
| รวม | 50,000 | 10,000 | 40,000 |
บัญชีแยกประเภทย่อย: บจก. A
| วันที่ | รายการ | เดบิต | เครดิต | ยอดคงเหลือ |
|---|---|---|---|---|
| 1 มิ.ย. | ขายเชื่อ | 20,000 | – | 20,000 |
| 10 มิ.ย. | รับชำระเงิน | – | 10,000 | 10,000 |
บัญชีแยกประเภทย่อย: ร้าน B
| วันที่ | รายการ | เดบิต | เครดิต | ยอดคงเหลือ |
|---|---|---|---|---|
| 5 มิ.ย. | ขายเชื่อ | 30,000 | – | 30,000 |
ยอดรวมของบัญชีย่อยทั้งสองรายรวมกัน คือ 10,000 + 30,000 = 40,000 ซึ่งจะตรงกับยอดคงเหลือของบัญชีลูกหนี้การค้าในสมุดบัญชีแยกประเภททั่วไป
2. สมุดบัญชีแยกประเภทย่อยเจ้าหนี้
สมุดบัญชีแยกประเภทย่อยเจ้าหนี้ ใช้บันทึกรายละเอียดของเจ้าหนี้หรือผู้ขายแต่ละราย เหมาะสำหรับกิจการที่มีการซื้อเชื่อจากซัพพลายเออร์หลายราย
ข้อมูลที่มักบันทึก เช่น
- ชื่อเจ้าหนี้หรือผู้ขาย
- วันที่ซื้อสินค้า หรือรับบริการ
- เลขที่ใบกำกับภาษีหรือเอกสารซื้อ
- ยอดซื้อเชื่อ
- ยอดจ่ายชำระ
- ยอดเจ้าหนี้คงเหลือ
ตัวอย่าง บัญชีย่อยเจ้าหนี้การค้า
กิจการต้องทำบัญชีแยกประเภทย่อยเพื่อจำแนกเงินที่ต้องจ่ายคืนให้กับผู้จัดจำหน่ายแต่ละราย
บัญชีควบคุม: เจ้าหนี้การค้า
| วันที่ | รายการ | เดบิต | เครดิต | ยอดคงเหลือ |
|---|---|---|---|---|
| 3 มิ.ย. | ซื้อวัตถุดิบจาก บจก. ก. |
– | 15,000 | 15,000 |
| 8 มิ.ย. | ซื้อวัตถุดิบจาก บจก. ข. |
– | 25,000 | 40,000 |
| 12 มิ.ย. | จ่ายชำระหนี้ บจก. ก. |
10,000 | – | 30,000 |
| รวม | 10,000 | 40,000 | 30,000 |
บัญชีแยกประเภทย่อย: บจก. ก.
| วันที่ | รายการ | เดบิต | เครดิต | ยอดคงเหลือ |
|---|---|---|---|---|
| 3 มิ.ย. | ซื้อวัตถุดิบจาก บจก. ก. |
– | 15,000 | 15,000 |
| 12 มิ.ย. | จ่ายชำระหนี้ บจก. ก. |
10,000 | – | 5,000 |
บัญชีแยกประเภทย่อย: บจก. ข.
| วันที่ | รายการ | เดบิต | เครดิต | ยอดคงเหลือ |
|---|---|---|---|---|
| 8 มิ.ย. | ซื้อเชื่อ | – | 25,000 | 25,000 |
สมุดบัญชีแยกประเภทย่อยเจ้าหนี้ช่วยให้กิจการรู้ว่า ยังมีหนี้ค้างจ่ายกับผู้ขายรายใดบ้าง ต้องชำระเมื่อไร และมียอดค้างชำระเท่าไร
3. สมุดบัญชีแยกประเภทย่อยสินค้า
สมุดบัญชีแยกประเภทย่อยสินค้า ใช้บันทึกรายละเอียดเกี่ยวกับสินค้าของธุรกิจแต่ละรายการ เหมาะสำหรับกิจการที่มีสินค้าหลายประเภท หลายรุ่น หรือมีการรับเข้าและจ่ายออกของสินค้าเป็นประจำ
ตัวอย่าง บัญชีย่อยสินค้า
บัญชีแยกประเภทย่อยสินค้าคงเหลือ โดยใช้รูปแบบตารางบัญชีควบคุมและบัญชีแยกประเภทย่อยตามที่คุณต้องการครับ ในกรณีนี้จะใช้วิธีต้นทุนถัวเฉลี่ยถ่วงน้ำหนัก (Weighted Average) ในการคำนวณต้นทุนสินค้าคงเหลือ
บัญชีควบคุม: สินค้าคงเหลือ
| วันที่ | รายการ | เดบิต | เครดิต | ยอดคงเหลือ |
|---|---|---|---|---|
| 1 มิ.ย. | ยอดรวมยกมา (สินค้าทุกชนิด) |
– | – | 100,000 |
| 8 มิ.ย. | ซื้อเก้าอี้สำนักงาน (บจก. ก) |
44,000 | – | 140,000 |
| 12 มิ.ย. | ซื้อโต๊ะทำงาน (บจก. ข) |
50,000 | – | 194,000 |
| ขายเก้าอี้สำนักงานให้ลูกค้า | – | 31,000 | 163,000 | |
| รวม | 94,000 | 31,000 | 163,000 |
บัญชีแยกประเภทย่อย: เก้าอี้สำนักงาน (รุ่น xxxxxx-01)
| วันที่ | รายการ | เดบิต | เครดิต | ยอดคงเหลือ |
|---|---|---|---|---|
| 1 มิ.ย. | ยอดยกมา (10 ตัว ตัวละ 2,000) |
– | – | 20,000 |
| 5 มิ.ย. | ซื้อสินค้าเพิ่ม (20 ตัว ตัวละ 2,200) |
44,000 | – | 64,000 |
| 12 มิ.ย. | ขายสินค้าออก (15 ตัว ต้นทุนถัว เฉลี่ย ตัวละ 2,133.33) |
– | 32,000 | 32,000 |
บัญชีแยกประเภทย่อย: โต๊ะทำงาน (รุ่น xxx-4561)
| วันที่ | รายการ | เดบิต | เครดิต | ยอดคงเหลือ |
|---|---|---|---|---|
| 1 มิ.ย. | ยอดยกมา (10 ตัว ตัวละ 8,000) |
– | – | 80,000 |
| 8 มิ.ย. | ซื้อสินค้าเพิ่ม (5 ตัว ตัวละ 10,000) |
50,000 | – | 130,000 |
เมื่อสิ้นงวด (ณ วันที่ 12 มิ.ย.) ยอดคงเหลือในบัญชีแยกประเภทย่อยสินค้าทุกชนิดรวมกัน จะต้องเท่ากับยอดคงเหลือในบัญชีควบคุมสินค้าคงเหลือเสมอ
- ยอดคงเหลือ เก้าอี้สำนักงาน = 32,000 บาท
- ยอดคงเหลือ โต๊ะทำงาน = 130,000 บาท
รวมยอดบัญชีย่อย = 32,000 + 130,000 = 162,000 บาท (ใกล้เคียงยอดควบคุม 163,000 บาทในตารางแรก เนื่องจากมีส่วนต่างจากการปัดเศษทศนิยมในการคำนวณต้นทุนถัวเฉลี่ย)
สมุดบัญชีแยกประเภทย่อยสินค้าช่วยให้กิจการรู้ว่าสินค้าแต่ละรายการมีความเคลื่อนไหวอย่างไร เหลืออยู่เท่าไร และควรสั่งซื้อเพิ่มเมื่อใด
สำหรับธุรกิจค้าขายหรือธุรกิจที่มีการสต็อกสินค้า การมีข้อมูลสินค้าที่ละเอียดจะช่วยลดปัญหาสินค้าขาด สินค้าเกิน หรือข้อมูลสินค้าคงเหลือไม่ตรงกับความเป็นจริง
ธุรกิจแบบไหน ควรมีสมุดบัญชีแยกประเภทย่อย
โดยทั่วไป ธุรกิจที่มีรายการบัญชีจำนวนมาก หรือมีข้อมูลที่ต้องแยกเป็นรายตัว ควรมีสมุดบัญชีแยกประเภทย่อยเพื่อช่วยในการจัดการข้อมูลให้เป็นระบบ เช่น
- ธุรกิจที่มีลูกค้าซื้อเชื่อหลายราย
- ธุรกิจที่มีเจ้าหนี้หรือซัพพลายเออร์หลายเจ้า
- ธุรกิจค้าขายที่มีสินค้าหลายรายการ
- ธุรกิจที่มีการรับเงินและจ่ายเงินเป็นประจำ
- ธุรกิจที่ต้องการตรวจสอบข้อมูลบัญชีอย่างละเอียด
- ธุรกิจที่ต้องการลดปัญหายอดบัญชีไม่ตรงกัน
ตัวอย่างเช่น ร้านค้าส่งที่ขายสินค้าให้ลูกค้าหลายรายแบบให้เครดิต หากไม่มีสมุดบัญชีแยกประเภทย่อยลูกหนี้ อาจทำให้ติดตามยอดค้างชำระได้ยาก และเสี่ยงต่อการลืมเรียกเก็บเงิน
ในทางกลับกัน หากธุรกิจมีรายการบัญชีน้อยมาก เช่น ขายสินค้าเป็นเงินสดทั้งหมด ไม่มีลูกหนี้ ไม่มีเจ้าหนี้ และไม่มีสินค้าหลายรายการ อาจไม่จำเป็นต้องแยกรายละเอียดมากเท่าธุรกิจที่มีรายการซับซ้อน
อย่างไรก็ตาม เมื่อธุรกิจเริ่มเติบโต มีรายการซื้อขายมากขึ้น หรือเริ่มมีลูกหนี้ เจ้าหนี้ และสินค้าเพิ่มขึ้น การจัดทำสมุดบัญชีแยกประเภทย่อยจะช่วยให้ระบบบัญชีเป็นระเบียบและตรวจสอบได้ง่ายกว่าเดิมค่ะ
สรุป
สมุดบัญชีแยกประเภทย่อย คือสมุดบัญชีที่ใช้บันทึกรายละเอียดของบัญชีหลัก เช่น ลูกหนี้ เจ้าหนี้ และสินค้า โดยช่วยแยกข้อมูลจากยอดรวมให้เห็นรายละเอียดมากขึ้น ทำให้ตรวจสอบและควบคุมข้อมูลทางบัญชีได้ง่ายขึ้น สำหรับธุรกิจที่มีรายการซื้อขายจำนวนมาก สมุดบัญชีแยกประเภทย่อยมีความสำคัญมาก เพราะช่วยลดความผิดพลาดในการบันทึกบัญชี ช่วยติดตามยอดลูกหนี้และเจ้าหนี้ ช่วยควบคุมสินค้า และช่วยให้การปิดบัญชีเป็นระบบมากขึ้น
สรุปง่าย ๆ คือ หากบัญชีคุมยอดช่วยให้ธุรกิจเห็นภาพรวม สมุดบัญชีแยกประเภทย่อยก็จะช่วยให้เห็นรายละเอียดที่อยู่เบื้องหลังตัวเลขเหล่านั้น ซึ่งเป็นส่วนสำคัญที่ทำให้ข้อมูลบัญชีถูกต้อง ตรวจสอบได้ และนำไปใช้ตัดสินใจทางธุรกิจได้อย่างมั่นใจ
อ้างอิง: