เวลาเริ่มทำบัญชี หรือปิดงบการเงิน หลายคนมักเจอคำว่าสินทรัพย์อยู่แทบทุกหน้า แต่กลับไม่รู้แน่ชัดว่าสินทรัพย์คืออะไร อะไรบ้างที่ถือว่าเป็นสินทรัพย์ของกิจการ และทำไมเรื่องนี้ถึงสำคัญต่อการทำบัญชี และการบริหารธุรกิจ ในบทความนี้ ชอบการบัญชี จะพาคุณไปทำความเข้าใจเรื่องสินทรัพย์ ตั้งแต่ความหมาย องค์ประกอบของการเป็นสินทรัพย์ ประเภทของสินทรัพย์ รวมถึงบทบาทของสินทรัพย์ในงบการเงิน และการทำบัญชี ซึ่งช่วยให้เข้าใจงบการเงินมากขึ้น และวางโครงสร้างทางการเงินของกิจการได้อย่างถูกต้องค่ะ
สินทรัพย์ คืออะไร ?
สินทรัพย์ (Asset) คือ ทรัพยากรที่มีมูลค่าที่บุคคล หรือกิจการเป็นเจ้าของ หรือควบคุมอยู่ ซึ่งเกิดจากเหตุการณ์ในอดีต และคาดว่าจะได้รับประโยชน์เชิงเศรษฐกิจในอนาคต ไม่ว่าจะเป็นสิ่งที่มีรูปร่าง เช่น เงินสด ที่ดิน อาคาร รถยนต์ หรือสิ่งไม่มีรูปร่าง เช่น สิทธิบัตร ลิขสิทธิ์ เครื่องหมายการค้า หรือแม้แต่สิทธิในการเช่า ก็ถือเป็นสินทรัพย์ได้
หากจะให้เข้าใจง่าย ๆ สินทรัพย์ คือ สิ่งของที่กิจการมี และคาดว่าจะสร้างรายได้ หรือสร้างมูลค่าให้กับกิจการได้นั่นเอง
ในงบการเงิน สินทรัพย์ จะถูกแสดงอยู่ฝั่งซ้ายสุดของงบฐานะการเงิน ซึ่งเป็นฐานสำคัญที่ใช้ในการวิเคราะห์ความมั่นคงของกิจการค่ะ
คุณสมบัติของสินทรัพย์ทางบัญชี
เพื่อให้สินทรัพย์รายการใดรายการหนึ่งเป็นสินทรัพย์ทางบัญชี จะต้องมีคุณสมบัติหลัก ๆ ดังนี้
1. กิจการต้องมีสิทธิ์ควบคุมการใช้สินทรัพย์นั้น เช่น เป็นเจ้าของ หรือมีสิทธิ์ตามสัญญา
ตัวอย่าง : เครื่องจักรที่ซื้อมาใช้งานเอง ถือเป็นสินทรัพย์ แต่เครื่องจักรที่เช่าระยะสั้น อาจไม่ถือเป็นสินทรัพย์ของกิจการ
2. ก่อให้เกิดประโยชน์เชิงเศรษฐกิจในอนาคต
สินทรัพย์ต้องช่วยให้กิจการสร้างรายได้ ลดค่าใช้จ่าย หรือเพิ่มประสิทธิภาพในการดำเนินงานในอนาคต
3. สามารถวัดมูลค่าต้นทุนได้อย่างน่าเชื่อถือ
ต้องสามารถระบุราคาทุน หรือมูลค่าได้ เช่น ราคาซื้อ ค่าใช้จ่ายที่เกี่ยวข้อง หากไม่สามารถวัดมูลค่าได้ชัดเจน ก็ไม่สามารถบันทึกเป็นสินทรัพย์ทางบัญชีได้
สินทรัพย์ มีกี่ประเภท ?
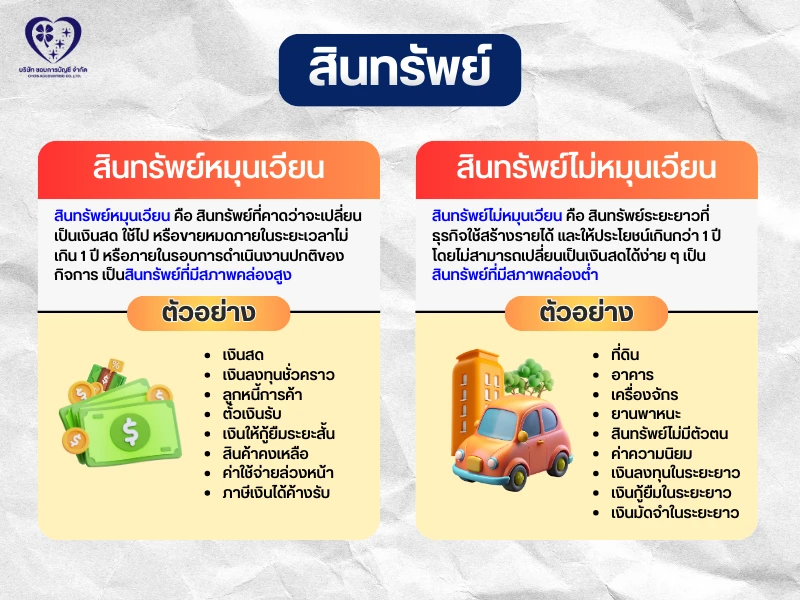
ในการทำบัญชี สินทรัพย์ถูกแบ่งออกเป็น 2 ประเภทใหญ่ ๆ คือ สินทรัพย์หมุนเวียน และสินทรัพย์ไม่หมุนเวียน ดังนี้
1. สินทรัพย์หมุนเวียน
สินทรัพย์หมุนเวียน (Current Assets) คือ สินทรัพย์ที่คาดว่าจะเปลี่ยนเป็นเงินสด ใช้ไป หรือขายหมดภายในระยะเวลาไม่เกิน 1 ปี หรือภายในรอบการดำเนินงานปกติของกิจการ ซึ่งเป็นสินทรัพย์ที่มีสภาพคล่องสูง
ตัวอย่างสินทรัพย์หมุนเวียน ที่พบเห็นได้ทั่วไป เช่น
- เงินสด เงินฝากธนาคาร หรือเช็คยังไม่ได้ขึ้นเงิน
- เงินลงทุนชั่วคราว เช่น กองทุนรวมตลาดเงิน ตราสารหนี้ระยะสั้นที่ขายได้ง่าย
- ลูกหนี้การค้า หรือเงินที่ลูกค้าค้างจ่ายจากการซื้อเชื่อ
- ตั๋วเงินรับ ที่จะได้รับเงินตามกำหนด
- เงินให้กู้ยืมระยะสั้น ที่ให้บุคคลอื่นกู้ยืม ซึ่งมีกำหนดชำระไม่เกิน 1 ปี
- สินค้าคงเหลือ เช่น วัตถุดิบ หรือสินค้าที่ผลิตเสร็จแล้ว
- วัสดุสิ้นเปลือง เช่น วัสดุสำนักงานหรือวัสดุในการผลิตที่ใช้ไปไม่นาน
- รายได้ค้างรับ ที่เกิดขึ้นแล้วแต่ยังไม่ได้รับเงิน เช่น ดอกเบี้ยค้างรับ
- ค่าใช้จ่ายล่วงหน้า แต่ยังไม่ได้รับประโยชน์ เช่น ค่าเช่าจ่ายล่วงหน้า
- ภาษีเงินได้ค้างรับ หรือรอขอคืนภาษี
2. สินทรัพย์ไม่หมุนเวียน
สินทรัพย์ไม่หมุนเวียน (Non-current Assets) คือ สินทรัพย์ระยะยาวที่ใช้สร้างรายได้ และให้ประโยชน์เกินกว่า 1 ปี โดยไม่สามารถเปลี่ยนเป็นเงินสดได้ง่าย ๆ ซึ่งเป็นสินทรัพย์ที่มีสภาพคล่องต่ำ
ตัวอย่างสินทรัพย์ไม่หมุนเวียน ที่พบเห็นได้ทั่วไป เช่น
- ที่ดิน ที่กิจการถือครอง เพื่อใช้ในการดำเนินงาน หรือเพื่อการลงทุน
- อาคาร เช่น โรงงาน สำนักงาน หรือโกดังสินค้า ที่มีอายุการใช้งานหลายปี
- เครื่องจักร และอุปกรณ์ ที่เป็นเครื่องมือเครื่องใช้ที่ใช้ในการผลิต หรือดำเนินธุรกิจ
- ยานพาหนะ เช่น รถยนต์ รถบรรทุก หรือรถขนส่งที่ใช้ในกิจการ
- สินทรัพย์ไม่มีตัวตน หรือสินทรัพย์ที่จับต้องไม่ได้ เช่น สิทธิบัตร เครื่องหมายการค้า หรือลิขสิทธิ์
- ค่าความนิยม เช่น ชื่อเสียง แบรนด์ หรือความสัมพันธ์กับลูกค้าจากการซื้อกิจการอื่น
- เงินลงทุนในระยะยาว เช่น การลงทุนในหลักทรัพย์ของบริษัทอื่น ที่ตั้งใจถือครองนานกว่า 1 ปี (เช่น เงินลงทุนในบริษัทย่อย หรือบริษัทร่วม)
- อสังหาริมทรัพย์เพื่อการลงทุน เช่น ที่ดิน หรืออาคาร ที่ถือครองไว้เพื่อรอรับค่าเช่า หรือกำไรจากการเพิ่มขึ้นของราคา
- เงินกู้ยืมในระยะยาว เช่น เงินที่ลูกหนี้กู้ยืม ซึ่งมีกำหนดชำระเกิน 1 ปี
- เงินมัดจำในระยะยาว เช่น เงินประกันสังคมที่จ่ายสำหรับสัญญาเช่า หรือสัญญาบริการระยะยาว
แนะนำให้อ่านต่อ : สินทรัพย์ถาวร คืออะไร ? มีอะไรบ้าง พร้อมตัวอย่าง
สินทรัพย์เกี่ยวข้องกับการทำบัญชี และงบการเงินอย่างไร ?
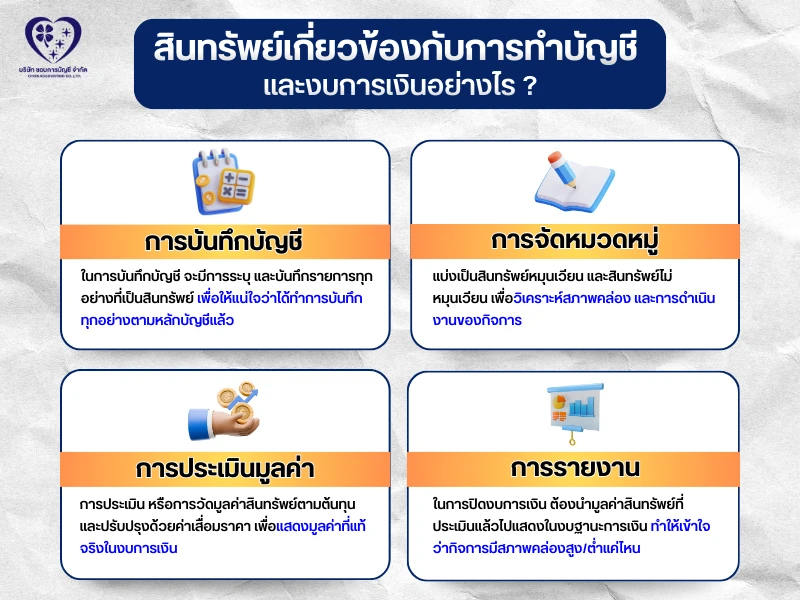
สินทรัพย์ ถือเป็นรากฐานสำคัญของระบบบัญชี และการเงิน ตามรายละเอียดต่าง ๆ ดังนี้
1. การระบุ และการบันทึกบัญชี
ในการบันทึกบัญชี นักบัญชีจะระบุ และบันทึกรายการทุกอย่างที่เข้าข่ายเป็นสินทรัพย์ เช่น เงินสด ลูกหนี้ สินค้าคงเหลือ ที่ดิน อาคาร อุปกรณ์ หรือทรัพย์สินทางปัญญา เพื่อให้แน่ใจว่าได้ทำการบันทึกทุกอย่างตามหลักบัญชีแล้ว
สำหรับสินทรัพย์ที่กิจการใช้งานในระยะยาว เช่น คอมพิวเตอร์ รถยนต์ เครื่องจักร หรืออุปกรณ์ต่าง ๆ การจัดทำทะเบียนสินทรัพย์ จะช่วยให้ติดตามรายละเอียดของสินทรัพย์แต่ละรายการได้ง่ายขึ้น ทั้งราคาทุน วันที่เริ่มใช้งาน สถานที่ตั้ง ผู้รับผิดชอบ รวมถึงข้อมูลที่ใช้ในการคำนวณค่าเสื่อมราคา
2. การจัดหมวดหมู่ หรือจำแนกประเภท
โดยแบ่งเป็นสินทรัพย์หมุนเวียน และสินทรัพย์ไม่หมุนเวีบน เพื่อวิเคราะห์สภาพคล่อง และการดำเนินงานของกิจการ
3. การประเมินมูลค่า
การประเมิน หรือการวัดมูลค่าสินทรัพย์ตามต้นทุน หรือมูลค่ายุติธรรม และปรับปรุงด้วยค่าเสื่อมราคา (สำหรับสินทรัพย์มีตัวตน) หรือการเสื่อมค่า เพื่อแสดงมูลค่าที่แท้จริงในงบการเงิน
4. การรายงาน
ในการปิดงบการเงิน นักบัญชีต้องนำมูลค่าสินทรัพย์ที่บันทึก และประเมินแล้วไปแสดงในงบฐานะการเงิน ซึ่งเป็นรายงานหลักที่แสดงให้เห็นฐานะการเงินของกิจการ ทำให้เข้าใจว่ากิจการมีสภาพคล่องสูง/ต่ำแค่ไหน ซึ่งเชื่อมโยงกับหนี้สิน และส่วนของผู้ถือหุ้น ตามสมการบัญชี ดังนี้
สินทรัพย์ = หนี้สิน – ส่วนของผู้ถือหุ้น
นอกจากนั้นแล้ว การจัดการสินทรัพย์ เช่น การขาย การลดมูลค่า หรือการบันทึกค่าใช้จ่ายที่เกี่ยวข้องกับสินทรัพย์ (ค่าเสื่อมราคา) ซึ่งมีผลโดยตรงต่องบกำไรขาดทุนด้วยค่ะ
โดยสรุปแล้ว สินทรัพย์ ไม่ได้เป็นเพียงแค่ตัวเลขในงบการเงิน แต่คือสิ่งที่สะท้อนให้เห็นว่ากิจการถือครองสินทรัพย์อะไรบ้าง สามารถใช้สินทรัพย์เหล่านั้นสร้างรายได้ได้ดีแค่ไหน และยังแสดงให้เห็นว่าฐานะทางการเงินของกิจการอยู่ในจุดที่ดีหรือไม่ ซึ่งช่วยให้เจ้าของกิจการตัดสินใจทางธุรกิจได้แม่นยำขึ้น ทั้งยังลดความเสี่ยงด้านบัญชี และภาษีในระยาวได้อีกด้วยค่ะ
รับทำบัญชี พร้อมวางระบบสินทรัพย์ให้ถูกต้อง โดยชอบการบัญชี
เมื่อธุรกิจเริ่มมีสินทรัพย์มากขึ้น ไม่ว่าจะเป็นเงินสด สินค้าคงเหลือ เครื่องจักร รถยนต์ หรืออุปกรณ์ต่าง ๆ การบันทึกบัญชีให้ถูกต้องตั้งแต่แรกเป็นเรื่องสำคัญมาก เพราะส่งผลโดยตรงต่อกำไร ภาษี และงบการเงินในระยะยาว หากบันทึกผิด อาจทำให้ตัวเลขคลาดเคลื่อน และเสี่ยงถูกตรวจสอบย้อนหลังได้
ชอบการบัญชี (Chob Accounting) พร้อมช่วยดูแลตั้งแต่จัดหมวดหมู่สินทรัพย์หมุนเวียน–ไม่หมุนเวียนให้ถูกต้องตามหลักบัญชี บันทึกราคาทุน คำนวณค่าเสื่อมราคาอย่างถูกต้อง และตรวจสอบได้ บริการจัดทำงบการเงินที่สะท้อนฐานะธุรกิจ ใช้ยื่นธนาคาร และหน่วยงานรัฐได้จริง
ให้เรื่องตัวเลข และสินทรัพย์เป็นหน้าที่ของผู้เชี่ยวชาญ แล้วคุณโฟกัสกับการบริหาร และขยายธุรกิจได้อย่างมั่นใจค่ะ
ติดต่อ Chob Accounting
โทร : 094-159-4561
Facebook : สำนักงานบัญชีคุณภาพ ชอบการบัญชี ออนไลน์
Line : @chobaccounting