หลายคนที่เริ่มทำธุรกิจ หรือเพิ่งเริ่มทำบัญชีด้วยตัวเอง มักได้ยินคำว่า “บัญชีเดี่ยว” หรือ “หลักการบัญชีเดี่ยว” อยู่บ่อย ๆ แล้วต่างก็สงสัยว่าหลักการบัญชีเดี่ยวคืออะไร แตกต่างจากบัญชีคู่อย่างไร และสามารถนำระบบบัญชีเดี่ยวมาปรับใช้ในธุรกิจได้หรือไม่
จริง ๆ แล้ว หลักการบัญชีเดี่ยว เป็นรูปแบบการบันทึกบัญชีที่เข้าใจง่าย เน้นการจดบันทึกรายรับ–รายจ่ายเป็นหลัก เหมาะสำหรับธุรกิจขนาดเล็ก หรือกิจการที่มีรายการทางการเงินไม่ซับซ้อน อย่างไรก็ตาม การเลือกใช้ระบบบัญชีเดี่ยวก็ควรเข้าใจทั้งข้อดี ข้อจำกัด และสถานการณ์ที่เหมาะสมก่อนนำไปใช้จริงค่ะ

หลักการบัญชีเดี่ยว คืออะไร ?
หลักการบัญชีเดี่ยว (Single entry bookeeping) คือ ระบบการบันทึกบัญชีที่บันทึกเพียงรายการเดียวต่อหนึ่งธุรกรรม มักใช้บันทึกเฉพาะการรับเงิน และการจ่ายเงินของกิจการ ต่างจากระบบบัญชีคู่ที่ต้องบันทึกตามหลักการเดบิต และเครดิตควบคู่กัน
ระบบบัญชีเดี่ยวมีลักษณะสำคัญ ดังนี้
- บันทึกเพียงรายการเดียวต่อธุรกรรม เช่น หากรับเงินก็จะบันทึกเฉพาะรายการรับเงิน ไม่ได้บันทึกคู่บัญชีเหมือนระบบบัญชีคู่
- เน้นการติดตามเงินสดเป็นหลัก โดยบันทึกเฉพาะรายการรับเงิน และจ่ายเงิน
- โครงสร้างบัญชีไม่ซับซ้อน ไม่ต้องแยกหมวดบัญชี เช่น สินทรัพย์ หนี้สิน รายได้ หรือค่าใช้จ่าย อย่างละเอียด
สมุดบัญชีในระบบบัญชีเดี่ยว มีอะไรบ้าง ?
1. สมุดเงินสด
ใช้สำหรับบันทึกรายการรับ และจ่ายเงินทุกประเภทที่เกิดขึ้นในแต่ละวัน เพื่อให้ทราบยอดเงินคงเหลือของกิจการ
2. สมุดรายวันขั้นต้น
ใช้สำหรับบันทึกรายการค้าที่เกิดขึ้นบ่อย ๆ เพื่อความเป็นระเบียบ และช่วยในการควบคุมลูกหนี้/เจ้าหนี้ ได้แก่
- สมุดรายวันซื้อ : ใช้ลงบันทึกการซื้อสินค้าเป็นเงินเชื่อ
- สมุดรายวันขาย : ใช้ลงบันทึกการขายสินค้าเป็นเงินเชื่อ
- สมุดเงินฝากธนาคาร : บันทึกรายการเข้า-ออกของเงินในบัญชีธนาคาร
3. สมุดบัญชีแยกประเภท
ในระบบบัญชีเดี่ยวจะไม่มีการทำบัญชีแยกประเภทตามหลักบัญชี 5 หมวด เหมือนระบบบัญชีคู่ แต่จะเน้นเฉพาะบัญชีบุคคล ดังนี้
- บัญชีลูกหนี้ : เพื่อดูว่าใครติดเงินเราอยู่เท่าไหร่
- บัญชีเจ้าหนี้ : เพื่อดูว่าเราติดเงินใครอยู่เท่าไหร่
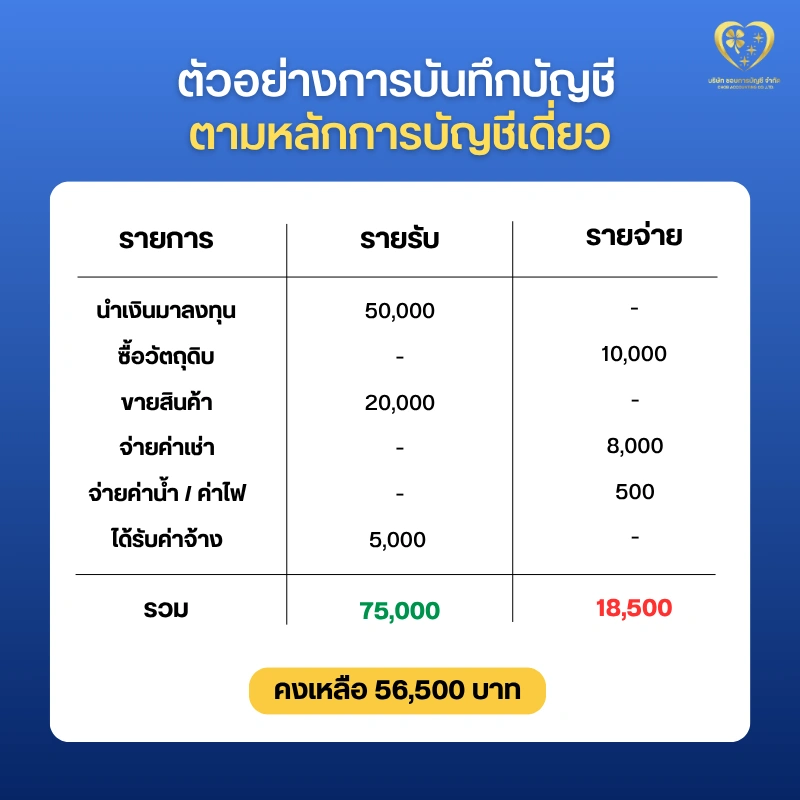
ตัวอย่างการบันทึกบัญชีตามหลักการบัญชีเดี่ยว
ระบบบัญชีเดี่ยว เหมาะสำหรับธุรกิจรูปแบบใดบ้าง ?
ระบบบัญชีเดี่ยวเหมาะสำหรับธุรกิจที่มีลักษณะดังนี้
- ธุรกิจขนาดเล็ก เช่น ร้านค้าขนาดเล็ก ร้านอาหาร หรือร้านขายของออนไลน์
- กิจการที่มีรายการไม่มาก และมีธุรกรรมต่อวันไม่เยอะ ระบบบัญชีเดี่ยวสามารถจัดการได้ง่าย
- ธุรกิจเจ้าของคนเดียว เช่น ฟรีแลนซ์ หรือผู้ประกอบการรายย่อย ที่รายการบัญชีไม่ซับซ้อนมาก
- ธุรกิจที่ต้องการติดตามเงินสดเป็นหลัก เพราะต้องการรู้ว่าเงินเข้าเท่าไร หรือเงินออกเท่าไรเท่านั้น
- ธุรกิจประเภทบุคคลธรรมดา ที่มีรายการทางการเงินที่ไม่ซับซ้อน
ข้อดีของการทำบัญชีตามหลักบัญชีเดี่ยว
- ประหยัดเวลา และค่าใช้จ่าย : สามารถจดบันทึกได้ด้วยตัวเอง โดยไม่จำเป็นต้องมีความรู้ด้านบัญชีที่ลึกซึ้ง
- ลดภาระงานเอกสาร : บันทึกเฉพาะรายการสำคัญที่เกี่ยวข้องกับเงินสด และบุคคล ทำให้ใช้เวลาน้อยลงในการจัดการเอกสาร
- เน้นกระแสเงินสด : ข้อมูลในสมุดบัญชีจะสะท้อนตัวเลขทางการเงินของกิจการ เช่น วันนี้ขายได้เท่าไหร่ จ่ายค่าของไปเท่าไหร่ และเหลือเงินในกระเป๋ากี่บาท เป็นต้น
- มีความยืดหยุ่นสูง : สามารถออกแบบตารางบันทึกรายการในสมุด หรือใน Microsoft Excel ให้เหมาะสมกับกิจการของตัวเองได้ โดยไม่มีมาตรฐานบังคับ
- การตัดสินใจหน้างาน : ช่วยให้เห็นภาพรวมของกำไรเบื้องต้น และการหมุนเวียนเงินในแต่ละวันได้รวดเร็ว
ข้อเสียของการทำบัญชีตามหลักการบัญชีเดี่ยว
- ขาดความแม่นยำ : ในระบบบัญชีคู่ จะบันทึกตามหลักการเดบิต เครดิต ซึ่งสามารถตรวจสอบความถูกต้องได้ทันที แต่ระบบบัญชีเดี่ยว จะไม่มีเครื่องมือตรวจสอบหากลงรายการผิด เช่น เขียนเลข 0 เกินไปตัวหนึ่ง หรือลืมลงรายการจ่ายไปอย่างหนึ่ง ระบบจะไม่ฟ้องเลยว่ายอดไม่สมดุล ทำให้ข้อมูลคลาดเคลื่อนได้ง่ายมาก
- ยากต่อการทำงบการเงินที่สมบูรณ์ : เนื่องจากไม่ได้บันทึกบัญชีแยกประเภทครบทุกหมวด ทำให้ไม่สามารถคำนวณกำไรสุทธิแท้จริงจากการดำเนินงานได้ทันที ซึ่งไม่เอื้อต่อการจัดทำงบการเงินที่ถูกต้องตามมาตรฐานการบัญชี
- ตรวจสอบการทุจริตได้ยาก : เพราะระบบการบันทึกข้อมูลไม่เชื่อมโยงกัน ทำให้มีความเป็นไปได้ที่พนักงานอาจแอบยักยอกเงิน หรือของออกไปได้ง่ายกว่าระบบบัญชีคู่ที่มีการยันยอดระหว่างบัญชีเงินสด บัญชีขาย และบัญชีคลังสินค้า
- ความน่าเชื่อถือน้อย : หากต้องการขอสินเชื่อ จะไม่สามารถส่งงบการเงินที่ถูกต้องให้ธนาคาร หรือนักลงทุน พิจารณาได้ ทำให้โอกาสที่จะได้รับการอนุมัติสินเชื่อมีน้อย
- ยุ่งยากเมื่อต้องเสียภาษี : กรมสรรพากรต้องการข้อมูลที่ชัดเจน และมีหลักฐานอ้างอิง หากบันทึกแบบบัญชีเดี่ยวแบบหลวม ๆ เวลาถูกเรียกตรวจสอบ อาจจะตอบคำถามลำบาก หรือไม่มีเอกสารยืนยันค่าใช้จ่ายที่เพียงพอ ทำให้เสียสิทธิ์ในการหักค่าใช้จ่ายตามจริง
เนื่องจากระบบัญชีเดียวไม่ได้ลงบันทึกรายการบัญชีครบทุกหมวด ข้อมูลที่มีจึงมีแค่ยอดเงินสด และยอดลูกหนี้/เจ้าหนี้ ดังนั้น เมื่อถึงเวลาปิดงบการเงิน หรือต้องการทราบกำไรที่แท้จริง จึงต้องมีการกระทบยอด (Reconciliation) เพื่อแปลงข้อมูลที่มีอยู่ให้กลายเป็นตัวเลขที่ถูกต้องตามหลักการบัญชี
สรุป
หลักการบัญชีเดี่ยว คือ ระบบบัญชีที่เน้นการบันทึก เงินเข้า และเงินออกเพียงรายการเดียวต่อธุรกรรม เหมาะสำหรับธุรกิจขนาดเล็ก ผู้เริ่มต้นทำธุรกิจ ร้านค้าออนไลน์ ฟรีแลนซ์ หรือกิจการที่มีเจ้าของคนเดียว แต่เมื่อธุรกิจเริ่มเติบโต การบันทึกบัญชีตามระบบบัญชีที่ถูกต้อง และเป็นระบบ จะช่วยให้วิเคราะห์ธุรกิจได้ชัดเจน วางแผนภาษีได้ถูกต้อง และลดความเสี่ยงด้านบัญชีในระยะยาว ได้เป็นอย่างดีค่ะ
หากธุรกิจของคุณเริ่มมีรายได้มากขึ้น หรือเริ่มมีรายการบัญชีจำนวนมาก การวางระบบบัญชีที่ถูกต้องตั้งแต่ต้น จะช่วยให้ธุรกิจเติบโตได้อย่างมั่นคง ชอบการบัญชี (Chob Accounting) ให้บริการรับทำบัญชีรายเดือน ยื่นภาษีมูลค่าเพิ่ม (VAT) จัดทำรายงานภาษีซื้อ ภาษีขาย จัดทำงบการเงินประจำปี ให้คำปรึกษาด้านบัญชี และภาษี โดยผู้เชี่ยวชาญ ช่วยให้ธุรกิจของคุณจัดทำบัญชีได้อย่างถูกต้อง โปร่งใส และพร้อมสำหรับการเติบโตในระยะยาวค่ะ