ก่อนสิ้นปี อย่าเพิ่งรีบซื้อประกัน หรือกองทุนเพิ่มเพียงเพราะอยากประหยัดภาษี เพราะสิทธิที่คุณมีอยู่แล้วอาจยังตรวจสอบยังไม่ครบ ขณะที่บางรายการใช้วงเงินร่วมกัน ซื้อเพิ่มก็อาจไม่ได้ลดหย่อนเพิ่มตามที่คิด
สำหรับการตรวจสอบสิทธิ์ลดหย่อนภาษี ในปี 2569 เริ่มได้จากการรวบรวมรายได้ทั้งปี เช็กสิทธิส่วนตัว และครอบครัว แล้วค่อยตรวจเบี้ยประกัน เงินออม ดอกเบี้ยบ้าน และเงินบริจาค ในบทความนี้ ชอบการบัญชี จะสรุปรายการหลัก เงื่อนไขที่ต้องระวัง และตัวอย่างคำนวณ เพื่อช่วยให้คุณวางแผนจากภาษีที่ต้องจ่ายจริงได้อย่างถูกต้องค่ะ
รายการลดหย่อนภาษี ในปี 2569 มีอะไรบ้าง ?
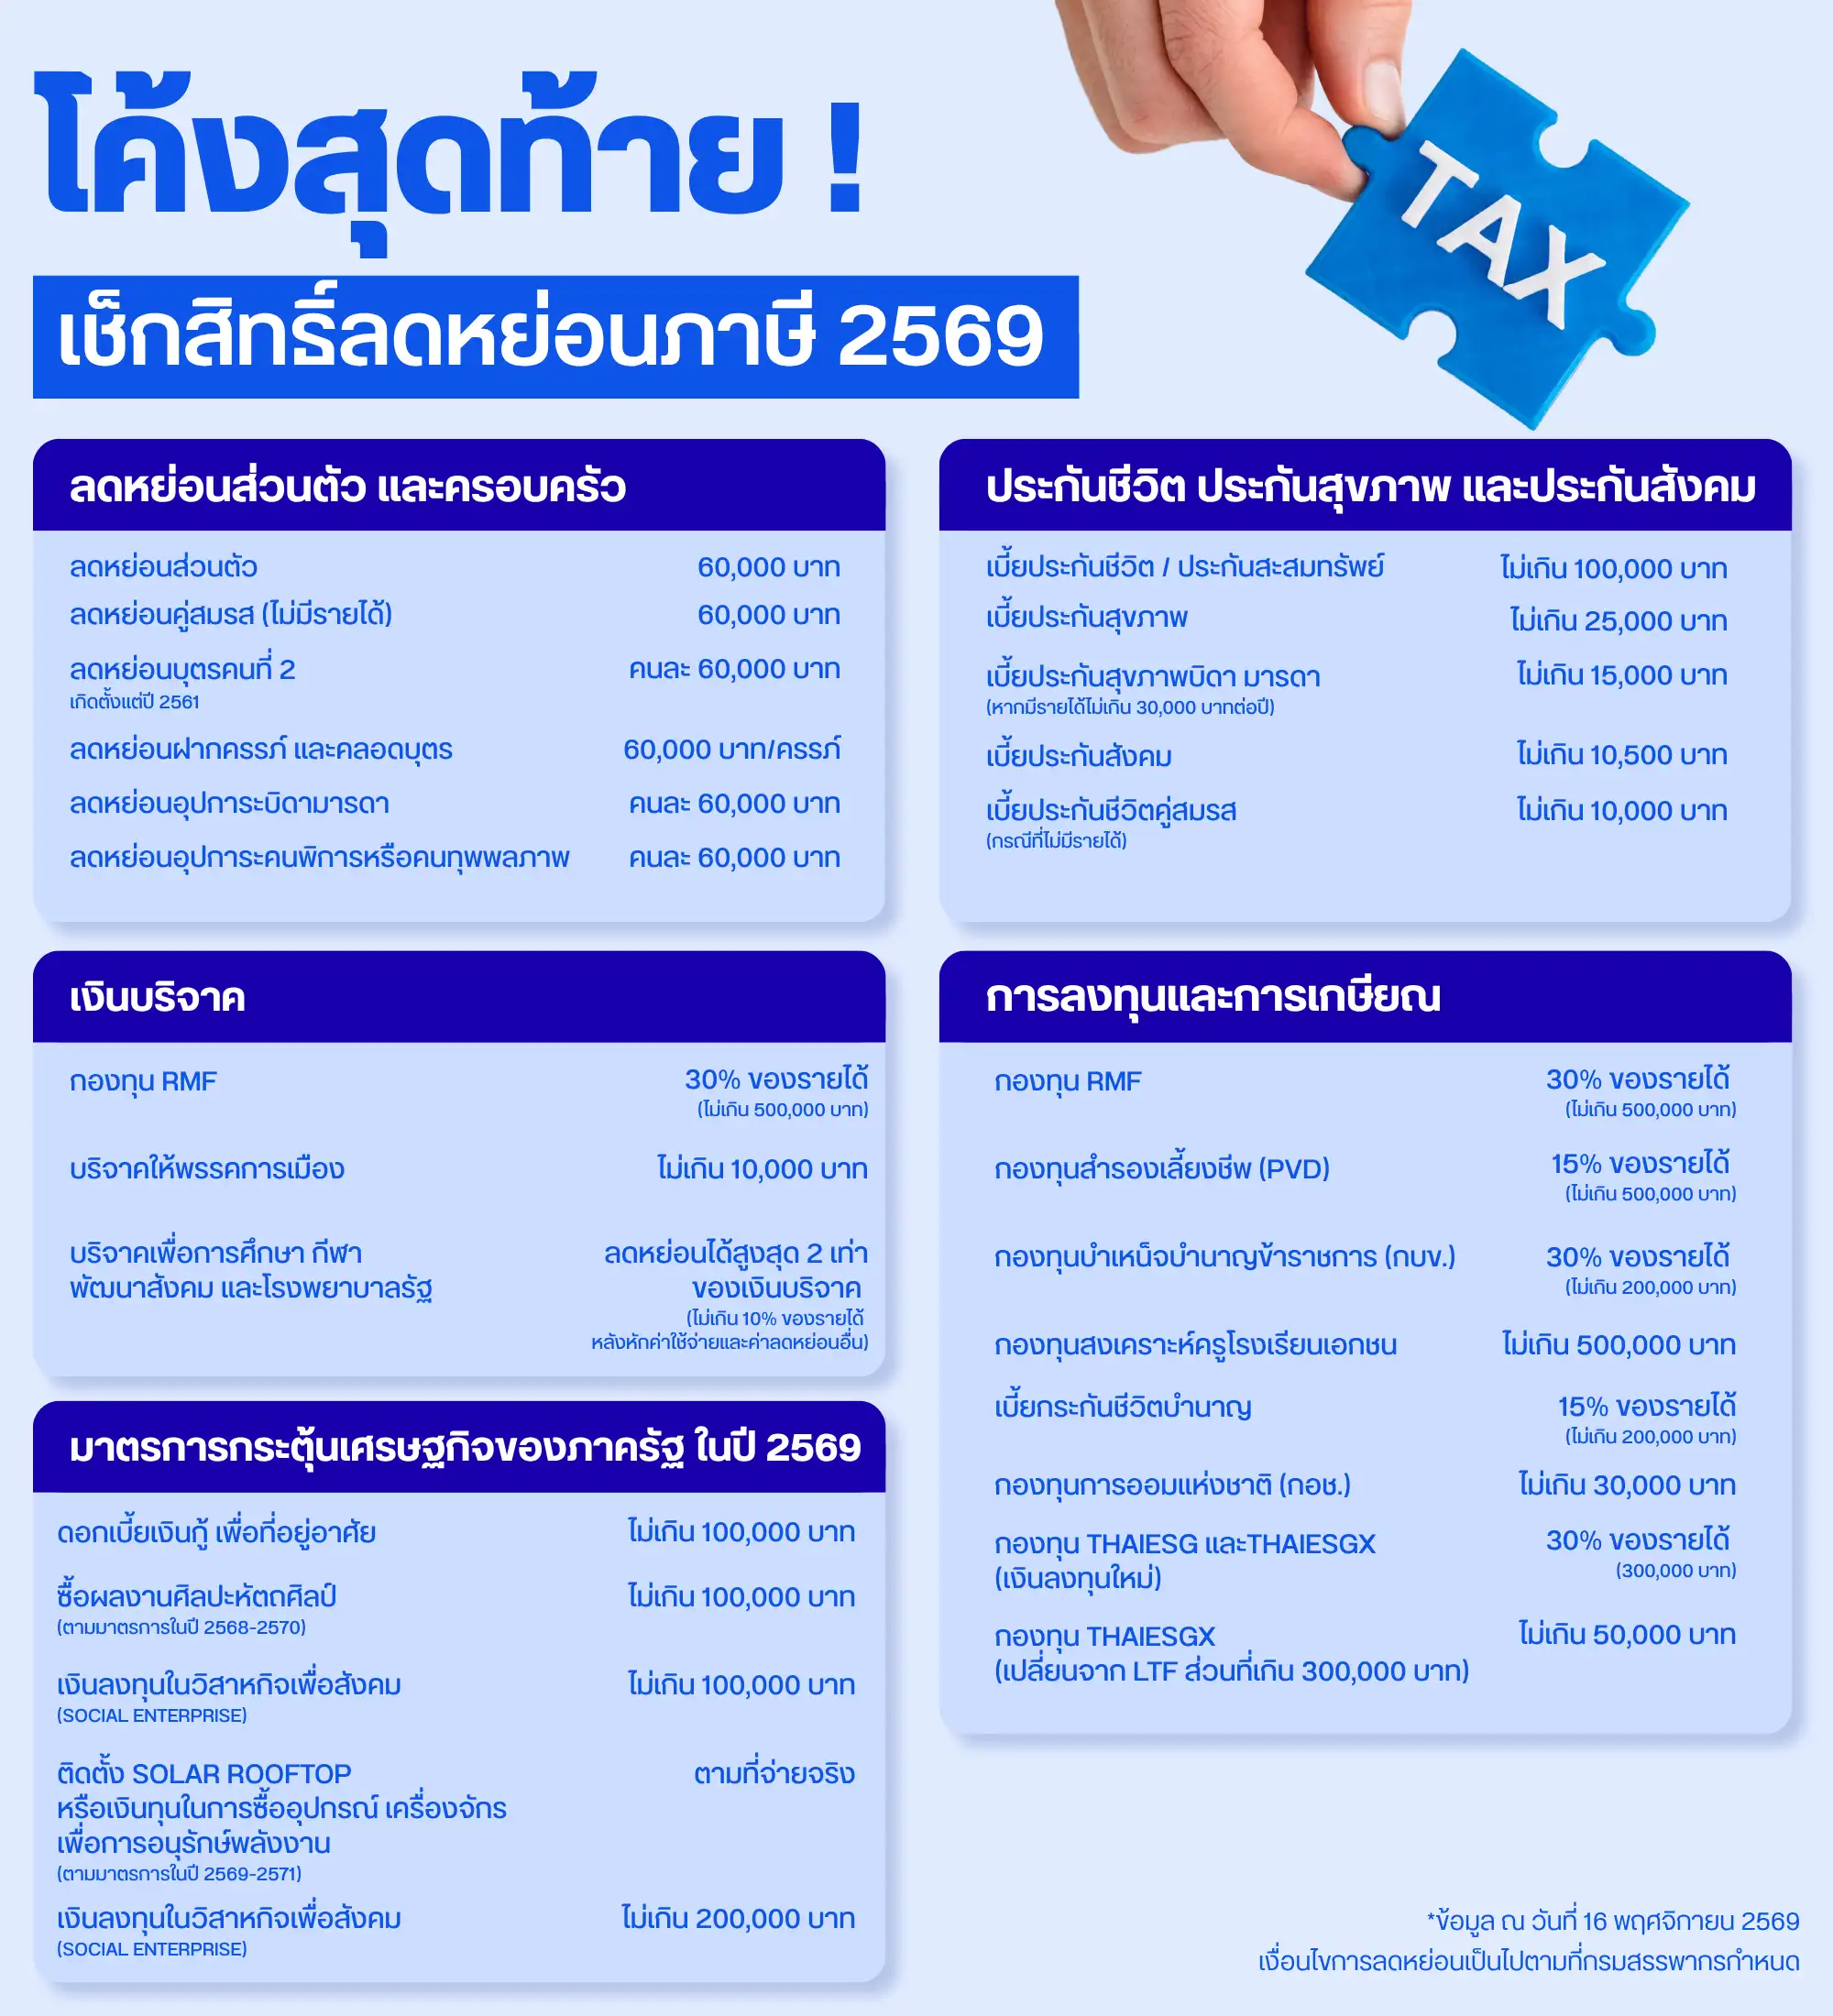
1. ลดหย่อนส่วนตัว และครอบครัว
เริ่มจากสิทธิที่ไม่จำเป็นต้องซื้อเพิ่มเติม โดยตรวจสอบสถานภาพสมรส บุตร และบุคคลที่อยู่ในความอุปการะให้ตรงกับข้อเท็จจริง
| รายการ | วงเงินลดหย่อน |
|---|---|
| ลดหย่อนส่วนตัว | 60,000 บาท |
| ลดหย่อนคู่สมรส (ไม่มีรายได้) | 60,000 บาท |
| ลดหย่อนบุตร | คนละ 30,000 บาท |
| ลดหย่อนบุตรคนที่ 2 ที่เกิดตั้งแต่ปี 2561 | คนละ 60,000 บาท |
| ลดหย่อนฝากครรภ์ และคลอดบุตร | ไม่เกินครรภ์ละ 60,000 บาท |
| ลดหย่อนอุปการะบิดามารดา | คนละ 30,000 บาท |
| ลดหย่อนอุปการะคนพิการหรือคนทุพพลภาพ | คนละ 60,000 บาท |
เงื่อนไขในการใช้สิทธิลดหย่อนส่วนตัว
- ลดหย่อนส่วนตัว สำหรับผู้มีรายได้
- ลดหย่อนคู่สมรส ต้องเป็นคู่สมรสตามกฎหมาย และไม่มีรายได้เท่านั้น
- ลดหย่อนบุตร ต้องตรวจสอบอายุ การศึกษา รายได้ และสถานะบุตร
- ลอหย่อนฝากครรภ์บุตร และค่าคลอดบุตร ใช้สิทธิตามที่จ่ายจริงได้ไม่เกิน 60,000 บาทต่อการตั้งครรภ์หนึ่งคราว โดยต้องพิจารณาเงินที่เบิกคืนจากสวัสดิการหรือสิทธิอื่นร่วมด้วย หากจ่ายข้ามปี วงเงินไม่ได้เริ่มใหม่เป็น 60,000 บาททุกปีสำหรับครรภ์เดียวกัน
- ลดหย่อนอุปการะบิดามารดา ต้องอายุอย่างน้อย 60 ปี มีรายได้ไม่เกิน 30,000 บาทต่อปี และไม่ใช้สิทธิซ้ำกับพี่น้อง
- ลดหย่อนอุปการะคนพิการหรือคนทุพพลภาพ ต้องมีคุณสมบัติ และหลักฐานตามที่กฎหมายกำหนด
2. ประกันชีวิต ประกันสุขภาพ และประกันสังคม
เบี้ยประกันต้องเป็นกรมธรรม์ที่เข้าเงื่อนไขภาษี และใช้เฉพาะยอดที่บริษัทประกันรับรอง ส่วนประกันสังคมใช้เงินสมทบที่ผู้ประกันตนจ่ายจริง ไม่รวมส่วนที่นายจ้างจ่ายให้
| รายการ | วงเงินหัก |
|---|---|
| เบี้ยประกันชีวิต / ประกันสะสมทรัพย์ | ไม่เกิน 100,000 บาท |
| เบี้ยประกันสุขภาพ | ไม่เกิน 25,000 บาท |
| เบี้ยประกันสุขภาพบิดา มารดา (หากมีรายได้ไม่เกิน 30,000 บาทต่อปี) | ไม่เกิน 15,000 บาท |
| เบี้ยประกันสังคม | ไม่เกิน 10,500 บาท |
| เบี้ยประกันชีวิตคู่สมรส (กรณีที่ไม่มีรายได้) | ไม่เกิน 10,000 บาท |
เงื่อนไขในการใช้สิทธิลดหย่อนภาษีจากประกัน
- ลดหย่อนเบี้ยประกันชีวิตทั่วไป / ประกันสะสมทรัพย์ ต้องทำกับบริษัทประกันชีวิตในประเทศไทย โดยทั่วไปกรมธรรม์ต้องมีระยะเวลาตั้งแต่ 10 ปี หากมีการจ่ายผลประโยชน์ตอบแทนคืนระหว่างทาง ต้องไม่เกิน 20% ของเบี้ยประกันชีวิตรายปี
- ลดหย่อนเบี้ยประกันสุขภาพ ความคุ้มครองต้องครอบคลุมการรักษาพยาบาลจากการเจ็บป่วย บาดเจ็บ อุบัติเหตุ (เฉพาะค่ารักษา) โรคร้ายแรง หรือการดูแลระยะยาว เมื่อนำเบี้ยประกันสุขภาพไปรวมกับเบี้ยประกันชีวิตทั่วไปแล้ว ต้องไม่เกิน 100,000 บาทต่อปี
- ลดหย่อนเบี้ยประกันสุขภาพบิดามารดา ต้องมีเงินได้พึงประเมินในปีภาษีนั้น ไม่เกิน 30,000 บาทต่อปี โดยที่บุตรต้องเป็นผู้ออกเบี้ยประกันให้
3. การลงทุนและการเกษียณ
| รายการ | หลักเกณฑ์วงเงิน |
|---|---|
| กองทุน RMF | 30% ของรายได้ (ไม่เกิน 500,000 บาท) |
| กองทุนสำรองเลี้ยงชีพ (PVD) | 15% ของรายได้ (ไม่เกิน 500,000 บาท) |
| กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) | 30% ของรายได้ (ไม่เกิน 200,000 บาท) |
| กองทุนสงเคราะห์ครูโรงเรียนเอกชน | ไม่เกิน 500,000 บาท |
| เบี้ยประกันชีวิตบำนาญ | 15% ของรายได้ (ไม่เกิน 200,000 บาท) |
| กองทุนการออมแห่งชาติ (กอช.) | ไม่เกิน 30,000 บาท |
| กองทุน ThaiESG และ ThaiESGX (เงินลงทุนใหม่) | 30% ของรายได้ (300,000 บาท) |
| กองทุน ThaiESGX (เปลี่ยนจาก LTF ส่วนที่เกิน 300,000 บาท) | ไม่เกิน 50,000 บาท |
ยอดรวมของเงินสะสม/เงินลงทุนในส่วนนี้ เมื่อรวมกันทั้งหมดแล้ว ต้องไม่เกิน 500,000 บาทต่อปีภาษี ทั้งนี้ เบี้ยประกันบำนาญอาจมีส่วนที่จัดใช้ในวงเงินประกันชีวิตทั่วไปได้ก่อน จึงต้องแยกส่วนให้ถูกต้องและไม่ใช้ยอดเดียวกันซ้ำสองครั้ง
4. เงินบริจาค
| รายการ | สิทธิลดหย่อน |
|---|---|
| เงินบริจาคทั่วไป | ตามที่จ่ายจริง (ไม่เกิน 10% ของรายได้ หลังหักค่าใช้จ่าย และค่าลดหย่อนอื่น) |
| บริจาคให้พรรคการเมือง | ไม่เกิน 10,000 บาท |
| บริจาคเพื่อการศึกษา กีฬา พัฒนาสังคม และโรงพยาบาลรัฐ | ลดหย่อนได้สูงสุด 2 เท่าของเงินบริจาค (ไม่เกิน 10% ของรายได้ หลังหักค่าใช้จ่ายและค่าลดหย่อนอื่น) |
ตั้งแต่วันที่ 1 มกราคม 2569 เป็นต้นไป การบริจาคเพื่อนำมาหักลดหย่อนภาษี ต้องเป็นการบริจาคผ่านระบบบริจาคอิเล็กทรอนิกส์ (e-Donation) เท่านั้น โดยสแกน QR Code ของหน่วยรับบริจาคผ่านแอปพลิเคชันธนาคาร (Mobile Banking) และเลือกยินยอมให้ส่งข้อมูลให้กรมสรรพากร ไม่สามารถใช้ใบอนุโมทนาบัตร หรือใบเสร็จรับเงินแบบกระดาษมาลดหย่อนได้อีกต่อไป
5. มาตรการกระตุ้นเศรษฐกิจของภาครัฐ ในปี 2569
มาตรการกระตุ้นเศรษฐกิจและการลดหย่อนภาษีของภาครัฐในปี 2569 มีรายการดังนี้
| รายการ | สิทธิลดหย่อน |
|---|---|
| ดอกเบี้ยเงินกู้ เพื่อที่อยู่อาศัย | ไม่เกิน 100,000 บาท |
| ซื้อผลงานศิลปะหัตถศิลป์ ตามมาตรการในปี 2568-2570 | ไม่เกิน 100,000 บาท |
| เงินลงทุนในวิสาหกิจเพื่อสังคม (Social Enterprise) | ไม่เกิน 100,000 บาท |
| ซื้อและติดตั้งกล้อง CCTV ในสถานประกอบกิจการในเขตพัฒนาพิเศษเฉพาะกิจ | ตามที่จ่ายจริง |
| ติดตั้ง Solar Rooftop หรือเงินทุนในการซื้ออุปกรณ์ เครื่องจักร เพื่อการอนุรักษ์พลังงาน ตามมาตรการในปี 2569-2571 | ไม่เกิน 200,000 บาท |
ค่าลดหย่อนรายการใดบ้าง ที่มีเพดานร่วมกัน ?
กลุ่มที่ควรตรวจสอบเป็นอันดับแรก คือประกันชีวิตร่วมกับประกันสุขภาพตนเอง และกลุ่มเงินออมเพื่อเกษียณ เพราะแม้แต่ละผลิตภัณฑ์มีวงเงินของตัวเอง ก็ยังต้องไม่เกินเพดานรวมของกลุ่มนั้น
| กลุ่มสิทธิ | เพดานที่ควรตรวจสอบ |
|---|---|
| ประกันชีวิต + ประกันสุขภาพ + เงินฝากสงเคราะห์ชีวิต | ไม่เกิน 100,000 บาท โดยประกันสุขภาพตนเองไม่เกิน 25,000 บาท |
| RMF + เงินสมทบกองทุนเกษียณที่เกี่ยวข้อง + ประกันบำนาญส่วนสิทธิเพิ่มเติม | รวมไม่เกิน 500,000 บาท และต้องผ่านเพดานเฉพาะแต่ละรายการ |
| Thai ESG | แยกจากกลุ่มเกษียณ แต่มีเพดานของตัวเอง |
| ดอกเบี้ยที่อยู่อาศัย | รวมไม่เกิน 100,000 บาท และต้องแบ่งสิทธิกรณีกู้ร่วม |
| เงินบริจาค | มีเพดานเป็นสัดส่วนของฐานเงินได้ ต้องคำนวณตามประเภทและลำดับ |
หลักเกณฑ์เหล่านี้ทำให้การซื้อเต็มวงเงินทุกผลิตภัณฑ์ ไม่ได้หมายความว่าใช้สิทธิได้เต็มทุกผลิตภัณฑ์
ตัวอย่างเช่น มีเงินสะสมกองทุนสำรองเลี้ยงชีพที่ใช้สิทธิได้ 150,000 บาท และประกันบำนาญส่วนสิทธิเพิ่มเติมที่ใช้ได้ 100,000 บาท จะเหลือพื้นที่ในเพดานรวมกลุ่มเกษียณ 250,000 บาท แต่การซื้อกองทุน RMF ยังต้องตรวจเพดาน 30% ของเงินได้ด้วย จึงอาจใช้สิทธิได้ต่ำกว่า 250,000 บาท
ใช้ค่าลดหย่อนแล้ว ประหยัดภาษีได้เท่าไร ?
ค่าลดหย่อนช่วยลดเงินได้สุทธิที่นำไปคำนวณภาษี ไม่ได้ลดภาษีที่ต้องจ่ายในจำนวนเท่ากัน วิธีที่แม่นยำคือคำนวณภาษีแบบขั้นบันไดก่อน และหลังใช้สิทธิ แล้วนำผลต่างมาเปรียบเทียบ
ภาษีที่ประหยัดได้ = ภาษีก่อนใช้สิทธิเพิ่ม − ภาษีหลังใช้สิทธิเพิ่ม
เงินได้สุทธิ 150,000 บาทแรกได้รับยกเว้น และส่วนที่เกินคิดภาษีตามขั้นอัตรา ดังนั้น หากค่าลดหย่อนทำให้เงินได้ลดข้ามขั้นภาษี จะนำวงเงินทั้งหมดไปคูณอัตราสูงสุดเพียงอัตราเดียวไม่ได้
ตัวอย่างผู้มีรายได้จากเงินเดือนอย่างเดียว
นาย A เป็นผู้มีเงินได้ ยังไม่ได้สมรส รับเงินเดือน 50,000 บาทต่อเดือน ไม่มีโบนัส จ่ายประกันสังคมเต็มเพดานปกติ 12 เดือน และไม่มีค่าลดหย่อนอื่น แสดงเป็นรายการดังนี้
| รายการ | จำนวนเงิน |
|---|---|
| เงินเดือนทั้งปี | 600,000 บาท |
| หักค่าใช้จ่ายเงินเดือน | 100,000 บาท |
| หักลดหย่อนส่วนตัว | 60,000 บาท |
| หักประกันสังคมตามสมมติฐาน | 10,500 บาท |
| เงินได้สุทธิ | 429,500 บาท |
ภาษีก่อนใช้สิทธิเพิ่มคำนวณได้ดังนี้
- เงินได้สุทธิ 150,000 บาทแรก ได้รับการยกเว้นภาษี
- ส่วน 150,0001 – 300,000 บาท : 150,000 x 5% = 7,500 บาท
- ส่วนที่เกิน 300,000 บาท : 12,950 บาท
- ภาษีรวม 20,450 บาท
ถ้ามีค่าลดหย่อนเพิ่มที่ใช้สิทธิได้จริง 50,000 บาท เงินได้สุทธิจะเหลือ 379,500 บาท ภาษีเหลือ 15,450 บาท จึงประหยัดภาษีได้ 5,000 บาท
ตัวอย่างนี้แสดงว่า การจ่ายเงิน 50,000 บาทเพื่อรายการลดหย่อน ไม่ได้ทำให้ได้เงินคืน 50,000 บาท จึงควรเลือกสิ่งที่ตอบโจทย์ความคุ้มครองหรือการออมด้วย
ตัวอย่างผู้มีเงินเดือน และมีรายได้เสริม
นาย B มีเงินเดือนทั้งปี 600,000 บาท และค่ารับทำงานให้อีก 240,000 บาท ซึ่งเมื่อตรวจลักษณะงานแล้วจัดเป็นเงินได้ตามมาตรา 40(2) โดยมีสิทธิส่วนตัวและประกันสังคมเท่าตัวอย่างแรก
ในส่วนของเงินได้ในมาตรา 40(1) และ 40(2) หักค่าใช้จ่าย 50% แต่รวมกันไม่เกิน 100,000 บาท ไม่ใช่หักได้ประเภทละ 100,000 บาท
| รายการ | จำนวนเงิน |
|---|---|
| เงินเดือน | 600,000 บาท |
| รายได้เสริมตามสมมติฐาน | 240,000 บาท |
| เงินได้รวม | 840,000 บาท |
| หักค่าใช้จ่ายรวม | 100,000 บาท |
| หักลดหย่อนส่วนตัว | 60,000 บาท |
| หักประกันสังคม | 10,500 บาท |
| เงินได้สุทธิ | 669,500 บาท |
| ภาษีตามวิธีเงินได้สุทธิ | 52,925 บาท |
หากมีค่าลดหย่อนเพิ่มที่ใช้ได้จริง 100,000 บาท เงินได้สุทธิเหลือ 569,500 บาท ภาษีเหลือ 37,925 บาท จึง ประหยัดภาษีไป 15,000 บาท
สำหรับตัวอย่างนี้ ภาษีวิธี 0.5% ของเงินได้ที่ไม่ใช่เงินเดือนคำนวณได้ 1,200 บาท ซึ่งไม่เกินเกณฑ์ยกเว้น 5,000 บาท จึงไม่ทำให้ภาษีสูงกว่าวิธีเงินได้สุทธิ ทั้งนี้ ผู้มีรายได้เสริมต้องตรวจวิธีคำนวณดังกล่าวตามเงื่อนไขของตนเองด้วย
ตัวเลขจากทั้งสองตัวอย่างเป็นภาษีก่อนนำภาษีหัก ณ ที่จ่ายหรือเครดิตภาษีที่เกี่ยวข้องมาหักออก และเป็น กรณีสมมติ ไม่ใช่กรณีลูกค้าจริง รายได้เสริมประเภทขายสินค้า ค่าเช่า หรือวิชาชีพอิสระอาจมีวิธีหักค่าใช้จ่ายต่างกัน
ใช้สิทธิลดหย่อนภาษี ต้องเตรียมเอกสารอะไรบ้าง ?
ก่อนที่ยื่นภาษีเงินได้บุคคลธรรมดา ควรเตรียมหลักฐานที่ยืนยันผู้มีสิทธิ ยอดเงิน วันที่จ่าย และเงื่อนไขของรายการนั้นให้ครบ สำหรับสิทธิที่ต้องส่งข้อมูลอิเล็กทรอนิกส์ ต้องตรวจข้อมูลในระบบร่วมกับเอกสาร ไม่ใช่เก็บกระดาษเพียงอย่างเดียว โดยสิทธิ์ลดหย่อนในแต่ละส่วนควรเตรียมเอกสารดังต่อไปนี้
| รายการ | เอกสารหรือข้อมูลที่ควรเตรียม |
|---|---|
| เงินได้และภาษีหัก ณ ที่จ่าย | หนังสือรับรอง 50 ทวิ รายการรายได้เสริม และหลักฐานรับเงิน |
| คู่สมรสและบุตร | ทะเบียนสมรส สูติบัตร และหลักฐานการศึกษา หากเกี่ยวข้อง |
| บิดามารดา | ข้อมูลอายุและเงินได้ หนังสือรับรอง ล.ย.03 และการตกลงผู้ใช้สิทธิ |
| คนพิการหรือคนทุพพลภาพ | บัตรประจำตัวหรือใบรับรอง และหลักฐานอุปการะตามกรณี |
| ฝากครรภ์และคลอดบุตร | ใบเสร็จ ใบรับรองแพทย์ และข้อมูลการเบิกสวัสดิการ |
| ประกัน | หนังสือรับรองเบี้ยที่ใช้สิทธิได้ และสถานะการส่งข้อมูล |
| กองทุน | หนังสือรับรองหรือข้อมูลการลงทุน และประวัติที่จำเป็นต่อการตรวจเงื่อนไข |
| ดอกเบี้ยบ้าน | หนังสือรับรองดอกเบี้ยและข้อมูลผู้กู้ร่วม |
| เงินบริจาค | ข้อมูล e-Donation และประเภทสิทธิของหน่วยรับบริจาค |
| Solar Rooftop | e-Tax Invoice และหลักฐานตามประกาศ รวมถึงการเชื่อมต่อโครงข่าย |
ตรวจข้อมูลค่าลดหย่อนก่อนยื่นภาษีได้อย่างไร ?
ตรวจผ่านบริการ My Tax Account ของกรมสรรพากร แล้วเทียบกับเอกสารรายได้และค่าลดหย่อนของตนเอง ข้อมูลที่ระบบแสดงช่วยลดการกรอก แต่ยังต้องตรวจความครบถ้วนและคุณสมบัติการใช้สิทธิก่อนยื่นแบบ
1. เข้าเว็บไซต์ กรมสรรพากร และเลือกบริการตรวจสอบข้อมูลภาษีหรือ My Tax Account
2. ยืนยันตัวตนตามช่องทางที่ระบบกำหนด
3. เลือกปีภาษี 2569 เมื่อมีข้อมูลปีดังกล่าวให้ตรวจสอบ
4. เทียบรายได้ และภาษีหัก ณ ที่จ่ายกับหนังสือรับรองการหัก ณ ที่จ่าย (ใบ 50 ทวิ) จากผู้จ่ายเงิน
5. ตรวจประกัน กองทุน ดอกเบี้ยบ้าน และเงินบริจาคกับหลักฐานของตนเอง
6. หากยอดไม่ตรง ให้ติดต่อหน่วยงานผู้ส่งข้อมูลเพื่อหาสาเหตุและแก้ไขก่อนยื่น
ในช่วงปลายปี ข้อมูลบางรายการอาจยังไม่ครบ เพราะหน่วยงานผู้ส่งข้อมูลยังไม่ได้สรุปยอดทั้งปี จึงควรตรวจอีกครั้งก่อนยื่นแบบจริง
การวางแผนใช้สิทธิ์ลดหย่อนภาษี 2569 ควรเริ่มจากสิทธิที่มีอยู่จริง ตรวจเพดานร่วม แล้วคำนวณภาษีก่อนตัดสินใจจ่ายเพิ่ม เป้าหมายคือใช้สิทธิครบและเหลือเงินเหมาะกับแผนชีวิต ไม่ใช่ซื้อให้เต็มทุกวงเงิน หากมีทั้งเงินเดือน รายได้เสริม หรือไม่แน่ใจว่าค่าลดหย่อนใช้ได้เท่าไร ? ติดต่อชอบการบัญชีเพื่อสอบถามบริการตรวจข้อมูลและเตรียมยื่นภาษีบุคคลธรรมดา พร้อมจัดรายการเอกสารที่เหมาะกับรายได้ของคุณ
ติดต่อ Chob Accounting
โทร : 094-159-4561
Facebook : สำนักงานบัญชีคุณภาพ ชอบการบัญชี ออนไลน์
Line : @chobaccounting
อ้างอิง : กรมสรรพากร