อย่างที่ทราบกันดีว่าเจ้าของธุรกิจ หรือนายจ้าง เมื่อมีพนักงาน และมีการจ่ายเงินเดือน นายจ้างมีหน้าที่ต้องหักภาษี ณ ที่จ่ายจากเงินเดือนพนักงาน และนำส่งให้กรมสรรพากร ผ่านแบบ ภ.ง.ด.1 เป็นประจำทุกเดือน แต่รู้หรือไม่ว่าภาระหน้าที่ของนายจ้างยังไม่จบเพียงเท่านั้น เพราะต้องมีการสรุปข้อมูลภาษีเงินเดือนของพนักงานทั้งปี และยื่นผ่านแบบ ภ.ง.ด.1ก อีกครั้งหนึ่ง ซึ่งถือเป็นการยื่นแบบภาษีประจำปีของเงินเดือนพนักงาน
ภ.ง.ด.1ก คืออะไร ?
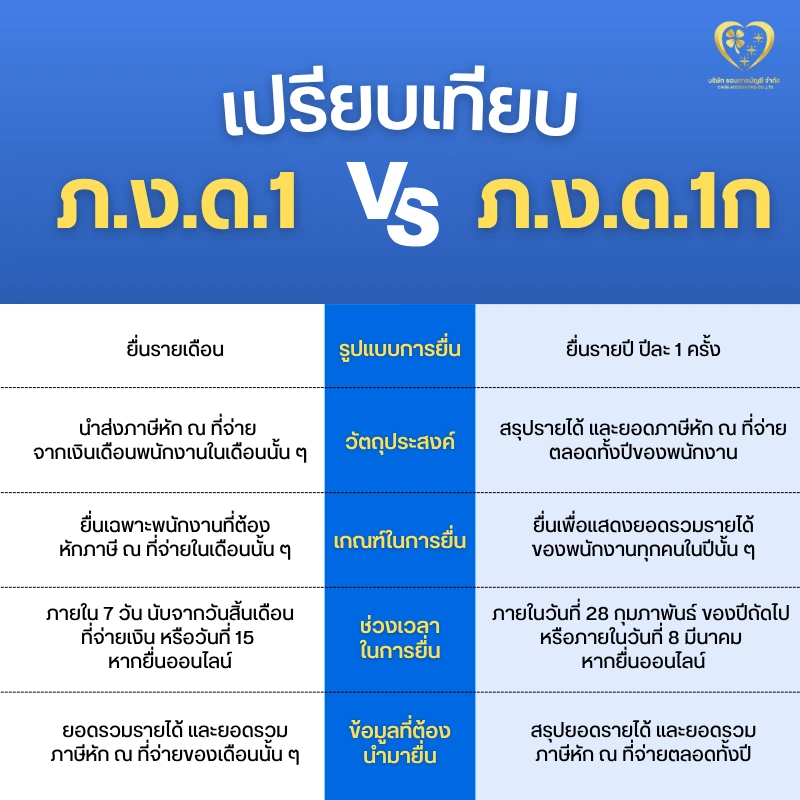
ภ.ง.ด.1ก คือ แบบสรุปรายการภาษีเงินได้หัก ณ ที่จ่าย ของลูกจ้างตลอดทั้งปี ตามมาตรา 58(2) แห่งประมวลรัษฎากร เพื่อแสดงรายการเงินได้พึงประเมินตามมาตรา 40(1) – (2) ซึ่งเป็นรายงานที่นายจ้างแจ้งสรรพากรว่าในรอบปีที่ผ่านมา ได้จ่ายเงินเดือนให้ใครบ้าง และมีการหักภาษี ณ ที่จ่าย ไปเท่าไหร่

ดาวน์โหลดแบบ ภ.ง.ด.1ก จากเว็บไซต์กรมสรรพากร คลิกที่นี่
ต้องยื่น ภ.ง.ด.1ก ตอนไหน ?
การยื่น ภ.ง.ด.1ก จะต้องยื่น ปีละ 1 ครั้ง โดยมีกำหนดการดังนี้
- ยื่นแบบกระดาษ ภายในวันที่ 28 กุมภาพันธ์ ของทุกปี (ยื่นที่สำนักงานสรรพากรในพื้นที่)
- ยื่นทางอินเทอร์เน็ต (e-Filing) ภายในวันที่ 8 มีนาคม ของทุกปี (ขยายเวลาเพิ่มอีก 8 วัน)
ก่อนยื่น ภ.ง.ด.1ก นายจ้างต้องออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ให้พนักงานก่อน (ปกติควรออกให้ภายในวันที่ 15 กุมภาพันธ์) เพื่อให้พนักงานนำไปใช้ยื่นภาษีเงินได้บุคคลธรรมดา
ภ.ง.ด.1 ต่างจาก ภ.ง.ด.1ก อย่างไร ?
ขั้นตอนการยื่นแบบ ภ.ง.ด.1ก ออนไลน์
1. เตรียมข้อมูลให้เรียบร้อย
ก่อนทำการยื่นภาษี ต้องเตรียมไฟล์ข้อมูลพนักงานทุกคนให้เรียบร้อย แบ่งออกเป็น 2 วิธี ดังนี้
- ใช้โปรแกรมบัญชี/เงินเดือน : Export ไฟล์ออกมาเป็นรูปแบบ .txt หรือ .csv ตามฟอร์แมตที่สรรพากรกำหนด
- ใช้โปรแกรมโอนย้ายข้อมูลของสรรพากร : หากไม่มีโปรแกรมบัญชี ให้ดาวน์โหลดโปรแกรม RD Prep จากหน้าเว็บสรรพากรมาคีย์ข้อมูลพนักงานทีละคน เพื่อสร้างไฟล์สำหรับอัปโหลด
2. เข้าสู่ระบบ e-Filing
ไปที่เว็บไซต์ efiling.rd.go.th แล้วเข้าสู่ระบบด้วยเลขประจำตัวผู้เสียภาษีอากร (13 หลัก) และรหัสผ่านที่ได้ทำการลงทะเบียนไว้
3. เลือกประเภทแบบภาษี
เลือกเมนู “ยื่นแบบ” จากนั้นให้เลือก “ภาษีเงินได้หัก ณ ที่จ่าย” แล้วเลือก “ภ.ง.ด.1ก”
กรณีที่ไม่ได้เตรียมข้อมูลผ่าน RD Prep สามารถกรอกข้อมูลที่หน้าเว็บไซต์กรมสรรพากรได้เลยค่ะ
4. อัปโหลดไฟล์ข้อมูล
เลือกปีภาษีที่ต้องการยื่น แล้วคลิก “โอนย้ายไฟล์” หรือ “Upload File” ที่เตรียมไว้จากข้อ 1 ระบบจะทำการตรวจสอบความถูกต้องของรูปแบบไฟล์ หากมีข้อผิดพลาด (เช่น เลขบัตรประชาชนผิด หรือคำนวณเลขไม่ตรง) ระบบจะแจ้งเตือนให้แก้ไขก่อน
5. ตรวจสอบหน้าสรุป และยืนยัน
หลังจากอัปโหลดข้อมูลแล้ว ระบบจะแสดงหน้าสรุปรายการ (จำนวนพนักงานทั้งหมด, ยอดเงินได้รวมทั้งปี และยอดภาษีรวมทั้งปี) ให้ตรวจเช็กยอดเงินเหล่านี้ให้ตรงกับบัญชีของบริษัท จากนั้นให้กดตกลงยื่นแบบ
6. พิมพ์ใบเสร็จ/แบบแสดงรายการ
เมื่อยื่นแบบภาษีแล้วเรียบร้อยแล้ว ระบบจะแสดงหมายเลขรับแบบ ให้ทำการดาวน์โหลด หรือพิมพ์แบบ ภ.ง.ด.1ก และใบเสร็จรับเงิน (ถ้ามีภาษีต้องชำระเพิ่ม) เก็บไว้เป็นหลักฐาน
เอกสารที่ใช้ในการยื่น ภ.ง.ด.1ก
สำหรับเอกสารที่ใช้ในการยื่นแบบ ภ.ง.ด.1ก แบ่งออกเป็น 2 ส่วน ดังนี้
1. ข้อมูลที่ต้องใช้ในการกรอกแบบ ดังนี้
- ข้อมูลส่วนตัวพนักงาน : เลขประจำตัวประชาชน (13 หลัก), ชื่อ-นามสกุล และที่อยู่ตามทะเบียนบ้าน หรือที่อยู่ที่ติดต่อได้
- ยอดเงินได้สะสมทั้งปี : ยอดรวมเงินเดือน, โบนัส, โอที หรือสวัสดิการต่าง ๆ (มาตรา 40(1) และ 40(2)) ตั้งแต่เดือน ม.ค. – ธ.ค.
- ยอดภาษีหัก ณ ที่จ่ายสะสมทั้งปี : ยอดรวมภาษีที่บริษัทได้หัก และนำส่งไปแล้วในแต่ละเดือน (ถ้ามีพนักงานที่มีรายได้ไม่ถึงเกณฑ์เสียภาษี ให้ระบุเป็น 0)
- เลขประจำตัวผู้เสียภาษีของนายจ้าง
2. เอกสารหลักฐานที่ต้องใช้ประกอบ
- หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) : นายจ้างต้องมีสำเนาใบ 50 ทวิ ของพนักงานทุกคน เพราะยอดรวมใน ภ.ง.ด.1ก ต้องตรงกับยอดรวมในใบ 50 ทวิ ทุกใบรวมกัน
- ทะเบียนเงินเดือน (Payroll Register) : รายงานสรุปการจ่ายเงินเดือนรายเดือนทั้ง 12 เดือน เพื่อใช้ตรวจสอบว่ายอดเงินได้ที่นำมายื่นนั้น ครบถ้วน และถูกต้อง
- ใบเสร็จรับเงิน ภ.ง.ด.1 (รายเดือน) : เพื่อนำมายันยอดภาษีที่ได้นำส่งไปแล้วในแต่ละเดือน ว่ารวมกันแล้วตรงกับยอดสรุปรายปีใน ภ.ง.ด.1ก หรือไม่
เช็กลิสต์ความถูกต้องก่อนกดยื่น ภ.ง.ด.1ก
- ยอดเงินเดือนรวมทั้งปีถูกต้องหรือไม่
- ยอดภาษีหัก ณ ที่จ่ายตรงกับ ภ.ง.ด.1 รายเดือนหรือไม่
- เลขประจำตัวผู้เสียภาษีพนักงานถูกต้องหรือไม่
- จำนวนพนักงานตรงกับข้อมูลบัญชีหรือไม่
หากไม่ยื่น ภ.ง.ด.1ก หรือยื่นล่าช้า จะมีผลอย่างไร ?
ผลกระทบต่อนายจ้าง
1. ค่าปรับทางอาญา
- ยื่นล่าช้าไม่เกิน 7 วัน ปรับไม่เกิน 1,000 บาท
- ยื่นล่าช้าเกิน 7 วัน ปรับไม่เกิน 2,000 บาท
2. เงินเพิ่ม
หากมียอดภาษีที่ค้างชำระ ต้องจ่ายเงินเพิ่มอีก 1.5% ต่อเดือน (เศษของเดือนปัดเป็น 1 เดือน) ของยอดภาษีที่ต้องชำระ
ผลกระทบต่อลูกจ้าง
- พนักงานโดนตรวจสอบ : หากนายจ้างไม่ยื่น ภ.ง.ด.1ก ข้อมูลรายได้ของพนักงานในระบบสรรพากรจะไม่สมบูรณ์ เมื่อพนักงานไปยื่นภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90/91) สรรพากรอาจระงับการขอคืนภาษีของพนักงานไว้ก่อน เพื่อขอตรวจสอบเอกสารเพิ่มเติม ทำให้พนักงานได้รับเงินคืนช้าลง
- ข้อมูลไม่ตรงกัน : หากพนักงานยื่นภาษีเงินได้ไปแล้ว แต่นายจ้างไม่ได้ยื่นสรุปตามไป ระบบจะตรวจพบว่าข้อมูลมีความขัดแย้งกัน ซึ่งอาจนำไปสู่การเรียกตรวจทั้งนายจ้าง และตัวพนักงาน
สรุป
ภ.ง.ด.1ก เป็นแบบภาษีที่ใช้สำหรับสรุปข้อมูล ภาษีเงินได้หัก ณ ที่จ่ายจากเงินเดือนของพนักงานตลอดทั้งปี โดยนายจ้างต้องรวบรวมข้อมูลจากแบบ ภ.ง.ด.1 รายเดือน แล้วนำมาจัดทำรายงานเพื่อยื่นให้กรมสรรพากรภายในกำหนดเวลา แบบฟอร์มนี้จึงมีบทบาทสำคัญในการยืนยันว่ากิจการได้หักภาษี ณ ที่จ่ายจากเงิน แล้วนำส่งให้กรมสรรพากรอย่างถูกต้องครบถ้วน
จะดีกว่าไหม ? ถ้ากิจการของคุณให้ผู้เชี่ยวชาญของ Chob Accounting ช่วยจัดการเรื่องบัญชี และภาษี เพื่อให้ทุกตัวเลขถูกต้องตามหลักเกณฑ์ของกรมสรรพากร 100% จากประสบการณ์ในการให้บริการรับทำบัญชี และยื่นภาษี ให้ธุรกิจหลากหลายประเภท ตรวจสอบความสอดคล้องของเอกสารต่าง ๆ รวมถึงงบการเงิน พร้อมส่งมอบหลักฐานในการยื่น และใบเสร็จให้คุณอย่างเป็นระบบ หากมีข้อสงสัย หรือต้องการรายละเอียดเพิ่มเติม ติดต่อเข้ามาเพื่อรับคำปรึกษาเบื้องต้นได้เลยค่ะ